

312
10 Mod` eles de fractal dans la nature
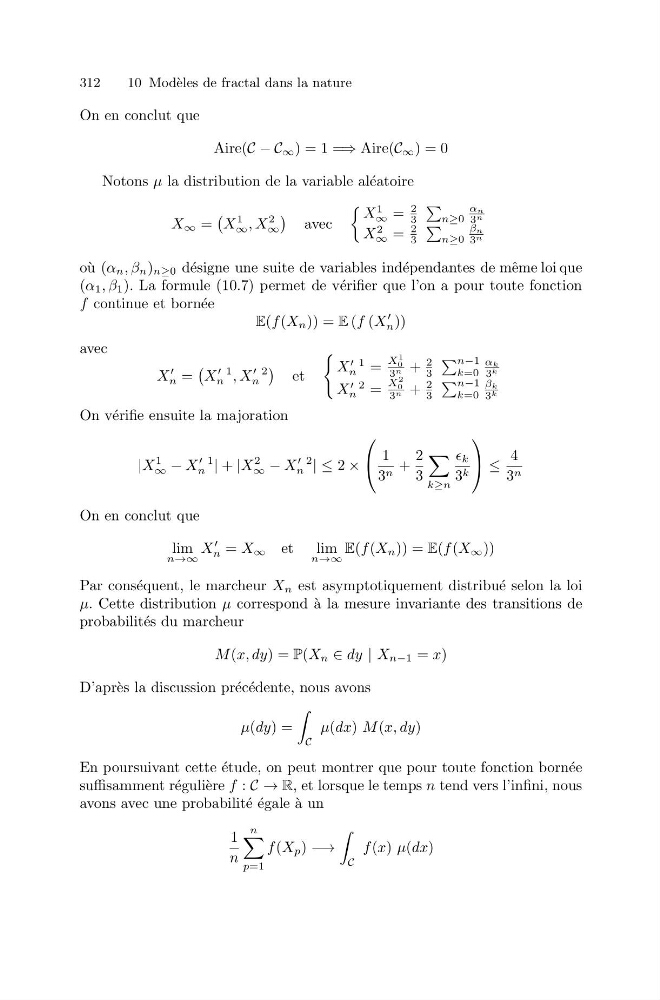
On en conclut que
Aire(C − C ∞ ) = 1 =⇒ Aire(C ∞ ) = 0
Notons μ la distribution de la variable al´ eatoire
X ∞ =
X
1
∞ , X
2
∞
avec
X
1
∞ =
2
3
n≥0
αn
3 n
X
2
∞ =
2
3
n≥0
βn
3 n
o` u (α n , β n ) n≥0 d´ esigne une suite de variables ind´ ependantes de mˆ eme loi que
(α 1 , β 1 ). La formule (10.7) permet de v´ erifier que l’on a pour toute fonction
f continue et born´ ee
E(f (X n )) = E (f (X
n ))
avec
X
n =
X
1
n , X
2
n
et
X
1
n =
X
1
0
3 n +
2
3
n−1
k=0
α k
3 k
X
2
n =
X
2
0
3 n +
2
3
n−1
k=0
β k
3 k
On v´ erifie ensuite la majoration
|X
1
∞ − X
1
n | + |X
2
∞ − X
2
n | ≤ 2 ×
⎛
⎝ 1
3 n +
2
3
k≥n
k
3 k
⎞
⎠ ≤
4
3 n
On en conclut que
lim
n→∞
X
𨐾
n = X ∞ et
lim
n→∞
E(f (X n )) = E(f (X ∞ ))
Par cons´ equent, le marcheur X n est asymptotiquement distribu´ e selon la loi
μ. Cette distribution μ correspond `
a la mesure invariante des transitions de
probabilit´ es du marcheur
M (x, dy) = P(X n ∈ dy | X n−1 = x)
D’apr` es la discussion pr´ ec´ edente, nous avons
μ(dy) =
C
μ(dx) M (x, dy)
En poursuivant cette ´ etude, on peut montrer que pour toute fonction born´ ee
suffisamment r´ eguli` ere f : C → R, et lorsque le temps n tend vers l’infini, nous
avons avec une probabilit´ e ´ egale `
a un
1
n
n
p=1
f (X p ) −→
C
f (x) μ(dx)