

10
1 Chaˆ ınes de Markov discr` etes
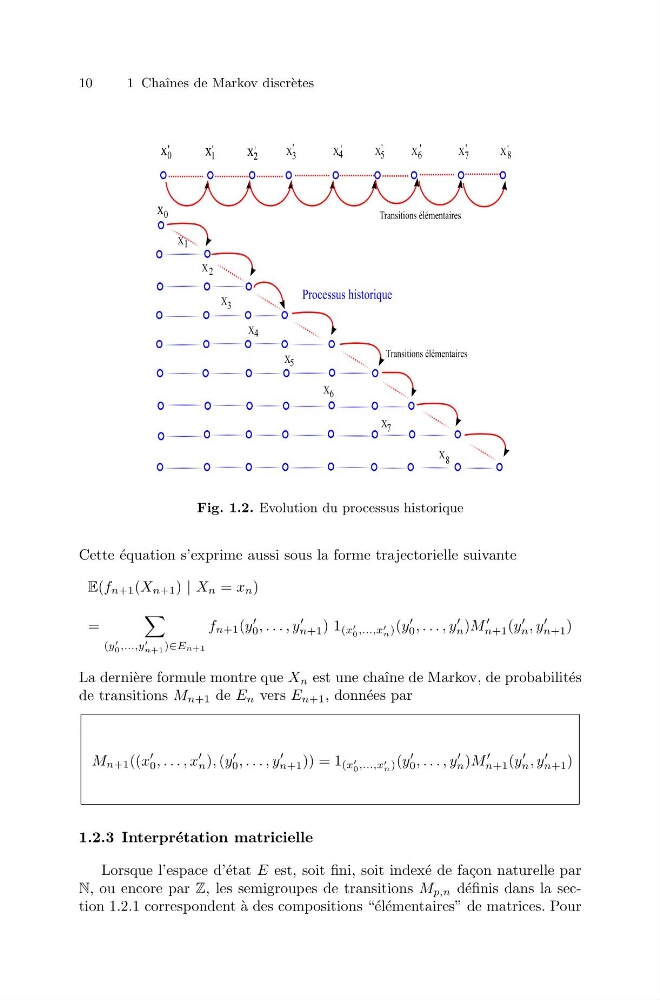
Fig. 1.2. Evolution du processus historique
Cette ´ equation s’exprime aussi sous la forme trajectorielle suivante
E(f n+1 (X n+1 ) | X n = x n )
=
(y
0 ,...,y
n+1 )∈En+1
f n+1 (y
0 , . . . , y
n+1 ) 1 (x
0 ,...,x
n ) (y
0 , . . . , y
n )M
n+1 (y
n , y
n+1 )
La derni` ere formule montre que X n est une chaˆ ıne de Markov, de probabilit´ es
de transitions M n+1 de E n vers E n+1 , donn´ ees par
M n+1 ((x
0 , . . . , x
n ), (y
0 , . . . , y
n+1 )) = 1 (x
0 ,...,x
n ) (y
0 , . . . , y
n )M
n+1 (y
n , y
n+1 )
1.2.3 Interpr´ etation matricielle
Lorsque l’espace d’´ etat E est, soit fini, soit index´ e de fa¸ con naturelle par
N, ou encore par Z, les semigroupes de transitions M p,n d´ efinis dans la section 1.2.1 correspondent ` a des compositions “´ el´ ementaires” de matrices. Pour