

9.4 Int´ egration de mod` eles de Feynman-Kac
283
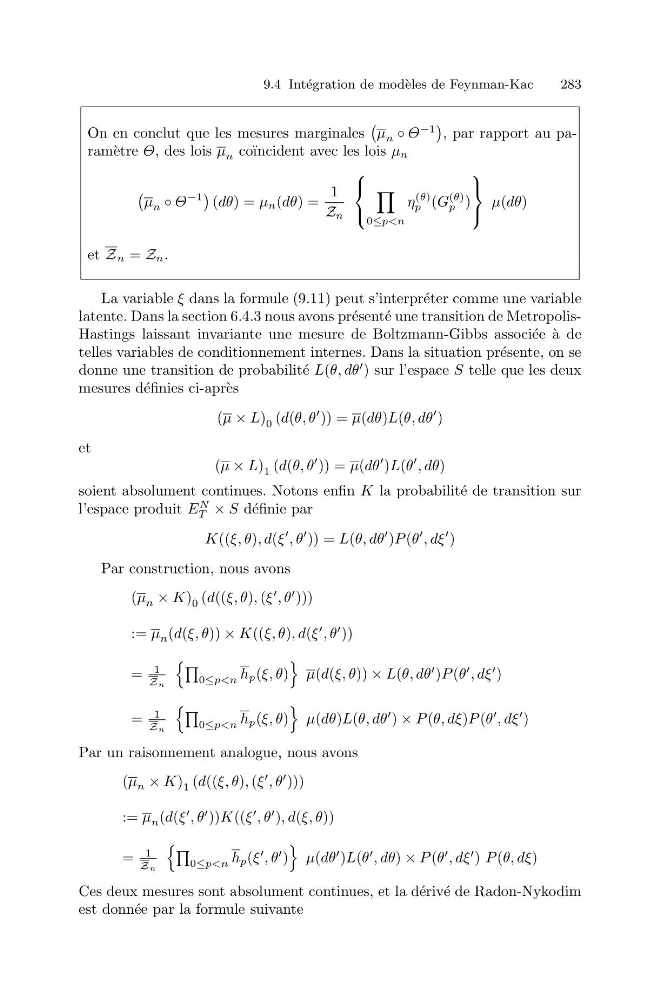
On en conclut que les mesures marginales
μ n ◦ Θ
−1
, par rapport au param` etre Θ, des lois μ n co¨ ıncident avec les lois μ n
μ n ◦ Θ
−1
(dθ) = μ n (dθ) =
1
Z n
⎧
⎨
⎩
0≤p
(θ)
p (G
(θ)
p )
⎫
⎬
⎭
μ(dθ)
et Z n = Z n .
La variable ξ dans la formule (9.11) peut s’interpr´ eter comme une variable
latente. Dans la section 6.4.3 nous avons pr´ esent´ e une transition de MetropolisHastings laissant invariante une mesure de Boltzmann-Gibbs associ´ ee `
a de
telles variables de conditionnement internes. Dans la situation pr´ esente, on se
donne une transition de probabilit´ e L(θ, dθ
) sur l’espace S telle que les deux
mesures d´ efinies ci-apr` es
(μ × L) 0 (d(θ, θ
)) = μ(dθ)L(θ, dθ
)
et
(μ × L) 1 (d(θ, θ
)) = μ(dθ
)L(θ
, dθ)
soient absolument continues. Notons enfin K la probabilit´ e de transition sur
l’espace produit E
N
T × S d´ efinie par
K((ξ, θ), d(ξ
, θ
)) = L(θ, dθ
)P (θ
, dξ
)
Par construction, nous avons
(μ n × K) 0 (d((ξ, θ), (ξ
, θ
)))
:= μ n (d(ξ, θ)) × K((ξ, θ), d(ξ
, θ
))
=
1
Zn
0≤p
)P (θ
, dξ
)
=
1
Zn
0≤p
) × P (θ, dξ)P (θ
, dξ
)
Par un raisonnement analogue, nous avons
(μ n × K) 1 (d((ξ, θ), (ξ
, θ
)))
:= μ n (d(ξ
, θ
))K((ξ
, θ
), d(ξ, θ))
=
1
Zn
0≤p
)
μ(dθ
)L(θ
, dθ) × P (θ
, dξ
) P (θ, dξ)
Ces deux mesures sont absolument continues, et la d´ eriv´ e de Radon-Nykodim
est donn´ ee par la formule suivante