

9.3 Mesures de Boltzmann-Gibbs
277
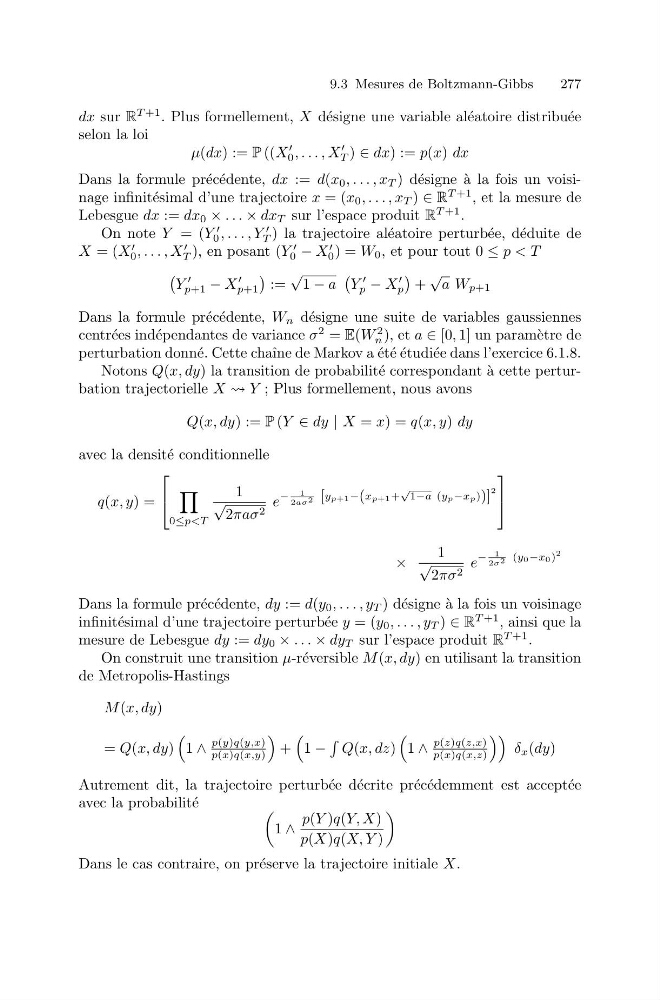
dx sur R
T +1 . Plus formellement, X d´ esigne une variable al´ eatoire distribu´ ee
selon la loi
μ(dx) := P ((X
0 , . . . , X
T ) ∈ dx) := p(x) dx
Dans la formule pr´ ec´ edente, dx := d(x 0 , . . . , x T ) d´ esigne ` a la fois un voisinage infinit´ esimal d’une trajectoire x = (x 0 , . . . , x T ) ∈ R
T +1 , et la mesure de
Lebesgue dx := dx 0 × . . . × dx T sur l’espace produit R
T +1 .
On note Y = (Y
𨐿
0 , . . . , Y
𨐿
T ) la trajectoire al´ eatoire perturb´ ee, d´ eduite de
X = (X
0 , . . . , X
T ), en posant (Y
0 − X
0 ) = W 0 , et pour tout 0 ≤ p < T
Y
𨐾
p+1 − X
𨐾
p+1
:=
√
1 − a
Y
𨐾
p − X
𨐾
p
+
√
a W p+1
Dans la formule pr´ ec´ edente, W n d´ esigne une suite de variables gaussiennes
centr´ ees ind´ ependantes de variance σ
2 = E(W
2
n ), et a ∈ [0, 1] un param` etre de
perturbation donn´ e. Cette chaˆ ıne de Markov a ´ et´ e ´ etudi´ ee dans l’exercice 6.1.8.
Notons Q(x, dy) la transition de probabilit´ e correspondant `
a cette perturbation trajectorielle X Y ; Plus formellement, nous avons
Q(x, dy) := P (Y ∈ dy | X = x) = q(x, y) dy
avec la densit´ e conditionnelle
q(x, y) =
⎡
⎣
0≤p
√
2πaσ 2
e
−
1
2aσ 2 [yp+1−(xp+1+
√ 1−a (yp−xp))]
2
⎤
⎦
×
1
√
2πσ 2
e
−
1
2σ 2 (y0−x0)
2
Dans la formule pr´ ec´ edente, dy := d(y 0 , . . . , y T ) d´ esigne ` a la fois un voisinage
infinit´ esimal d’une trajectoire perturb´ ee y = (y 0 , . . . , y T ) ∈ R
T +1 , ainsi que la
mesure de Lebesgue dy := dy 0 × . . . × dy T sur l’espace produit R
T +1 .
On construit une transition μ-r´ eversible M (x, dy) en utilisant la transition
de Metropolis-Hastings
M (x, dy)
= Q(x, dy)
1 ∧
p(y)q(y,x)
p(x)q(x,y)
+
1 −
Q(x, dz)
1 ∧
p(z)q(z,x)
p(x)q(x,z)
δ x (dy)
Autrement dit, la trajectoire perturb´ ee d´ ecrite pr´ ec´ edemment est accept´ ee
avec la probabilit´ e
1 ∧
p(Y )q(Y, X)
p(X)q(X, Y )
Dans le cas contraire, on pr´ eserve la trajectoire initiale X.