

256
8 Mesures de Feynman-Kac et m´ ethodes particulaires
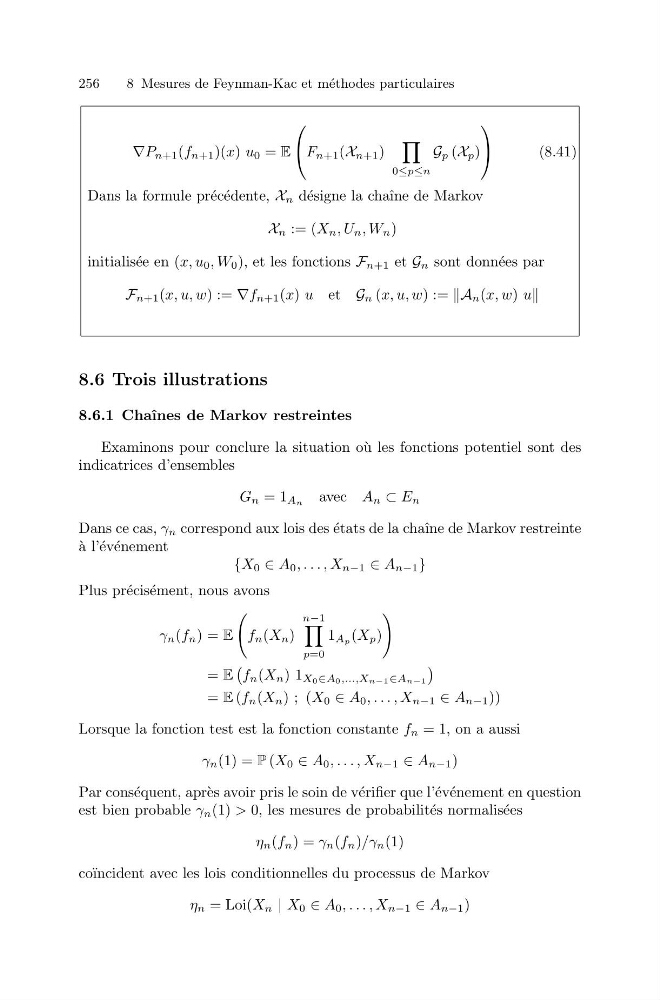
∇P n+1 (f n+1 )(x) u 0 = E
⎛
⎝ F n+1 (X n+1 )
0≤p≤n
G p (X p )
⎞
⎠
(8.41)
Dans la formule pr´ ec´ edente, X n d´ esigne la chaˆ ıne de Markov
X n := (X n , U n , W n )
initialis´ ee en (x, u 0 , W 0 ), et les fonctions F n+1 et G n sont donn´ ees par
F n+1 (x, u, w) := ∇f n+1 (x) u et G n (x, u, w) := A n (x, w) u
8.6 Trois illustrations
8.6.1 Chaˆ ınes de Markov restreintes
Examinons pour conclure la situation o` u les fonctions potentiel sont des
indicatrices d’ensembles
G n = 1 An avec A n ⊂ E n
Dans ce cas, γ n correspond aux lois des ´ etats de la chaˆ ıne de Markov restreinte
` a l’´ ev´ enement
{X 0 ∈ A 0 , . . . , X n−1 ∈ A n−1 }
Plus pr´ ecis´ ement, nous avons
γ n (f n ) = E
f n (X n )
n−1
p=0
1 Ap (X p )
= E
f n (X n ) 1 X0∈A0,...,Xn−1∈An−1
= E (f n (X n ) ; (X 0 ∈ A 0 , . . . , X n−1 ∈ A n−1 ))
Lorsque la fonction test est la fonction constante f n = 1, on a aussi
γ n (1) = P (X 0 ∈ A 0 , . . . , X n−1 ∈ A n−1 )
Par cons´ equent, apr` es avoir pris le soin de v´ erifier que l’´ ev´ enement en question
est bien probable γ n (1) > 0, les mesures de probabilit´ es normalis´ ees
η n (f n ) = γ n (f n )/γ n (1)
co¨ ıncident avec les lois conditionnelles du processus de Markov
η n = Loi(X n | X 0 ∈ A 0 , . . . , X n−1 ∈ A n−1 )