

8.3 M´ ethodes de simulation particulaires
237
8.3.3 Estimation des formules ` a rebours
Lorsque les transitions de Markov M n satisfont la condition de r´ egularit´ e
(8.9) d´ ecrite dans la section 8.1.4 , les mesures de Feynman-Kac Q n sur les espaces de trajectoires s’expriment comme la loi des trajectoires d’un processus
de Markov `
a rebours
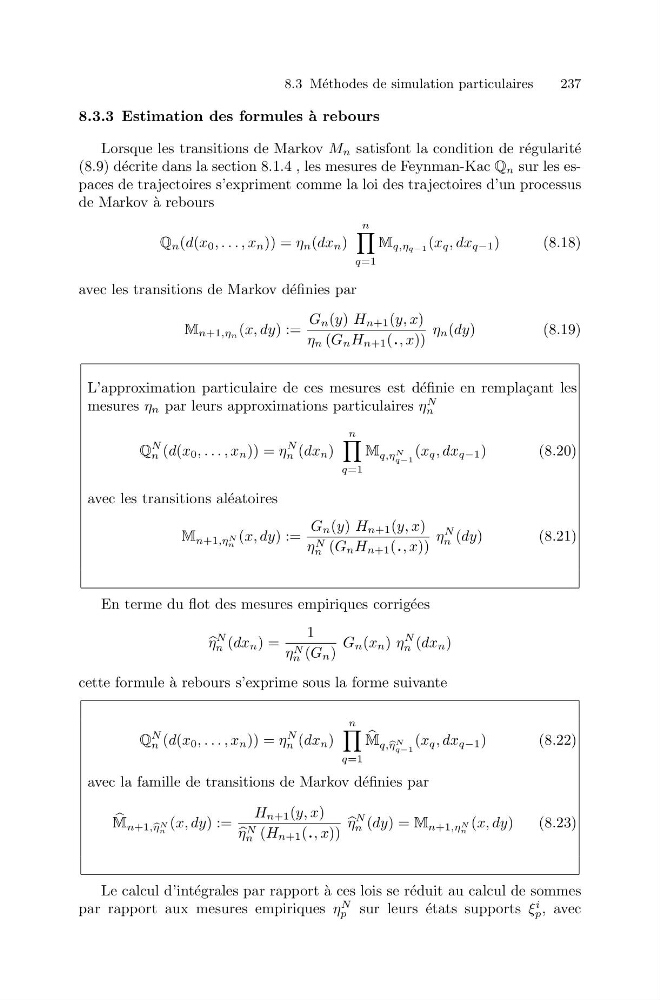
Q n (d(x 0 , . . . , x n )) = η n (dx n )
n
q=1
M q,ηq−1 (x q , dx q−1 )
(8.18)
avec les transitions de Markov d´ efinies par
M n+1,ηn (x, dy) :=
G n (y) H n+1 (y, x)
η n (G n H n+1 (., x))
η n (dy)
(8.19)
L’approximation particulaire de ces mesures est d´ efinie en rempla¸ cant les
mesures η n par leurs approximations particulaires η
N
n
Q
N
n (d(x 0 , . . . , x n )) = η
N
n (dx n )
n
q=1
M q,η N
q−1
(x q , dx q−1 )
(8.20)
avec les transitions al´ eatoires
M n+1,η N
n
(x, dy) :=
G n (y) H n+1 (y, x)
η N
n (G n H n+1 (., x))
η
N
n (dy)
(8.21)
En terme du flot des mesures empiriques corrig´ ees
η
N
n (dx n ) =
1
η N
n (G n )
G n (x n ) η
N
n (dx n )
cette formule `
a rebours s’exprime sous la forme suivante
Q
N
n (d(x 0 , . . . , x n )) = η
N
n (dx n )
n
q=1
M q, η N
q−1
(x q , dx q−1 )
(8.22)
avec la famille de transitions de Markov d´ efinies par
M n+1, η N
n
(x, dy) :=
H n+1 (y, x)
η N
n (H n+1 (., x))
η
N
n (dy) = M n+1,η N
n
(x, dy)
(8.23)
Le calcul d’int´ egrales par rapport `
a ces lois se r´ eduit au calcul de sommes
par rapport aux mesures empiriques η
N
p sur leurs ´ etats supports ξ
i
p , avec