

8.1 Mesures de Feynman-Kac
221
Connaissant une trajectoire du signal
X [0,n] = (x 0 , . . . , x n ),
on suppose que les s´ equences d’observations forment un vecteur gaussien
Y [0,n] = (Y 0 , . . . , Y n ) = (h 0 (x 0 ) + V 0 , . . . , h n (x n ) + V n ).
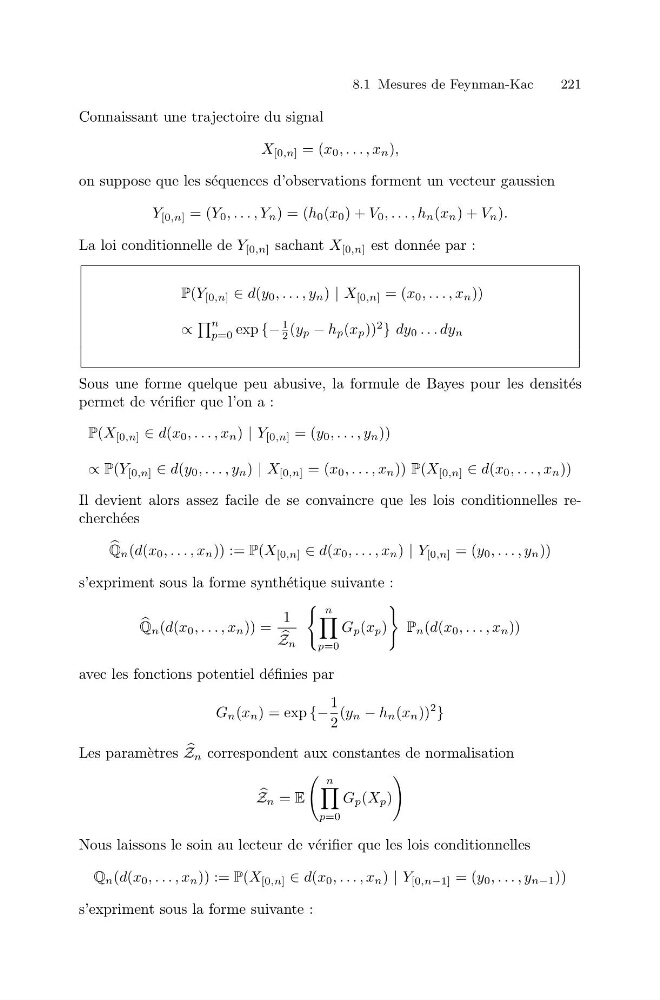
La loi conditionnelle de Y [0,n] sachant X [0,n] est donn´ ee par :
P(Y [0,n] ∈ d(y 0 , . . . , y n ) | X [0,n] = (x 0 , . . . , x n ))
∝
n
p=0 exp {−
1
2 (y p − h p (x p ))
2
} dy 0 . . . dy n
Sous une forme quelque peu abusive, la formule de Bayes pour les densit´ es
permet de v´ erifier que l’on a :
P(X [0,n] ∈ d(x 0 , . . . , x n ) | Y [0,n] = (y 0 , . . . , y n ))
∝ P(Y [0,n] ∈ d(y 0 , . . . , y n ) | X [0,n] = (x 0 , . . . , x n )) P(X [0,n] ∈ d(x 0 , . . . , x n ))
Il devient alors assez facile de se convaincre que les lois conditionnelles recherch´ ees
Q n (d(x 0 , . . . , x n )) := P(X [0,n] ∈ d(x 0 , . . . , x n ) | Y [0,n] = (y 0 , . . . , y n ))
s’expriment sous la forme synth´ etique suivante :
Q n (d(x 0 , . . . , x n )) =
1
Z n
n
p=0
G p (x p )
P n (d(x 0 , . . . , x n ))
avec les fonctions potentiel d´ efinies par
G n (x n ) = exp {−
1
2
(y n − h n (x n ))
2
}
Les param` etres
Z n correspondent aux constantes de normalisation
Z n = E
n
p=0
G p (X p )
Nous laissons le soin au lecteur de v´ erifier que les lois conditionnelles
Q n (d(x 0 , . . . , x n )) := P(X [0,n] ∈ d(x 0 , . . . , x n ) | Y [0,n−1] = (y 0 , . . . , y n−1 ))
s’expriment sous la forme suivante :