

176
6 M´ ethodes de Monte Carlo par chaˆ ınes de Markov (MCMC)
A premi` ere vue, la chaˆ ıne de Markov homog` ene de transitions K p semble
ˆ etre candidate pour avoir la mesure cible comme mesure invariante. Ainsi
apr` es une p´ eriode de chauffage, on pourrait penser que les ´ etats sont ` a peu
de choses pr` es distribu´ es selon π. Ceci est loin d’ˆ etre vrai. En effet, une
chaˆ ıne ne modifiant que la p
i` eme coordonn´ ee serait loin d’ˆ etre m´ elangeante.
Elle garderait perp´ etuellement en m´ emoire ses autres coordonn´ ees !
Afin de palier ` a ces prob` emes, l’´ echantillonneur de Gibbs est d´ efini en modifiant successivement toutes les coordonn´ ees. Plus pr´ ecis´ ement, la transition
de probabilit´ es correspondante est d´ efinie par
M = K 1 K 2 . . . K d
On v´ erifie sans trop de peine que la mesure cible est bien invariante pour
cette transition
πM = π(K 1 . . . K d ) = π(K 2 . . . K d ) = . . . = πK d = π
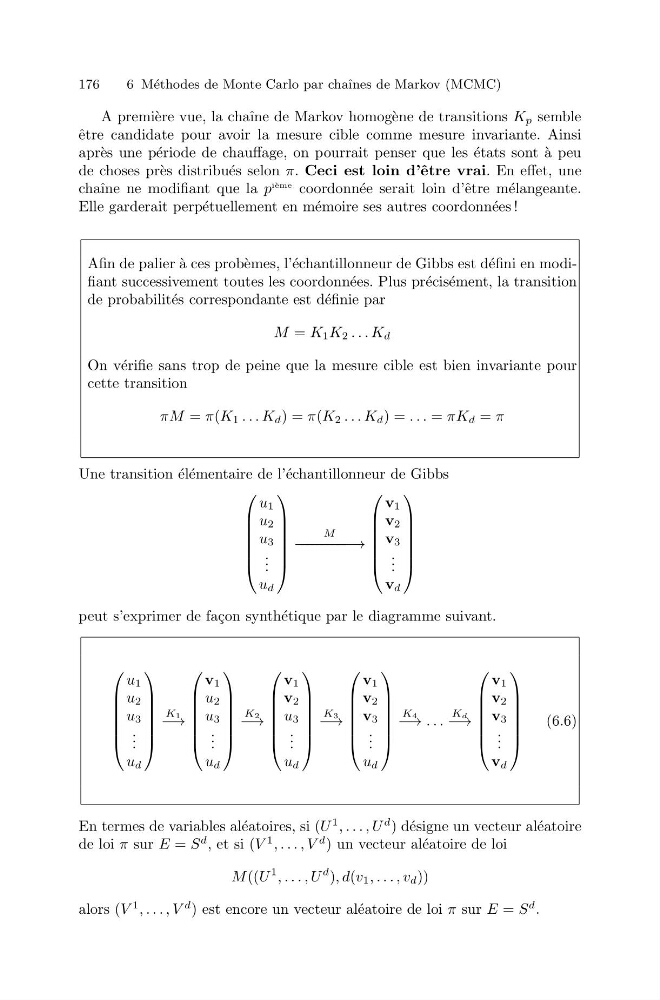
Une transition ´ el´ ementaire de l’´ echantillonneur de Gibbs
⎛
⎜
⎜
⎜
⎜
⎜
⎝
u 1
u 2
u 3
. . .
u d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
M
− − − − − − − − − − −→
⎛
⎜
⎜
⎜
⎜
⎜
⎝
v 1
v 2
v 3
. . .
v d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
peut s’exprimer de fa¸ con synth´ etique par le diagramme suivant.
⎛
⎜
⎜
⎜
⎜
⎜
⎝
u 1
u 2
u 3
. . .
u d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
K1
−→
⎛
⎜
⎜
⎜
⎜
⎜
⎝
v 1
u 2
u 3
. . .
u d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
K2
−→
⎛
⎜
⎜
⎜
⎜
⎜
⎝
v 1
v 2
u 3
. . .
u d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
K3
−→
⎛
⎜
⎜
⎜
⎜
⎜
⎝
v 1
v 2
v 3
. . .
u d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
K4
−→ . . .
K d
−→
⎛
⎜
⎜
⎜
⎜
⎜
⎝
v 1
v 2
v 3
. . .
v d
⎞
⎟
⎟
⎟
⎟
⎟
⎠
(6.6)
En termes de variables al´ eatoires, si (U
1 , . . . , U
d ) d´ esigne un vecteur al´ eatoire
de loi π sur E = S
d , et si (V
1 , . . . , V
d ) un vecteur al´ eatoire de loi
M ((U
1 , . . . , U
d ), d(v 1 , . . . , v d ))
alors (V
1 , . . . , V
d ) est encore un vecteur al´ eatoire de loi π sur E = S
d .