

148
6 M´ ethodes de Monte Carlo par chaˆ ınes de Markov (MCMC)
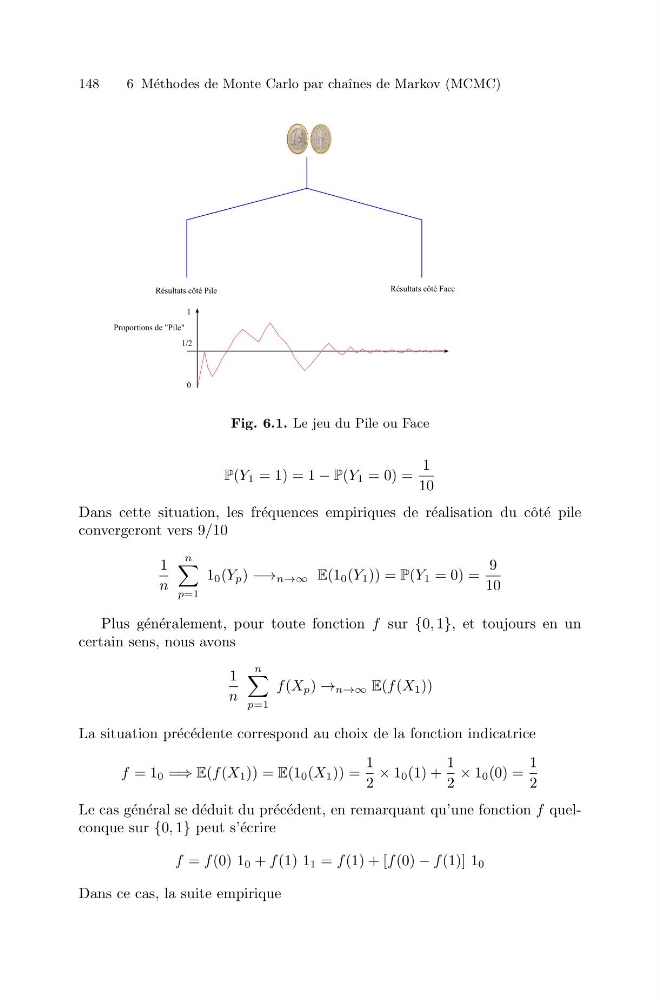
Fig. 6.1. Le jeu du Pile ou Face
P(Y 1 = 1) = 1 − P(Y 1 = 0) =
1
10
Dans cette situation, les fr´ equences empiriques de r´ ealisation du cot´ e pile
convergeront vers 9/10
1
n
n
p=1
1 0 (Y p ) −→ n→∞ E(1 0 (Y 1 )) = P(Y 1 = 0) =
9
10
Plus g´ en´ eralement, pour toute fonction f sur {0, 1}, et toujours en un
certain sens, nous avons
1
n
n
p=1
f (X p ) → n→∞ E(f (X 1 ))
La situation pr´ ec´ edente correspond au choix de la fonction indicatrice
f = 1 0 =⇒ E(f (X 1 )) = E(1 0 (X 1 )) =
1
2
× 1 0 (1) +
1
2
× 1 0 (0) =
1
2
Le cas g´ en´ eral se d´ eduit du pr´ ec´ edent, en remarquant qu’une fonction f quelconque sur {0, 1} peut s’´ ecrire
f = f (0) 1 0 + f (1) 1 1 = f (1) + [f (0) − f (1)] 1 0
Dans ce cas, la suite empirique
ˆ