

5.7 Processus non homog` enes
141
5.7.3 Interpr´ etations particulaires en champ moyen
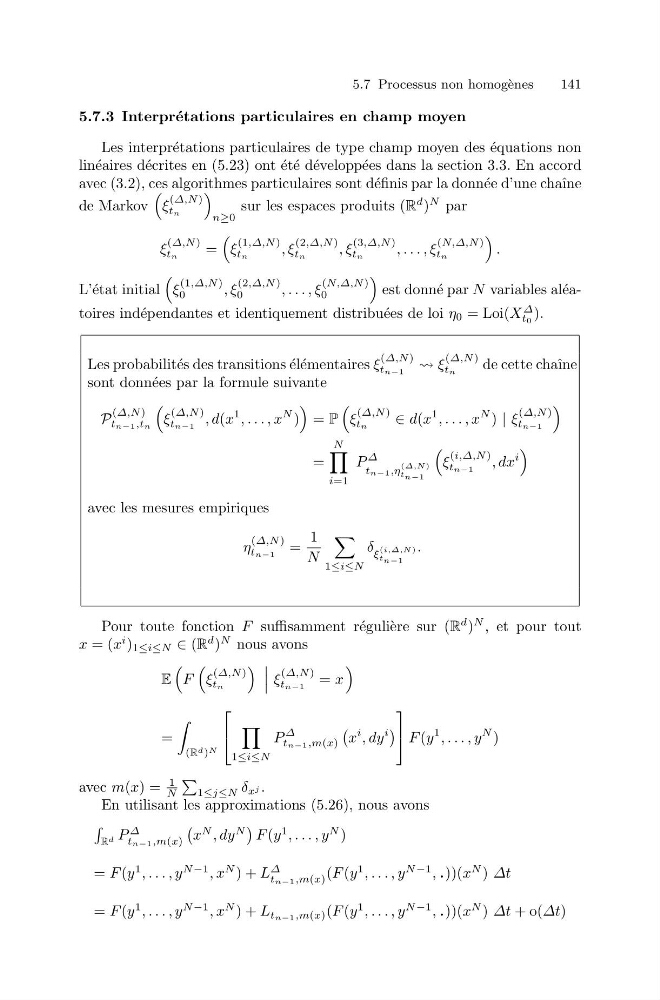
Les interpr´ etations particulaires de type champ moyen des ´ equations non
lin´ eaires d´ ecrites en (5.23) ont ´ et´ e d´ evelopp´ ees dans la section 3.3. En accord
avec (3.2), ces algorithmes particulaires sont d´ efinis par la donn´ ee d’une chaˆ ıne
de Markov
ξ
(Δ,N )
tn
n≥0
sur les espaces produits (R
d )
N par
ξ
(Δ,N )
tn
=
ξ
(1,Δ,N )
tn
, ξ
(2,Δ,N )
tn
, ξ
(3,Δ,N )
tn
, . . . , ξ
(N,Δ,N )
tn
.
L’´ etat initial
ξ
(1,Δ,N )
0
, ξ
(2,Δ,N )
0
, . . . , ξ
(N,Δ,N )
0
est donn´ e par N variables al´ eatoires ind´ ependantes et identiquement distribu´ ees de loi η 0 = Loi(X
Δ
t0 ).
Les probabilit´ es des transitions ´ el´ ementaires ξ
(Δ,N )
tn−1 ξ
(Δ,N )
tn
de cette chaˆ ıne
sont donn´ ees par la formule suivante
P
(Δ,N )
tn−1,tn
ξ
(Δ,N )
tn−1 , d(x
1 , . . . , x
N )
= P
ξ
(Δ,N )
tn
∈ d(x
1 , . . . , x
N ) | ξ
(Δ,N )
tn−1
=
N
i=1
P
Δ
tn−1,η
(Δ,N )
t n−1
ξ
(i,Δ,N )
tn−1
, dx
i
avec les mesures empiriques
η
(Δ,N )
tn−1 =
1
N
1≤i≤N
δ ξ
(i,Δ,N )
t n−1
.
Pour toute fonction F suffisamment r´ eguli` ere sur (R
d )
N , et pour tout
x = (x
i ) 1≤i≤N ∈ (R
d )
N nous avons
E
F
ξ
(Δ,N )
tn
ξ
(Δ,N )
tn−1 = x
=
(R d ) N
⎡
⎣
1≤i≤N
P
Δ
tn−1,m(x)
x
i , dy
i
⎤
⎦ F (y
1 , . . . , y
N )
avec m(x) =
1
N
1≤j≤N δ x j .
En utilisant les approximations (5.26), nous avons
R d P
Δ
tn−1,m(x)
x
N , dy
N
F (y
1 , . . . , y
N )
= F (y
1 , . . . , y
N −1 , x
N ) + L
Δ
tn−1,m(x) (F (y
1 , . . . , y
N −1 , .))(x
N ) Δt
= F (y
1 , . . . , y
N −1 , x
N ) + L tn−1,m(x) (F (y
1 , . . . , y
N −1 , .))(x
N ) Δt + o(Δt)