

132
5 Du temps discret au temps continu
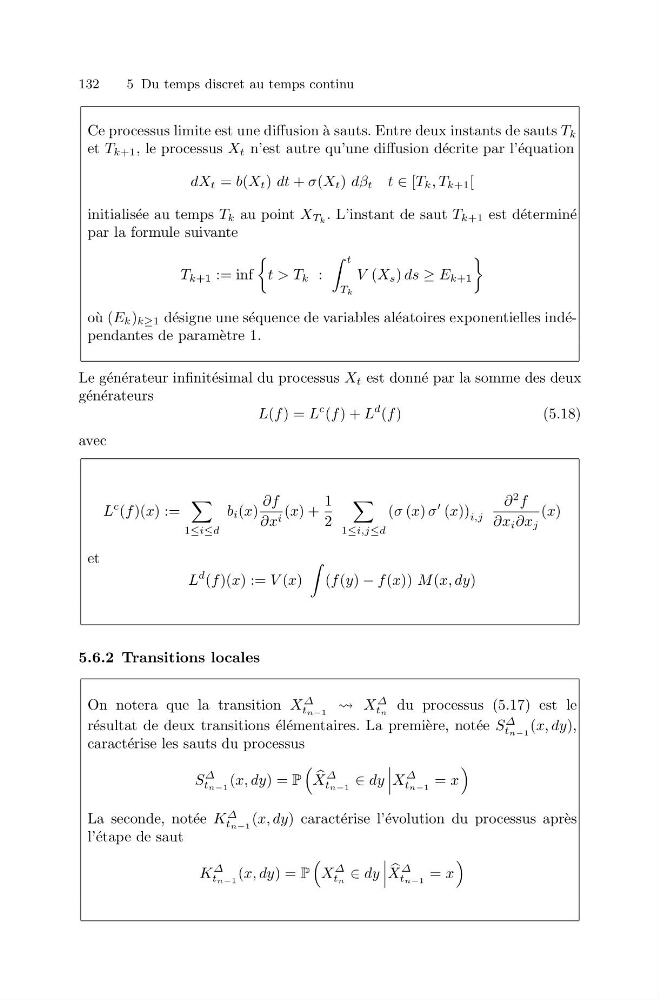
Ce processus limite est une diffusion ` a sauts. Entre deux instants de sauts T k
et T k+1 , le processus X t n’est autre qu’une diffusion d´ ecrite par l’´ equation
dX t = b(X t ) dt + σ(X t ) dβ t t ∈ [T k , T k+1 [
initialis´ ee au temps T k au point X T k . L’instant de saut T k+1 est d´ etermin´ e
par la formule suivante
T k+1 := inf
t > T k :
t
T k
V (X s ) ds ≥ E k+1
o` u (E k ) k≥1 d´ esigne une s´ equence de variables al´ eatoires exponentielles ind´ ependantes de param` etre 1.
Le g´ en´ erateur infinit´ esimal du processus X t est donn´ e par la somme des deux
g´ en´ erateurs
L(f ) = L
c (f ) + L
d (f )
(5.18)
avec
L
c (f )(x) :=
1≤i≤d
b i (x)
∂f
∂x i (x) +
1
2
1≤i,j≤d
(σ (x) σ
(x)) i,j
∂
2 f
∂x i ∂x j
(x)
et
L
d (f )(x) := V (x)
(f (y) − f (x)) M (x, dy)
5.6.2 Transitions locales
On notera que la transition X
Δ
tn−1 X
Δ
tn du processus (5.17) est le
r´ esultat de deux transitions ´ el´ ementaires. La premi` ere, not´ ee S
Δ
tn−1 (x, dy),
caract´ erise les sauts du processus
S
Δ
tn−1 (x, dy) = P
X
Δ
tn−1 ∈ dy
X
Δ
tn−1 = x
La seconde, not´ ee K
Δ
tn−1 (x, dy) caract´ erise l’´ evolution du processus apr` es
l’´ etape de saut
K
Δ
tn−1 (x, dy) = P
X
Δ
tn ∈ dy
X
Δ
tn−1 = x