

5.6 Processus de diffusion et ` a sauts marqu´ es
131
V : x ∈ E = R
d
→ V (x) ∈ [0, ∞[
d´ etermine le taux de sauts sur un site visit´ e x. L’amplitude du saut (Y n −
X
Δ
tn−1 ) est d´ etermin´ ee par la donn´ ee d’une transition markovienne M (x, dy)
sur l’espace E. Autrement, dit, nous avons
P
Y n ∈ dy
X
Δ
tn−1
= M (X
Δ
tn−1 , dy)
La condition initiale X
Δ
0 = X 0 est une variable al´ eatoire de loi η 0 .
Nous proposons par la suite une description alternative du sch´ ema de
discr´ etisation d´ efini ci-dessus.
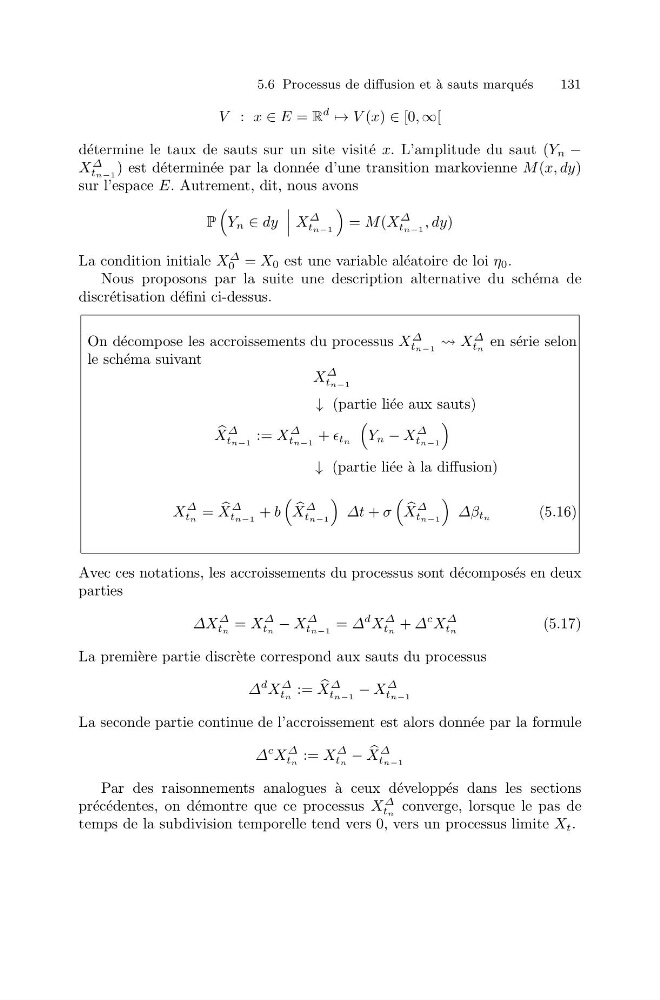
On d´ ecompose les accroissements du processus X
Δ
tn−1 X
Δ
tn en s´ erie selon
le sch´ ema suivant
X
Δ
tn−1
↓ (partie li´ ee aux sauts)
X
Δ
tn−1 := X
Δ
tn−1 + tn
Y n − X
Δ
tn−1
↓ (partie li´ ee ` a la diffusion)
X
Δ
tn =
X
Δ
tn−1 + b
X
Δ
tn−1
Δt + σ
X
Δ
tn−1
Δβ tn
(5.16)
Avec ces notations, les accroissements du processus sont d´ ecompos´ es en deux
parties
ΔX
Δ
tn = X
Δ
tn − X
Δ
tn−1 = Δ
d X
Δ
tn + Δ
c X
Δ
tn
(5.17)
La premi` ere partie discr` ete correspond aux sauts du processus
Δ
d X
Δ
tn :=
X
Δ
tn−1 − X
Δ
tn−1
La seconde partie continue de l’accroissement est alors donn´ ee par la formule
Δ
c X
Δ
tn := X
Δ
tn −
X
Δ
tn−1
Par des raisonnements analogues ` a ceux d´ evelopp´ es dans les sections
pr´ ec´ edentes, on d´ emontre que ce processus X
Δ
tn converge, lorsque le pas de
temps de la subdivision temporelle tend vers 0, vers un processus limite X t .