

130
5 Du temps discret au temps continu
⇓
∂
∂t
e
λnt η t (n)
= λ (n − 1)e
λnt η t (n − 1)
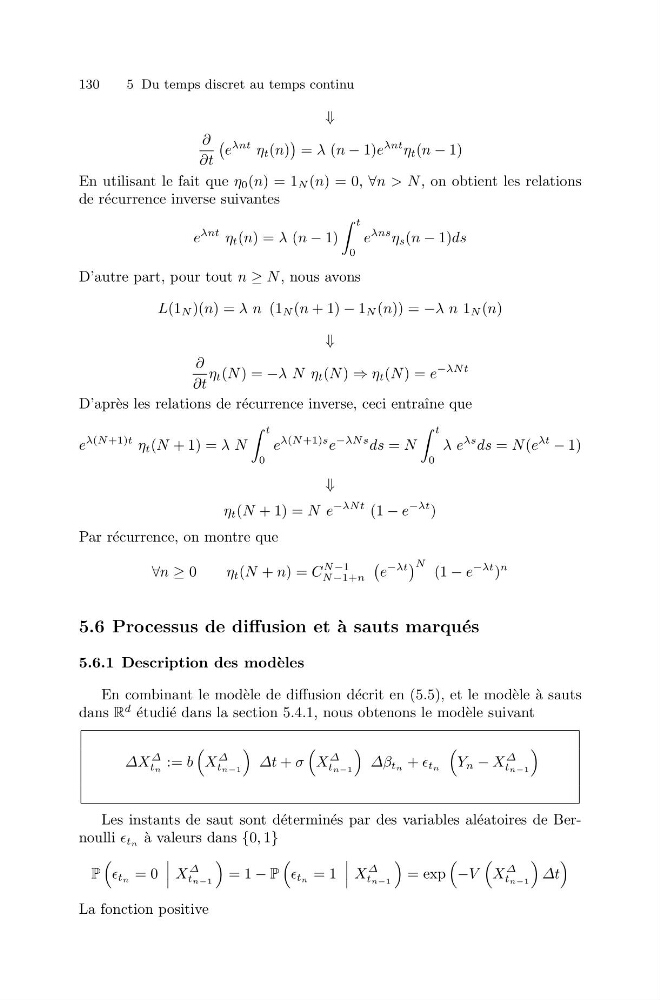
En utilisant le fait que η 0 (n) = 1 N (n) = 0, ∀n > N, on obtient les relations
de r´ ecurrence inverse suivantes
e
λnt η t (n) = λ (n − 1)
t
0
e
λns η s (n − 1)ds
D’autre part, pour tout n ≥ N , nous avons
L(1 N )(n) = λ n (1 N (n + 1) − 1 N (n)) = −λ n 1 N (n)
⇓
∂
∂t
η t (N ) = −λ N η t (N ) ⇒ η t (N ) = e
−λN t
D’apr` es les relations de r´ ecurrence inverse, ceci entraˆ ıne que
e
λ(N +1)t η t (N + 1) = λ N
t
0
e
λ(N +1)s e
−λN s ds = N
t
0
λ e
λs ds = N (e
λt
− 1)
⇓
η t (N + 1) = N e
−λN t (1 − e
−λt )
Par r´ ecurrence, on montre que
∀n ≥ 0
η t (N + n) = C
N −1
N −1+n
e
−λt
N (1 − e
−λt )
n
5.6 Processus de diffusion et ` a sauts marqu´ es
5.6.1 Description des mod` eles
En combinant le mod` ele de diffusion d´ ecrit en (5.5), et le mod` ele `
a sauts
dans R
d ´ etudi´ e dans la section 5.4.1, nous obtenons le mod` ele suivant
ΔX
Δ
tn := b
X
Δ
tn−1
Δt + σ
X
Δ
tn−1
Δβ tn + tn
Y n − X
Δ
tn−1
Les instants de saut sont d´ etermin´ es par des variables al´ eatoires de Bernoulli tn ` a valeurs dans {0, 1}
P
tn = 0
X
Δ
tn−1
= 1 − P
tn = 1
X
Δ
tn−1
= exp
−V
X
Δ
tn−1
Δt
La fonction positive