

122
5 Du temps discret au temps continu
5.4.6 Equation int´ egro-diff´ erentielle de Kolomogorov
D’apr` es la formule (5.15), nous avons
E(f (X t )) = E (f (X 0 )) +
t
0
E (L(f )(X s )) ds
En notant Loi(X t ) = η t la loi des ´ etats al´ eatoires X t , nous avons
E (L(f )(X s )) =
(f (y) − f (x))η s (dx)V (x)M (x, dy)
= η s (V M(f )) − η s (V f)
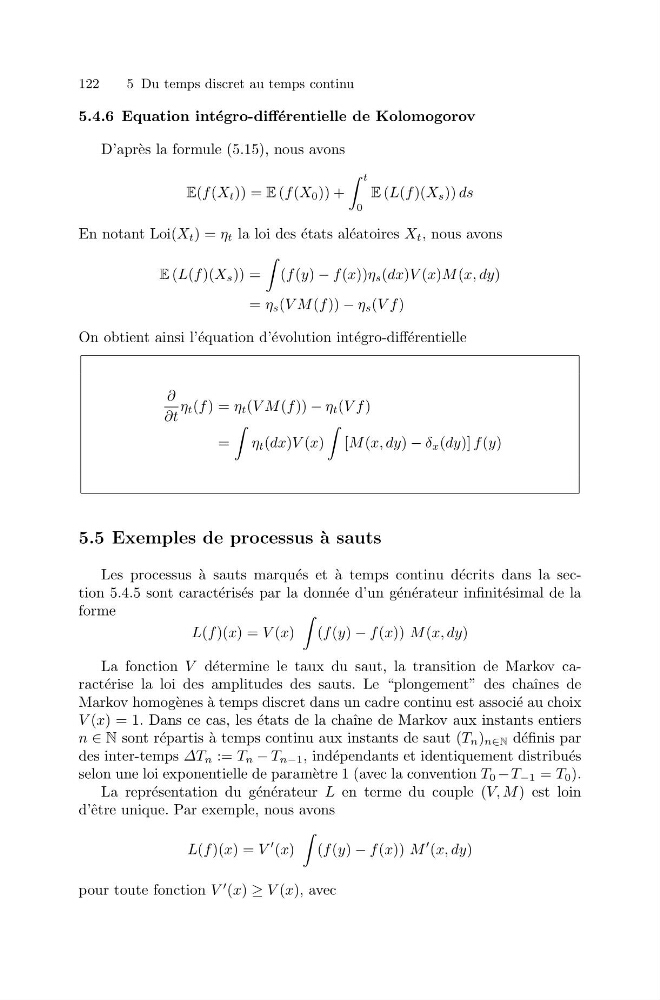
On obtient ainsi l’´ equation d’´ evolution int´ egro-diff´ erentielle
∂
∂t
η t (f ) = η t (V M(f )) − η t (V f)
=
η t (dx)V (x)
[M (x, dy) − δ x (dy)] f (y)
5.5 Exemples de processus ` a sauts
Les processus `
a sauts marqu´ es et ` a temps continu d´ ecrits dans la section 5.4.5 sont caract´ eris´ es par la donn´ ee d’un g´ en´ erateur infinit´ esimal de la
forme
L(f )(x) = V (x)
(f (y) − f (x)) M (x, dy)
La fonction V d´ etermine le taux du saut, la transition de Markov caract´ erise la loi des amplitudes des sauts. Le “plongement” des chaˆ ınes de
Markov homog` enes `
a temps discret dans un cadre continu est associ´ e au choix
V (x) = 1. Dans ce cas, les ´ etats de la chaˆ ıne de Markov aux instants entiers
n ∈ N sont r´ epartis `
a temps continu aux instants de saut (T n ) n∈N d´ efinis par
des inter-temps ΔT n := T n − T n−1 , ind´ ependants et identiquement distribu´ es
selon une loi exponentielle de param` etre 1 (avec la convention T 0 − T −1 = T 0 ).
La repr´ esentation du g´ en´ erateur L en terme du couple (V, M ) est loin
d’ˆ etre unique. Par exemple, nous avons
L(f )(x) = V
(x)
(f (y) − f (x)) M
(x, dy)
pour toute fonction V
(x) ≥ V (x), avec