

5.4 Processus ` a sauts marqu´ es
121
5.4.5 Processus ` a temps continu
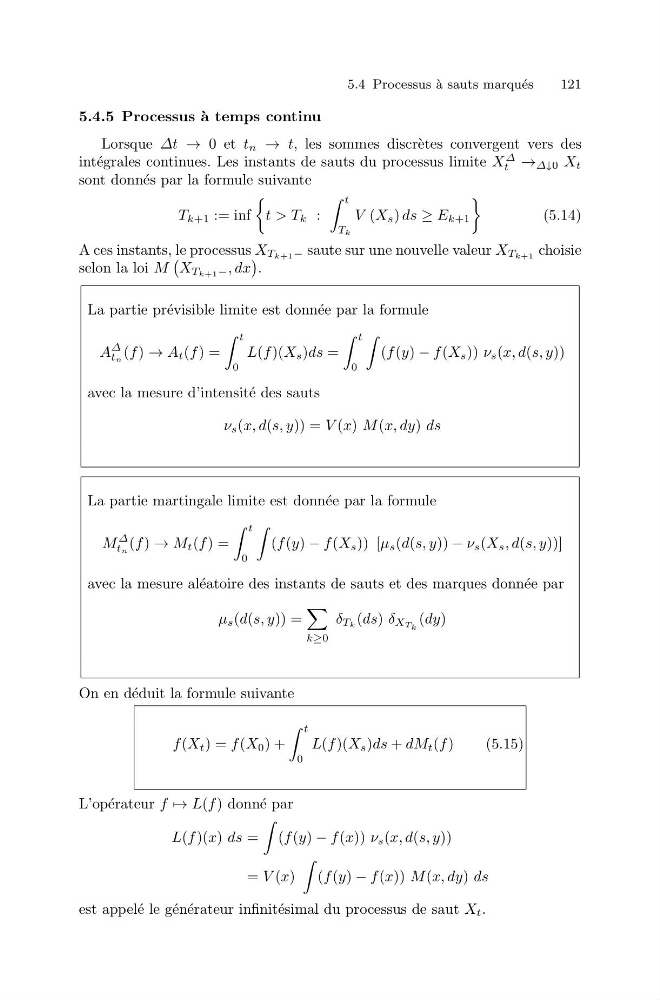
Lorsque Δt → 0 et t n → t, les sommes discr` etes convergent vers des
int´ egrales continues. Les instants de sauts du processus limite X
Δ
t → Δ↓0 X t
sont donn´ es par la formule suivante
T k+1 := inf
t > T k :
t
T k
V (X s ) ds ≥ E k+1
(5.14)
A ces instants, le processus X T k+1 − saute sur une nouvelle valeur X T k+1 choisie
selon la loi M
X T k+1 − , dx
.
La partie pr´ evisible limite est donn´ ee par la formule
A
Δ
tn (f ) → A t (f ) =
t
0
L(f )(X s )ds =
t
0
(f (y) − f (X s )) ν s (x, d(s, y))
avec la mesure d’intensit´ e des sauts
ν s (x, d(s, y)) = V (x) M (x, dy) ds
La partie martingale limite est donn´ ee par la formule
M
Δ
tn (f ) → M t (f ) =
t
0
(f (y) − f (X s )) [μ s (d(s, y)) − ν s (X s , d(s, y))]
avec la mesure al´ eatoire des instants de sauts et des marques donn´ ee par
μ s (d(s, y)) =
k≥0
δ T k (ds) δ X T k (dy)
On en d´ eduit la formule suivante
f (X t ) = f (X 0 ) +
t
0
L(f )(X s )ds + dM t (f )
(5.15)
L’op´ erateur f → L(f ) donn´ e par
L(f )(x) ds =
(f (y) − f (x)) ν s (x, d(s, y))
= V (x)
(f (y) − f (x)) M (x, dy) ds
est appel´ e le g´ en´ erateur infinit´ esimal du processus de saut X t .