

5.4 Processus ` a sauts marqu´ es
117
E
A
Δ
tn | (X
Δ
t0 , . . . , X
Δ
tn−1 )
= A
Δ
tn
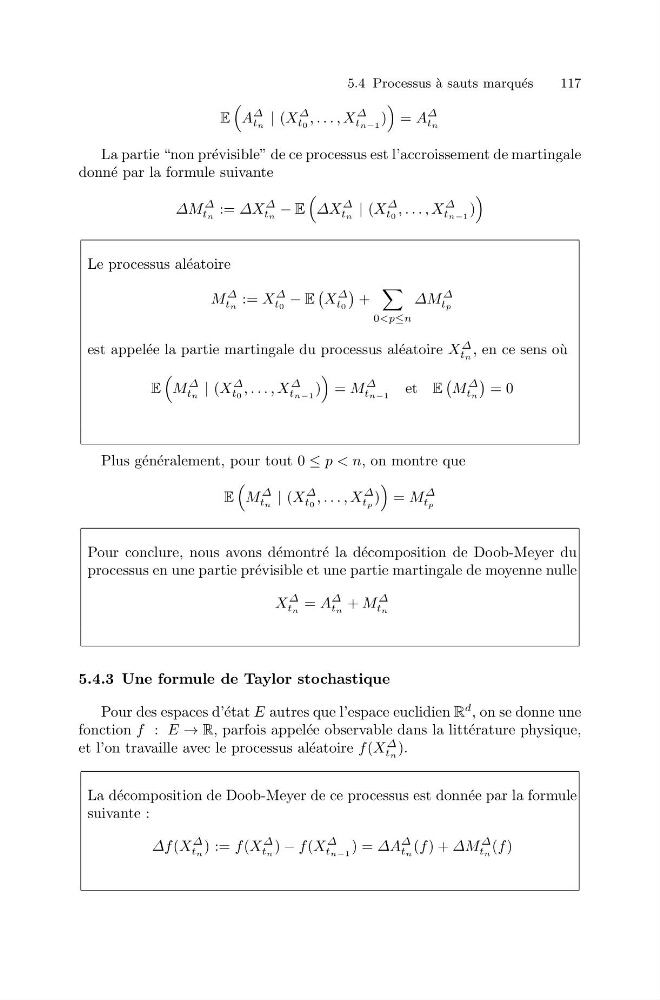
La partie “non pr´ evisible” de ce processus est l’accroissement de martingale
donn´ e par la formule suivante
ΔM
Δ
tn := ΔX
Δ
tn − E
ΔX
Δ
tn | (X
Δ
t0 , . . . , X
Δ
tn−1 )
Le processus al´ eatoire
M
Δ
tn := X
Δ
t0 − E
X
Δ
t0
+
0
Δ
tp
est appel´ ee la partie martingale du processus al´ eatoire X
Δ
tn , en ce sens o` u
E
M
Δ
tn | (X
Δ
t0 , . . . , X
Δ
tn−1 )
= M
Δ
tn−1
et E
M
Δ
tn
= 0
Plus g´ en´ eralement, pour tout 0 ≤ p < n, on montre que
E
M
Δ
tn | (X
Δ
t0 , . . . , X
Δ
tp )
= M
Δ
tp
Pour conclure, nous avons d´ emontr´ e la d´ ecomposition de Doob-Meyer du
processus en une partie pr´ evisible et une partie martingale de moyenne nulle
X
Δ
tn = A
Δ
tn + M
Δ
tn
5.4.3 Une formule de Taylor stochastique
Pour des espaces d’´ etat E autres que l’espace euclidien R
d , on se donne une
fonction f : E → R, parfois appel´ ee observable dans la litt´ erature physique,
et l’on travaille avec le processus al´ eatoire f (X
Δ
tn ).
La d´ ecomposition de Doob-Meyer de ce processus est donn´ ee par la formule
suivante :
Δf (X
Δ
tn ) := f (X
Δ
tn ) − f (X
Δ
tn−1 ) = ΔA
Δ
tn (f ) + ΔM
Δ
tn (f )