

114
5 Du temps discret au temps continu
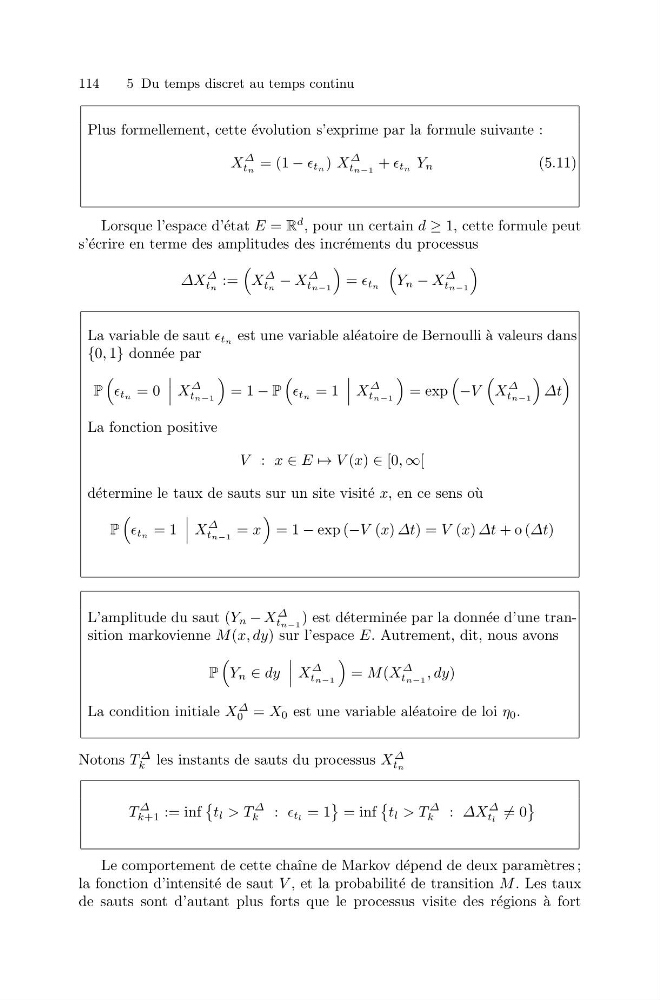
Plus formellement, cette ´ evolution s’exprime par la formule suivante :
X
Δ
tn = (1 − tn ) X
Δ
tn−1 + tn Y n
(5.11)
Lorsque l’espace d’´ etat E = R
d , pour un certain d ≥ 1, cette formule peut
s’´ ecrire en terme des amplitudes des incr´ ements du processus
ΔX
Δ
tn :=
X
Δ
tn − X
Δ
tn−1
= tn
Y n − X
Δ
tn−1
La variable de saut tn est une variable al´ eatoire de Bernoulli ` a valeurs dans
{0, 1} donn´ ee par
P
tn = 0
X
Δ
tn−1
= 1 − P
tn = 1
X
Δ
tn−1
= exp
−V
X
Δ
tn−1
Δt
La fonction positive
V : x ∈ E → V (x) ∈ [0, ∞[
d´ etermine le taux de sauts sur un site visit´ e x, en ce sens o` u
P
tn = 1
X
Δ
tn−1 = x
= 1 − exp (−V (x) Δt) = V (x) Δt + o (Δt)
L’amplitude du saut (Y n − X
Δ
tn−1 ) est d´ etermin´ ee par la donn´ ee d’une transition markovienne M (x, dy) sur l’espace E. Autrement, dit, nous avons
P
Y n ∈ dy
X
Δ
tn−1
= M (X
Δ
tn−1 , dy)
La condition initiale X
Δ
0 = X 0 est une variable al´ eatoire de loi η 0 .
Notons T
Δ
k les instants de sauts du processus X
Δ
tn
T
Δ
k+1 := inf
t l > T
Δ
k : t l = 1
= inf
t l > T
Δ
k : ΔX
Δ
t l
= 0
Le comportement de cette chaˆ ıne de Markov d´ epend de deux param` etres ;
la fonction d’intensit´ e de saut V , et la probabilit´ e de transition M . Les taux
de sauts sont d’autant plus forts que le processus visite des r´ egions `
a fort