

5.3 Exemples de diffusions
109
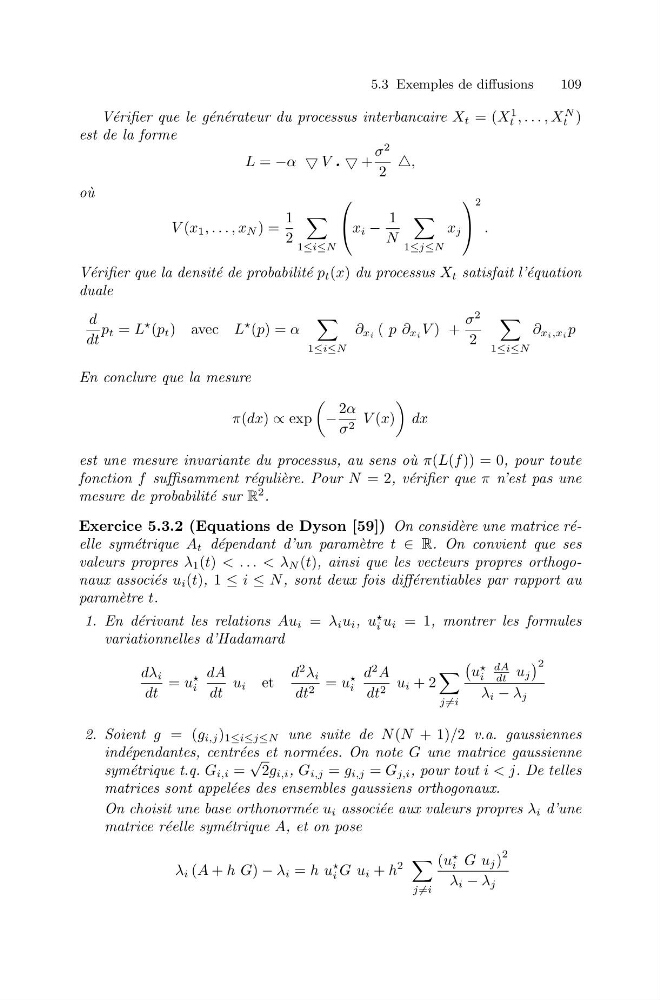
V´ erifier que le g´ en´ erateur du processus interbancaire X t = (X
1
t , . . . , X
N
t )
est de la forme
L = −α V . +
σ
2
2
,
o` u
V (x 1 , . . . , x N ) =
1
2
1≤i≤N
⎛
⎝ x i −
1
N
1≤j≤N
x j
⎞
⎠
2
.
V´ erifier que la densit´ e de probabilit´ e p t (x) du processus X t satisfait l’´ equation
duale
d
dt
p t = L
(p t ) avec L
(p) = α
1≤i≤N
∂ xi ( p ∂ xi V ) +
σ
2
2
1≤i≤N
∂ xi,xi p
En conclure que la mesure
π(dx) ∝ exp
−
2α
σ 2 V (x)
dx
est une mesure invariante du processus, au sens o` u π(L(f )) = 0, pour toute
fonction f suffisamment r´ eguli` ere. Pour N = 2, v´ erifier que π n’est pas une
mesure de probabilit´ e sur R
2 .
Exercice 5.3.2 (Equations de Dyson [59]) On consid` ere une matrice r´ eelle sym´ etrique A t d´ ependant d’un param` etre t ∈ R. On convient que ses
valeurs propres λ 1 (t) < . . . < λ N (t), ainsi que les vecteurs propres orthogonaux associ´ es u i (t), 1 ≤ i ≤ N , sont deux fois diff´ erentiables par rapport au
param` etre t.
1. En d´ erivant les relations Au i = λ i u i , u
i u i = 1, montrer les formules
variationnelles d’Hadamard
dλ i
dt
= u
i
dA
dt
u i et
d
2 λ i
dt 2 = u
i
d
2 A
dt 2 u i + 2
j =i
u
i
dA
dt u j
2
λ i − λ j
2. Soient g = (g i,j ) 1≤i≤j≤N une suite de N (N + 1)/2 v.a. gaussiennes
ind´ ependantes, centr´ ees et norm´ ees. On note G une matrice gaussienne
sym´ etrique t.q. G i,i =
√
2g i,i , G i,j = g i,j = G j,i , pour tout i < j. De telles
matrices sont appel´ ees des ensembles gaussiens orthogonaux.
On choisit une base orthonorm´ ee u i associ´ ee aux valeurs propres λ i d’une
matrice r´ eelle sym´ etrique A, et on pose
λ i (A + h G) − λ i = h u
i G u i + h
2
j =i
(u
i G u j )
2
λ i − λ j