

108
5 Du temps discret au temps continu
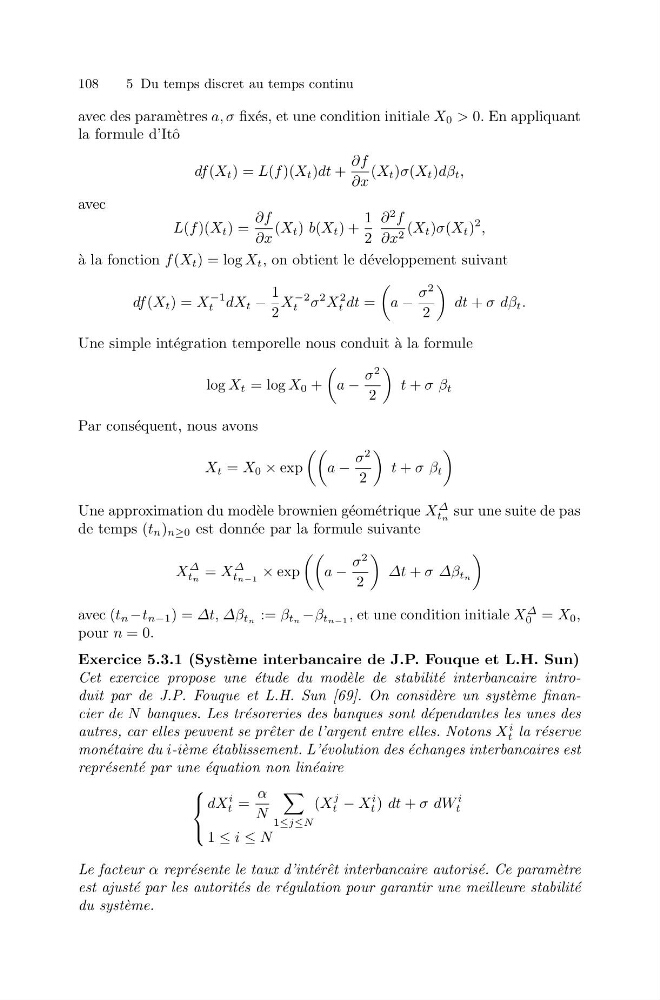
avec des param` etres a, σ fix´ es, et une condition initiale X 0 > 0. En appliquant
la formule d’Itˆ o
df (X t ) = L(f )(X t )dt +
∂f
∂x
(X t )σ(X t )dβ t ,
avec
L(f )(X t ) =
∂f
∂x
(X t ) b(X t ) +
1
2
∂
2 f
∂x 2 (X t )σ(X t )
2 ,
` a la fonction f (X t ) = log X t , on obtient le d´ eveloppement suivant
df (X t ) = X
−1
t dX t −
1
2
X
−2
t σ
2 X
2
t dt =
a −
σ
2
2
dt + σ dβ t .
Une simple int´ egration temporelle nous conduit `
a la formule
log X t = log X 0 +
a −
σ
2
2
t + σ β t
Par cons´ equent, nous avons
X t = X 0 × exp
a −
σ
2
2
t + σ β t
Une approximation du mod` ele brownien g´ eom´ etrique X
Δ
tn sur une suite de pas
de temps (t n ) n≥0 est donn´ ee par la formule suivante
X
Δ
tn = X
Δ
tn−1 × exp
a −
σ
2
2
Δt + σ Δβ tn
avec (t n −t n−1 ) = Δt, Δβ tn := β tn −β tn−1 , et une condition initiale X
Δ
0 = X 0 ,
pour n = 0.
Exercice 5.3.1 (Syst` eme interbancaire de J.P. Fouque et L.H. Sun)
Cet exercice propose une ´ etude du mod` ele de stabilit´ e interbancaire introduit par de J.P. Fouque et L.H. Sun [69]. On consid` ere un syst` eme financier de N banques. Les tr´ esoreries des banques sont d´ ependantes les unes des
autres, car elles peuvent se prˆ eter de l’argent entre elles. Notons X
i
t la r´ eserve
mon´ etaire du i-i` eme ´ etablissement. L’´ evolution des ´ echanges interbancaires est
repr´ esent´ e par une ´ equation non lin´ eaire
⎧
⎨
⎩
dX
i
t =
α
N
1≤j≤N
(X
j
t − X
i
t ) dt + σ dW
i
t
1 ≤ i ≤ N
Le facteur α repr´ esente le taux d’interˆ et interbancaire autoris´ e. Ce param` etre
est ajust´ e par les autorit´ es de r´ egulation pour garantir une meilleure stabilit´ e
du syst` eme.
´