

106
5 Du temps discret au temps continu
R
f (x) p t (x) dx =
R
f (x) p 0 (x) dx +
t
0
f (x) L
(p s )(x) dx
ds
=
R
f (x) p 0 (x) dx +
f (x)
t
0
L
(p s )(x)ds
dx
=
R
f (x)
p 0 (x) +
t
0
L
(p s )(x)ds
dx
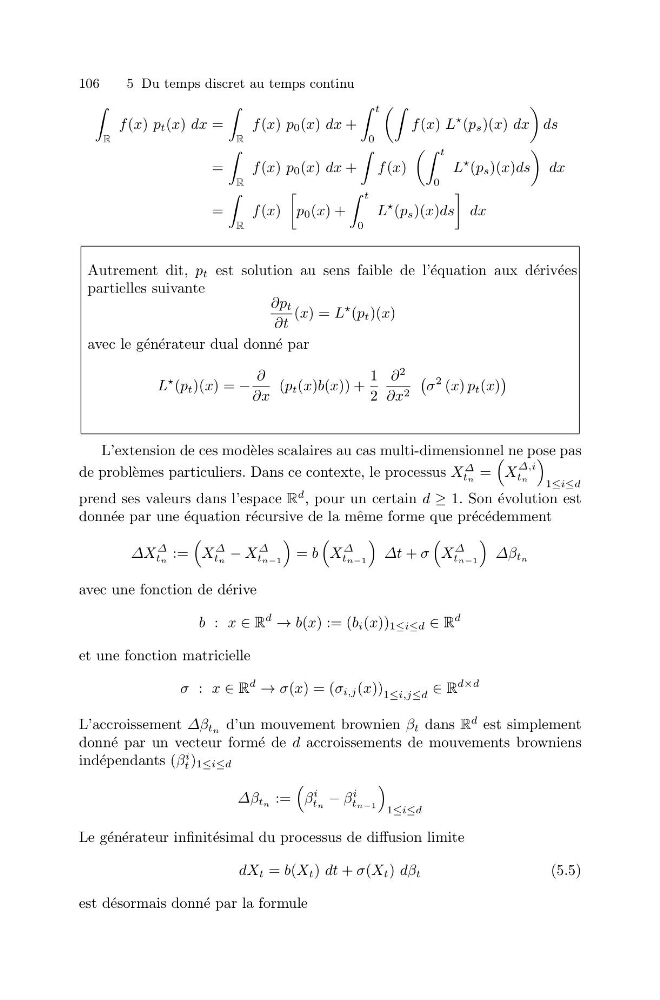
Autrement dit, p t est solution au sens faible de l’´ equation aux d´ eriv´ ees
partielles suivante
∂p t
∂t
(x) = L
(p t )(x)
avec le g´ en´ erateur dual donn´ e par
L
(p t )(x) = −
∂
∂x
(p t (x)b(x)) +
1
2
∂
2
∂x 2
σ
2 (x) p t (x)
L’extension de ces mod` eles scalaires au cas multi-dimensionnel ne pose pas
de probl` emes particuliers. Dans ce contexte, le processus X
Δ
tn =
X
Δ,i
tn
1≤i≤d
prend ses valeurs dans l’espace R
d , pour un certain d ≥ 1. Son ´ evolution est
donn´ ee par une ´ equation r´ ecursive de la mˆ eme forme que pr´ ec´ edemment
ΔX
Δ
tn :=
X
Δ
tn − X
Δ
tn−1
= b
X
Δ
tn−1
Δt + σ
X
Δ
tn−1
Δβ tn
avec une fonction de d´ erive
b : x ∈ R
d
→ b(x) := (b i (x)) 1≤i≤d ∈ R
d
et une fonction matricielle
σ : x ∈ R
d
→ σ(x) = (σ i,j (x)) 1≤i,j≤d ∈ R
d×d
L’accroissement Δβ tn d’un mouvement brownien β t dans R
d est simplement
donn´ e par un vecteur form´ e de d accroissements de mouvements browniens
ind´ ependants (β
i
t ) 1≤i≤d
Δβ tn :=
β
i
tn − β
i
tn−1
1≤i≤d
Le g´ en´ erateur infinit´ esimal du processus de diffusion limite
dX t = b(X t ) dt + σ(X t ) dβ t
(5.5)
est d´ esormais donn´ e par la formule