

102
5 Du temps discret au temps continu
P
X
Δ
tn |(X
Δ
t 0
,...,X
Δ
t n−1
) (dx n |x 0 , . . . , x n−1 )
= P
X
Δ
tn |X
Δ
t n−1 (dx n |x n−1 ) = M tn−1,tn (x n−1 , dx n )
= d´ ef.
1
√
2πσ 2 (xn−1)Δt
exp {−
1
2σ 2 (xn−1)Δt ((x n − x n−1 ) − b(x n−1 )Δt)
2
} dx n
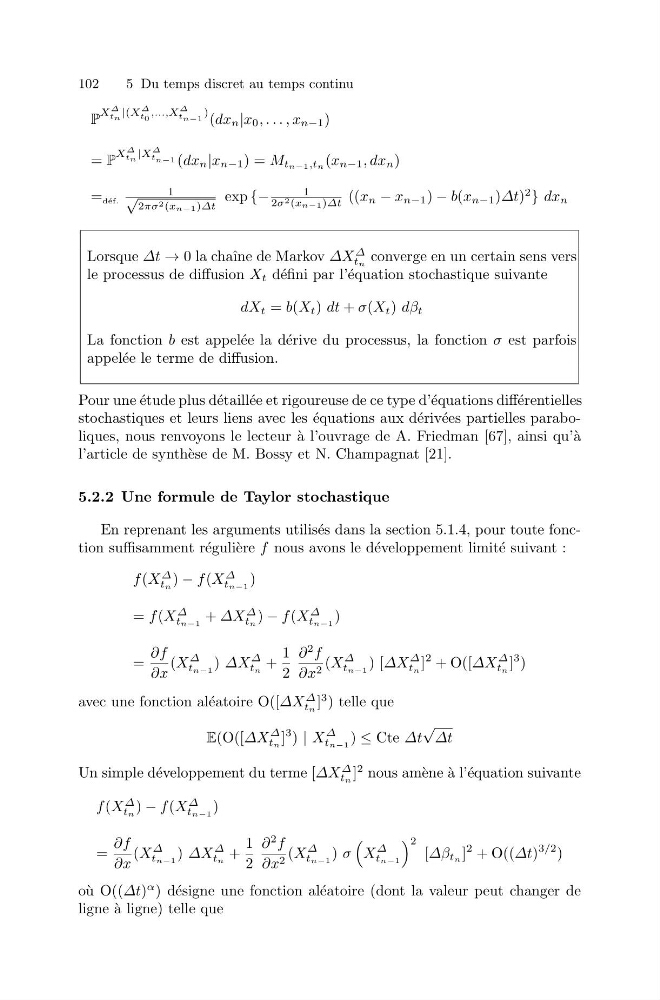
Lorsque Δt → 0 la chaˆ ıne de Markov ΔX
Δ
tn converge en un certain sens vers
le processus de diffusion X t d´ efini par l’´ equation stochastique suivante
dX t = b(X t ) dt + σ(X t ) dβ t
La fonction b est appel´ ee la d´ erive du processus, la fonction σ est parfois
appel´ ee le terme de diffusion.
Pour une ´ etude plus d´ etaill´ ee et rigoureuse de ce type d’´ equations diff´ erentielles
stochastiques et leurs liens avec les ´ equations aux d´ eriv´ ees partielles paraboliques, nous renvoyons le lecteur `
a l’ouvrage de A. Friedman [67], ainsi qu’` a
l’article de synth` ese de M. Bossy et N. Champagnat [21].
5.2.2 Une formule de Taylor stochastique
En reprenant les arguments utilis´ es dans la section 5.1.4, pour toute fonction suffisamment r´ eguli` ere f nous avons le d´ eveloppement limit´ e suivant :
f (X
Δ
tn ) − f (X
Δ
tn−1 )
= f (X
Δ
tn−1 + ΔX
Δ
tn ) − f (X
Δ
tn−1 )
=
∂f
∂x
(X
Δ
tn−1 ) ΔX
Δ
tn +
1
2
∂
2 f
∂x 2 (X
Δ
tn−1 ) [ΔX
Δ
tn ]
2 + O([ΔX
Δ
tn ]
3 )
avec une fonction al´ eatoire O([ΔX
Δ
tn ]
3 ) telle que
E(O([ΔX
Δ
tn ]
3 ) | X
Δ
tn−1 ) ≤ Cte Δt
√
Δt
Un simple d´ eveloppement du terme [ΔX
Δ
tn ]
2 nous am` ene `
a l’´ equation suivante
f (X
Δ
tn ) − f (X
Δ
tn−1 )
=
∂f
∂x
(X
Δ
tn−1 ) ΔX
Δ
tn +
1
2
∂
2 f
∂x 2 (X
Δ
tn−1 ) σ
X
Δ
tn−1
2
[Δβ tn ]
2 + O((Δt)
3/2 )
o` u O((Δt)
α ) d´ esigne une fonction al´ eatoire (dont la valeur peut changer de
ligne `
a ligne) telle que