

5.2 Processus de diffusion
101
R
∂
2 f
∂x 2 (x) p t (x) dx =
R
f (x)
∂
2 p t
∂x 2 (x) dx
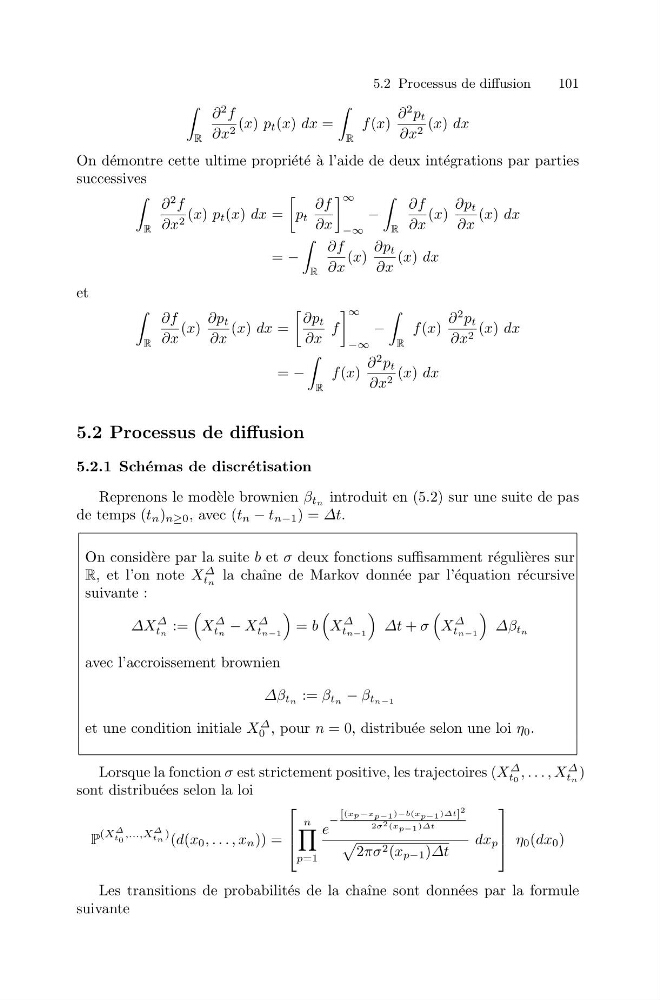
On d´ emontre cette ultime propri´ et´ e `
a l’aide de deux int´ egrations par parties
successives
R
∂
2 f
∂x 2 (x) p t (x) dx =
p t
∂f
∂x
∞
−∞
−
R
∂f
∂x
(x)
∂p t
∂x
(x) dx
= −
R
∂f
∂x
(x)
∂p t
∂x
(x) dx
et
R
∂f
∂x
(x)
∂p t
∂x
(x) dx =
∂p t
∂x
f
∞
−∞
−
R
f (x)
∂
2 p t
∂x 2 (x) dx
= −
R
f (x)
∂
2 p t
∂x 2 (x) dx
5.2 Processus de diffusion
5.2.1 Sch´ emas de discr´ etisation
Reprenons le mod` ele brownien β tn introduit en (5.2) sur une suite de pas
de temps (t n ) n≥0 , avec (t n − t n−1 ) = Δt.
On consid` ere par la suite b et σ deux fonctions suffisamment r´ eguli` eres sur
R, et l’on note X
Δ
tn la chaˆ ıne de Markov donn´ ee par l’´ equation r´ ecursive
suivante :
ΔX
Δ
tn :=
X
Δ
tn − X
Δ
tn−1
= b
X
Δ
tn−1
Δt + σ
X
Δ
tn−1
Δβ tn
avec l’accroissement brownien
Δβ tn := β tn − β tn−1
et une condition initiale X
Δ
0 , pour n = 0, distribu´ ee selon une loi η 0 .
Lorsque la fonction σ est strictement positive, les trajectoires (X
Δ
t0 , . . . , X
Δ
tn )
sont distribu´ ees selon la loi
P
(X
Δ
t 0
,...,X
Δ
tn ) (d(x 0 , . . . , x n )) =
⎡
⎢
⎣
n
p=1
e
−
[(xp−x p−1 )−b(x p−1 )Δt] 2
2σ 2 (x p−1 )Δt
2πσ 2 (x p−1 )Δt
dx p
⎤
⎥
⎦ η 0 (dx 0 )
Les transitions de probabilit´ es de la chaˆ ıne sont donn´ ees par la formule
suivante