

5.1 L’´ equation de la chaleur
97
P
1
N
N
i=1
f (β
i
t ) − E(f (β t ))
> >
≤
1
N N 2 E
[f (β t ) − E(f (β t ))]
2
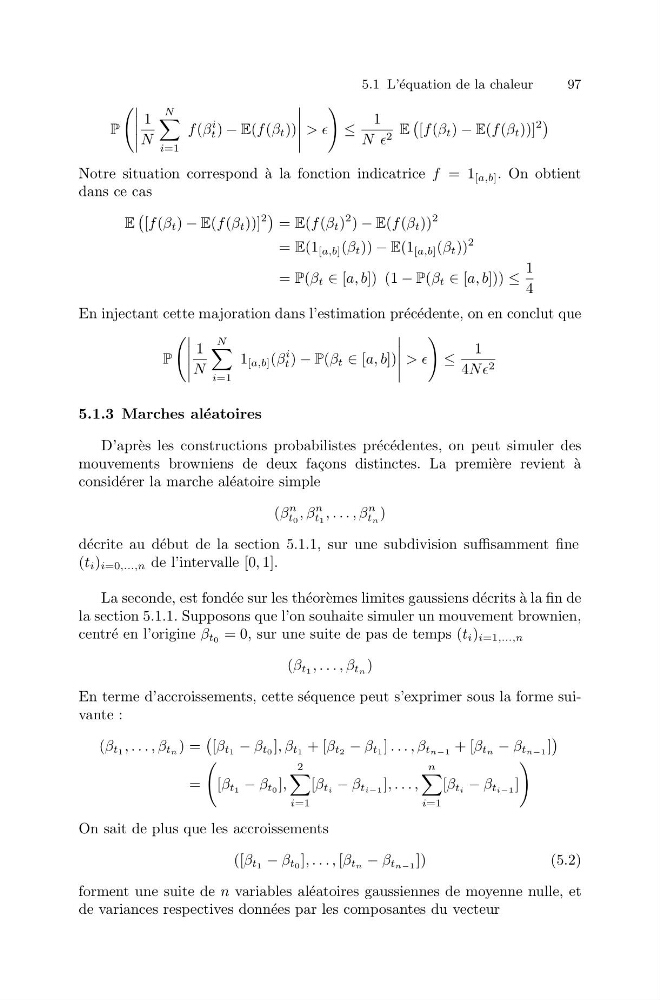
Notre situation correspond `
a la fonction indicatrice f = 1 [a,b] . On obtient
dans ce cas
E
[f (β t ) − E(f (β t ))]
2
= E(f (β t )
2 ) − E(f (β t ))
2
= E(1 [a,b] (β t )) − E(1 [a,b] (β t ))
2
= P(β t ∈ [a, b]) (1 − P(β t ∈ [a, b])) ≤
1
4
En injectant cette majoration dans l’estimation pr´ ec´ edente, on en conclut que
P
1
N
N
i=1
1 [a,b] (β
i
t ) − P(β t ∈ [a, b])
> >
≤
1
4NN 2
5.1.3 Marches al´ eatoires
D’apr` es les constructions probabilistes pr´ ec´ edentes, on peut simuler des
mouvements browniens de deux fa¸ cons distinctes. La premi` ere revient `
a
consid´ erer la marche al´ eatoire simple
(β
n
t0 , β
n
t1 , . . . , β
n
tn )
d´ ecrite au d´ ebut de la section 5.1.1, sur une subdivision suffisamment fine
(t i ) i=0,...,n de l’intervalle [0, 1].
La seconde, est fond´ ee sur les th´ eor` emes limites gaussiens d´ ecrits ` a la fin de
la section 5.1.1. Supposons que l’on souhaite simuler un mouvement brownien,
centr´ e en l’origine β t0 = 0, sur une suite de pas de temps (t i ) i=1,...,n
(β t1 , . . . , β tn )
En terme d’accroissements, cette s´ equence peut s’exprimer sous la forme suivante :
(β t1 , . . . , β tn ) =
[β t1 − β t0 ], β t1 + [β t2 − β t1 ] . . . , β tn−1 + [β tn − β tn−1 ]
=
[β t1 − β t0 ],
2
i=1
[β ti − β ti−1 ], . . . ,
n
i=1
[β ti − β ti−1 ]
On sait de plus que les accroissements
([β t1 − β t0 ], . . . , [β tn − β tn−1 ])
(5.2)
forment une suite de n variables al´ eatoires gaussiennes de moyenne nulle, et
de variances respectives donn´ ees par les composantes du vecteur