

96
5 Du temps discret au temps continu
Sans rentrer en profondeur dans l’´ etude des convergences de ces sch´ emas,
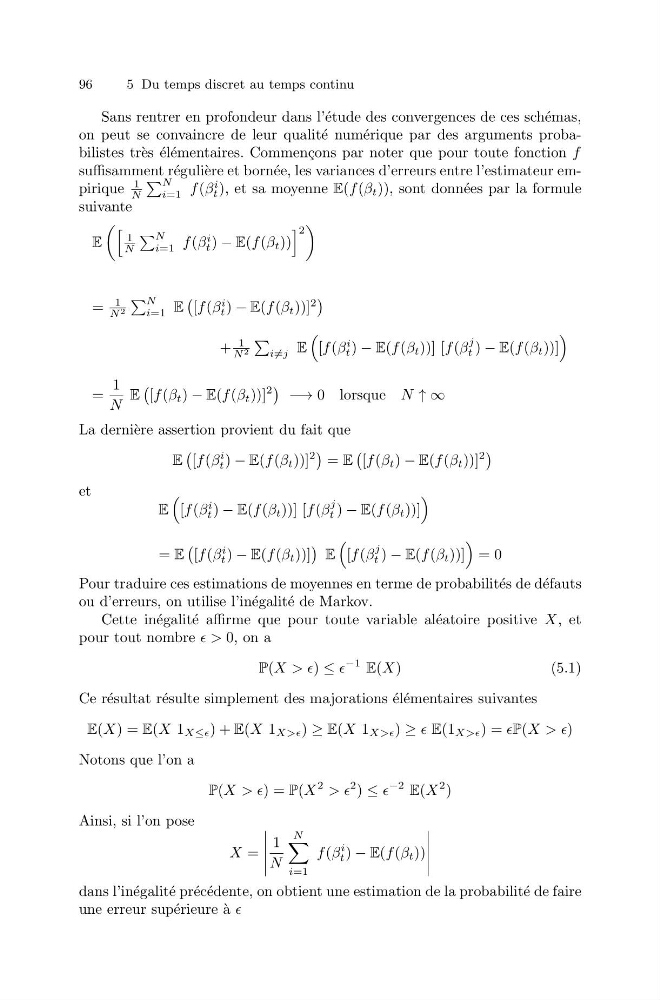
on peut se convaincre de leur qualit´ e num´ erique par des arguments probabilistes tr` es ´ el´ ementaires. Commen¸ cons par noter que pour toute fonction f
suffisamment r´ eguli` ere et born´ ee, les variances d’erreurs entre l’estimateur empirique
1
N
N
i=1 f (β
i
t ), et sa moyenne E(f (β t )), sont donn´ ees par la formule
suivante
E
1
N
N
i=1 f (β
i
t ) − E(f (β t ))
2
=
1
N 2
N
i=1 E
[f (β
i
t ) − E(f (β t ))]
2
+
1
N 2
i =j E
[f (β
i
t ) − E(f (β t ))] [f (β
j
t ) − E(f (β t ))]
=
1
N
E
[f (β t ) − E(f (β t ))]
2
−→ 0 lorsque N ↑ ∞
La derni` ere assertion provient du fait que
E
[f (β
i
t ) − E(f (β t ))]
2
= E
[f (β t ) − E(f (β t ))]
2
et
E
[f (β
i
t ) − E(f (β t ))] [f (β
j
t ) − E(f (β t ))]
= E
[f (β
i
t ) − E(f (β t ))]
E
[f (β
j
t ) − E(f (β t ))]
= 0
Pour traduire ces estimations de moyennes en terme de probabilit´ es de d´ efauts
ou d’erreurs, on utilise l’in´ egalit´ e de Markov.
Cette in´ egalit´ e affirme que pour toute variable al´ eatoire positive X, et
pour tout nombre > 0, on a
P(X > >) ≤
−1
E(X)
(5.1)
Ce r´ esultat r´ esulte simplement des majorations ´ el´ ementaires suivantes
E(X) = E(X 1 X≤ ) + E(X 1 X>> ) ≥ E(X 1 X>> ) ≥ E(1 X>> ) = P(X > >)
Notons que l’on a
P(X > >) = P(X
2 > >
2 ) ≤
−2
E(X
2 )
Ainsi, si l’on pose
X =
𨐿
1
N
N
i=1
f (β
i
t ) − E(f (β t ))
dans l’in´ egalit´ e pr´ ec´ edente, on obtient une estimation de la probabilit´ e de faire
une erreur sup´ erieure ` a