

5.1 L’´ equation de la chaleur
95
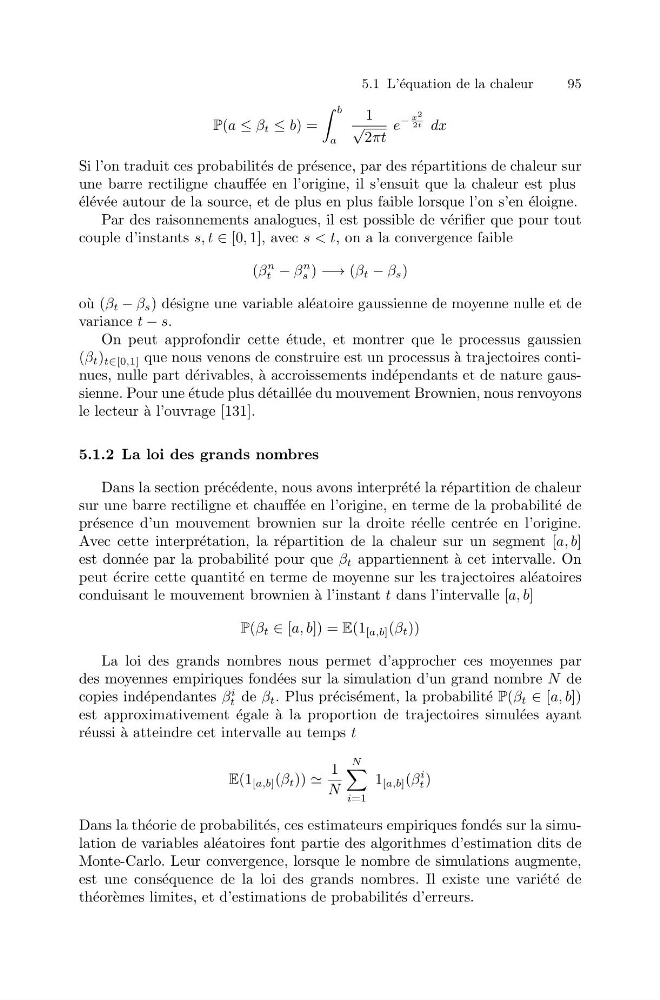
P(a ≤ β t ≤ b) =
b
a
1
√
2πt
e
−
x 2
2t dx
Si l’on traduit ces probabilit´ es de pr´ esence, par des r´ epartitions de chaleur sur
une barre rectiligne chauff´ ee en l’origine, il s’ensuit que la chaleur est plus
´ el´ ev´ ee autour de la source, et de plus en plus faible lorsque l’on s’en ´ eloigne.
Par des raisonnements analogues, il est possible de v´ erifier que pour tout
couple d’instants s, t ∈ [0, 1], avec s < t, on a la convergence faible
(β
n
t − β
n
s ) −→ (β t − β s )
o` u (β t − β s ) d´ esigne une variable al´ eatoire gaussienne de moyenne nulle et de
variance t − s.
On peut approfondir cette ´ etude, et montrer que le processus gaussien
(β t ) t∈[0,1] que nous venons de construire est un processus ` a trajectoires continues, nulle part d´ erivables, ` a accroissements ind´ ependants et de nature gaussienne. Pour une ´ etude plus d´ etaill´ ee du mouvement Brownien, nous renvoyons
le lecteur ` a l’ouvrage [131].
5.1.2 La loi des grands nombres
Dans la section pr´ ec´ edente, nous avons interpr´ et´ e la r´ epartition de chaleur
sur une barre rectiligne et chauff´ ee en l’origine, en terme de la probabilit´ e de
pr´ esence d’un mouvement brownien sur la droite r´ eelle centr´ ee en l’origine.
Avec cette interpr´ etation, la r´ epartition de la chaleur sur un segment [a, b]
est donn´ ee par la probabilit´ e pour que β t appartiennent ` a cet intervalle. On
peut ´ ecrire cette quantit´ e en terme de moyenne sur les trajectoires al´ eatoires
conduisant le mouvement brownien `
a l’instant t dans l’intervalle [a, b]
P(β t ∈ [a, b]) = E(1 [a,b] (β t ))
La loi des grands nombres nous permet d’approcher ces moyennes par
des moyennes empiriques fond´ ees sur la simulation d’un grand nombre N de
copies ind´ ependantes β
i
t de β t . Plus pr´ ecis´ ement, la probabilit´ e P(β t ∈ [a, b])
est approximativement ´ egale ` a la proportion de trajectoires simul´ ees ayant
r´ eussi ` a atteindre cet intervalle au temps t
E(1 [a,b] (β t ))
1
N
N
i=1
1 [a,b] (β
i
t )
Dans la th´ eorie de probabilit´ es, ces estimateurs empiriques fond´ es sur la simulation de variables al´ eatoires font partie des algorithmes d’estimation dits de
Monte-Carlo. Leur convergence, lorsque le nombre de simulations augmente,
est une cons´ equence de la loi des grands nombres. Il existe une vari´ et´ e de
th´ eor` emes limites, et d’estimations de probabilit´ es d’erreurs.