

94
5 Du temps discret au temps continu
t ∈ [t i−1 , t i [=
i − 1
n
,
i
n
⇐⇒ nt ∈ [i − 1, i[ ⇐⇒
[nt]
n
=
(i − 1)
n
= t i−1 .
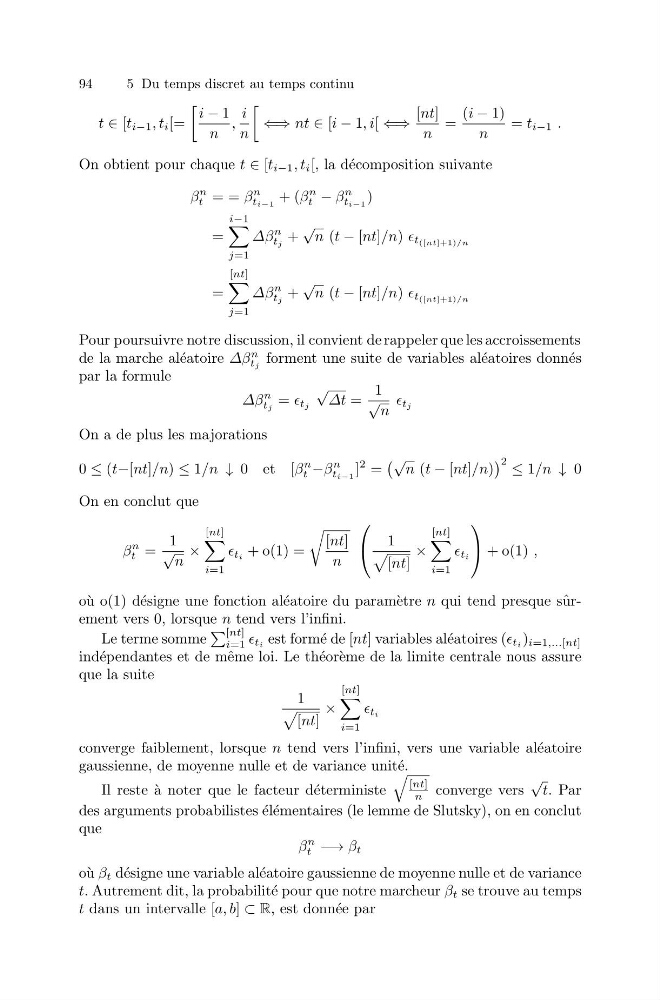
On obtient pour chaque t ∈ [t i−1 , t i [, la d´ ecomposition suivante
β
n
t = = β
n
ti−1 + (β
n
t − β
n
ti−1 )
=
i−1
j=1
Δβ
n
tj +
√
n (t − [nt]/n) t ([nt]+1)/n
=
[nt]
j=1
Δβ
n
tj +
√
n (t − [nt]/n) t ([nt]+1)/n
Pour poursuivre notre discussion, il convient de rappeler que les accroissements
de la marche al´ eatoire Δβ
n
tj forment une suite de variables al´ eatoires donn´ es
par la formule
Δβ
n
tj = tj
√
Δt =
1
√ n
tj
On a de plus les majorations
0 ≤ (t−[nt]/n) ≤ 1/n ↓ 0 et [β
n
t −β
n
ti−1 ]
2 =
√
n (t − [nt]/n)
2 ≤ 1/n ↓ 0
On en conclut que
β
n
t =
1
√ n
×
[nt]
i=1
ti + o(1) =
[nt]
n
⎛
⎝ 1
[nt]
×
[nt]
i=1
ti
⎞
⎠ + o(1) ,
o` u o(1) d´ esigne une fonction al´ eatoire du param` etre n qui tend presque surement vers 0, lorsque n tend vers l’infini.
Le terme somme
[nt]
i=1 ti est form´ e de [nt] variables al´ eatoires ( ti ) i=1,...[nt]
ind´ ependantes et de mˆ eme loi. Le th´ eor` eme de la limite centrale nous assure
que la suite
1
[nt]
×
[nt]
i=1
ti
converge faiblement, lorsque n tend vers l’infini, vers une variable al´ eatoire
gaussienne, de moyenne nulle et de variance unit´ e.
Il reste ` a noter que le facteur d´ eterministe
[nt]
n converge vers
√
t. Par
des arguments probabilistes ´ el´ ementaires (le lemme de Slutsky), on en conclut
que
β
n
t −→ β t
o` u β t d´ esigne une variable al´ eatoire gaussienne de moyenne nulle et de variance
t. Autrement dit, la probabilit´ e pour que notre marcheur β t se trouve au temps
t dans un intervalle [a, b] ⊂ R, est donn´ ee par
ˆ