

92
5 Int´ egrale stochastique
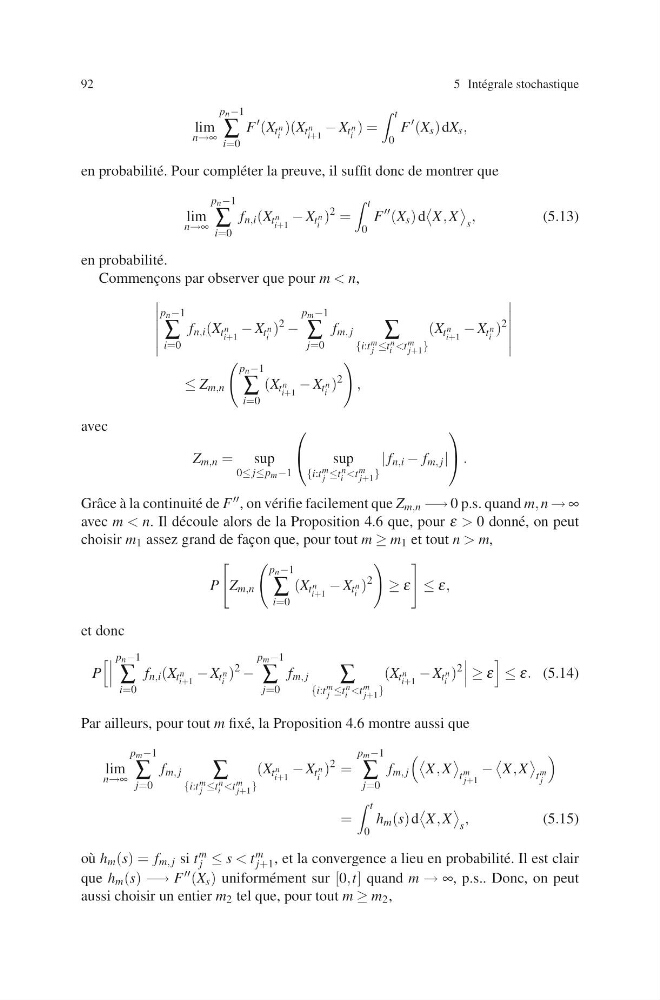
lim
n→∞
p n −1
∑
i=0
F
(X t n
i
)(X t n
i+1
− X t n
i
) =
t
0
F
(X s ) dX s ,
en probabilit´ e. Pour compl´ eter la preuve, il suffit donc de montrer que
lim
n→∞
p n −1
∑
i=0
f n,i (X t n
i+1
− X t n
i
)
2 =
t
0
F
(X s ) d
X, X
s
,
(5.13)
en probabilit´ e.
Commenc ¸ons par observer que pour m < n,
p n −1
∑
i=0
f n,i (X t n
i+1
− X t n
i
)
2 −
p m −1
∑
j=0
f m, j
∑
{i:t m
j ≤t n
i
(X t n
i+1
− X t n
i
)
2
≤ Z m,n
p n −1
∑
i=0
(X t n
i+1
− X t n
i
)
2
,
avec
Z m,n = sup
0≤ j≤p m −1
sup
{i:t m
j ≤t n
i
| f n,i − f m, j |
.
Grˆ ace `
a la continuit´ e de F , on v´ erifie facilement que Z m,n −→ 0 p.s. quand m, n → ∞
avec m < n. Il d´ ecoule alors de la Proposition 4.6 que, pour ε > 0 donn´ e, on peut
choisir m 1 assez grand de fac ¸on que, pour tout m ≥ m 1 et tout n > m,
P
Z m,n
p n −1
∑
i=0
(X t n
i+1
− X t n
i
)
2
≥ ε
≤ ε,
et donc
P
p n −1
∑
i=0
f n,i (X t n
i+1
− X t n
i
)
2 −
p m −1
∑
j=0
f m, j
∑
{i:t m
j ≤t n
i
(X t n
i+1
− X t n
i
)
2
≥ ε
≤ ε. (5.14)
Par ailleurs, pour tout m fix´ e, la Proposition 4.6 montre aussi que
lim
n→∞
p m −1
∑
j=0
f m, j
∑
{i:t m
j ≤t n
i
(X t n
i+1
− X t n
i
)
2 =
p m −1
∑
j=0
f m, j
X, X
t m
j+1
−
X, X
t m
j
=
t
0
h m (s) d
X, X
s
,
(5.15)
o` u h m (s) = f m, j si t m
j ≤ s < t m
j+1 , et la convergence a lieu en probabilit´ e. Il est clair
que h m (s) −→ F (X s ) uniform´ ement sur [0,t] quand m → ∞, p.s.. Donc, on peut
aussi choisir un entier m 2 tel que, pour tout m ≥ m 2 ,