

5.2 La formule d’Itˆ o
91
lim
n→∞
p n −1
∑
i=0
X t n
i+1
(X t n
i+1
− X t n
i
) =
t
0
X s dX s + X, X t ,
en probabilit´ e. La limite obtenue est diff´ erente de
t
0 X s dX s sauf si la partie martingale de X est d´ eg´ en´ er´ ee. Si on fait la somme des deux convergences pr´ ec´ edentes, on
aboutit `
a la formule
(X t )
2 − (X 0 )
2 = 2
t
0
X s dX s + X, X t
qui est un cas particulier de la formule d’Itˆ o du paragraphe suivant.
5.2 La formule d’Itˆ o
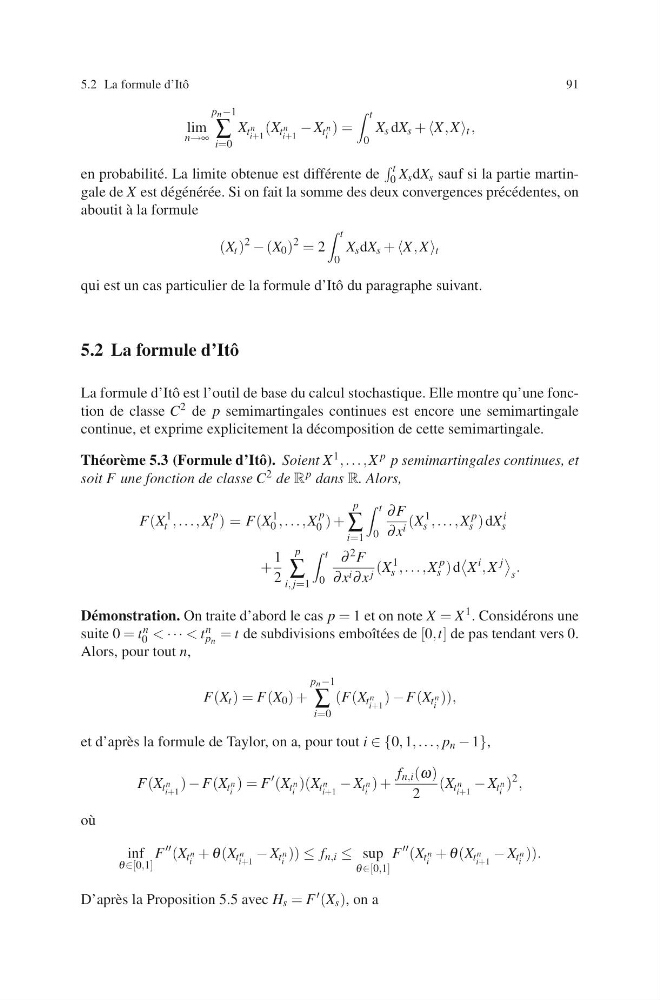
La formule d’Itˆ o est l’outil de base du calcul stochastique. Elle montre qu’une fonction de classe C 2 de p semimartingales continues est encore une semimartingale
continue, et exprime explicitement la d´ ecomposition de cette semimartingale.
Th´ eor` eme 5.3 (Formule d’Itˆ o). Soient X 1 , . . . , X p p semimartingales continues, et
soit F une fonction de classe C 2 de R p dans R. Alors,
F(X
1
t , . . . , X
p
t ) = F(X
1
0 , . . . , X
p
0 ) +
p
∑
i=1
t
0
∂ F
∂ x i (X
1
s , . . . , X
p
s ) dX
i
s
+
1
2
p
∑
i, j=1
t
0
∂ 2 F
∂ x i ∂ x j (X
1
s , . . . , X
p
s ) d
X
i , X
j
s
.
D´ emonstration. On traite d’abord le cas p = 1 et on note X = X 1 . Consid´ erons une
suite 0 = t n
0 < · · · < t n
p n = t de subdivisions emboˆ ıt´ ees de [0,t] de pas tendant vers 0.
Alors, pour tout n,
F(X t ) = F(X 0 ) +
p n −1
∑
i=0
(F(X t n
i+1
) − F(X t n
i
)),
et d’apr` es la formule de Taylor, on a, pour tout i ∈ {0, 1, . . . , p n − 1},
F(X t n
i+1
) − F(X t n
i
) = F
(X t n
i
)(X t n
i+1
− X t n
i
) +
f n,i (ω)
2
(X t n
i+1
− X t n
i
)
2 ,
o` u
inf
θ ∈[0,1]
F
(X t n
i
+ θ (X t n
i+1
− X t n
i
)) ≤ f n,i ≤ sup
θ ∈[0,1]
F
(X t n
i
+ θ (X t n
i+1
− X t n
i
)).
D’apr` es la Proposition 5.5 avec H s = F (X s ), on a