

5.1 Construction de l’int´ egrale stochastique
83
(ces propri´ et´ es sont faciles `
a v´ erifier, par exemple en utilisant les approximations de
M, N
). On conclut que
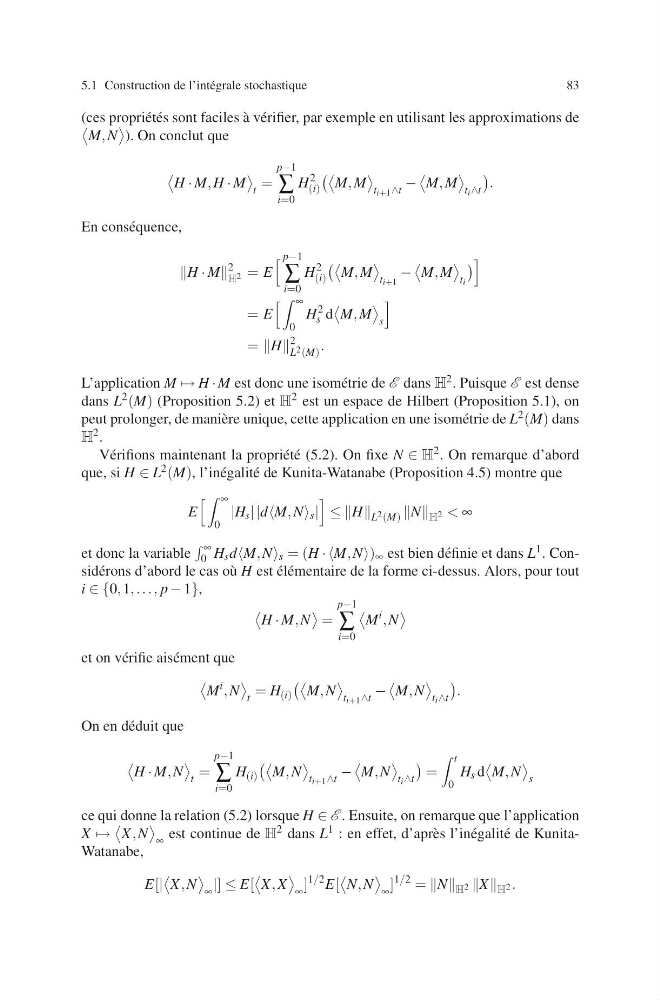
H · M, H · M
t
=
p−1
∑
i=0
H
2
(i)
M, M
t i+1 ∧t
−
M, M
t i ∧t
.
En cons´ equence,
H · M
2
H 2 = E
p−1
∑
i=0
H
2
(i)
M, M
t i+1
−
M, M
t i
= E
∞
0
H
2
s d
M, M
s
= H
2
L 2 (M) .
L’application M → H · M est donc une isom´ etrie de E dans H 2 . Puisque E est dense
dans L 2 (M) (Proposition 5.2) et H 2 est un espace de Hilbert (Proposition 5.1), on
peut prolonger, de mani` ere unique, cette application en une isom´ etrie de L 2 (M) dans
H 2 .
V´ erifions maintenant la propri´ et´ e (5.2). On fixe N ∈ H 2 . On remarque d’abord
que, si H ∈ L 2 (M), l’in´ egalit´ e de Kunita-Watanabe (Proposition 4.5) montre que
E
∞
0
|H s | |dM, N s |
≤ ≤H L 2 (M) N H 2 < ∞
et donc la variable
∞
0 H s dM, N s = (H · ·M, N) ∞ est bien d´ efinie et dans L 1 . Consid´ erons d’abord le cas o` u H est ´
el´ ementaire de la forme ci-dessus. Alors, pour tout
i ∈ {0, 1, . . . , p − 1},
H · M, N
=
p−1
∑
i=0
M
i , N
et on v´ erifie ais´ ement que
M
i , N
t
= H (i)
M, N
t i+1 ∧t
−
M, N
t i ∧t
.
On en d´ eduit que
H · M, N
t
=
p−1
∑
i=0
H (i)
M, N
t i+1 ∧t
−
M, N
t i ∧t
=
t
0
H s d
M, N
s
ce qui donne la relation (5.2) lorsque H ∈ E . Ensuite, on remarque que l’application
X →
X, N
∞
est continue de H 2 dans L 1 : en effet, d’apr` es l’in´ egalit´ e de KunitaWatanabe,
E[|
X, N
∞
|] ≤ E[
X, X
∞
]
1/2 E[
N, N
∞
]
1/2 = N H 2 X H 2 .