

82
5 Int´ egrale stochastique
ce qui entraˆ ıne
K u = 0,
d
M, M
u
p.p., p.s.
c’est-` a-dire K = 0 dans L 2 (M).
Rappelons la notation X T pour le processus X arrˆ et´ e au temps d’arrˆ et T , X T
t =
X t∧T .
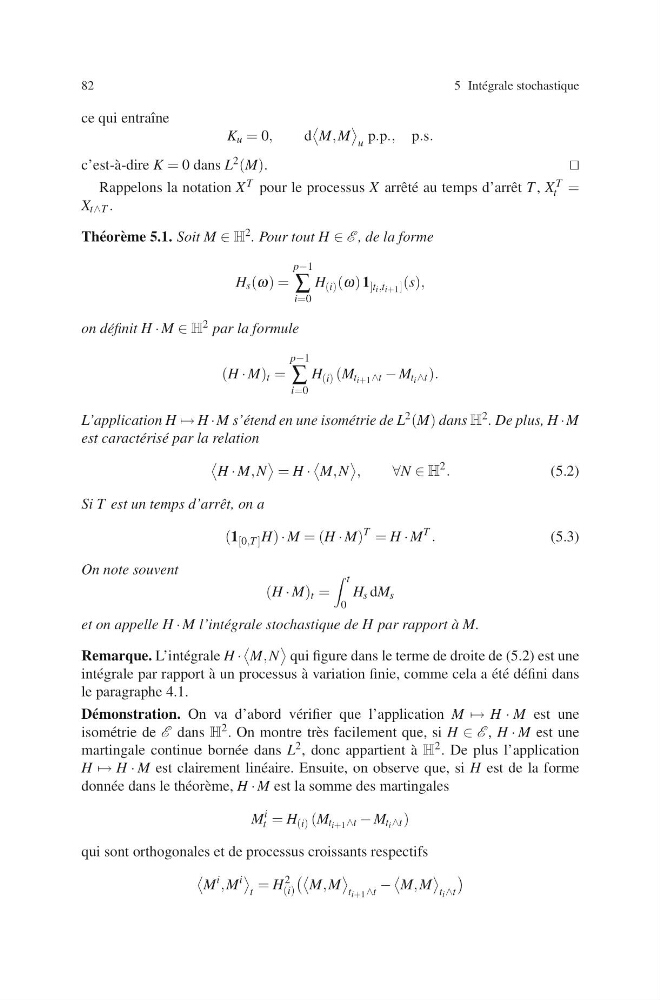
Th´ eor` eme 5.1. Soit M ∈ H 2 . Pour tout H ∈ E , de la forme
H s (ω) =
p−1
∑
i=0
H (i) (ω) 1 ]t i ,t i+1 ] (s),
on d´ efinit H · M ∈ H 2 par la formule
(H · M) t =
p−1
∑
i=0
H (i) (M t i+1 ∧t − M t i ∧t ).
L’application H → H ·M s’´ etend en une isom´ etrie de L 2 (M) dans H 2 . De plus, H ·M
est caract´ eris´ e par la relation
H · M, N
= H ·
M, N
,
∀N ∈ H
2 .
(5.2)
Si T est un temps d’arrˆ et, on a
(1 [0,T ] H) · M = (H · M)
T = H · M
T .
(5.3)
On note souvent
(H · M) t =
t
0
H s dM s
et on appelle H · M l’int´ egrale stochastique de H par rapport `
a M.
Remarque. L’int´ egrale H ·
M, N
qui figure dans le terme de droite de (5.2) est une
int´ egrale par rapport `
a un processus `
a variation finie, comme cela a ´
et´ e d´ efini dans
le paragraphe 4.1.
D´ emonstration. On va d’abord v´ erifier que l’application M → H · M est une
isom´ etrie de E dans H 2 . On montre tr` es facilement que, si H ∈ E , H · M est une
martingale continue born´ ee dans L 2 , donc appartient `
a H 2 . De plus l’application
H → H · M est clairement lin´ eaire. Ensuite, on observe que, si H est de la forme
donn´ ee dans le th´ eor` eme, H · M est la somme des martingales
M
i
t = H (i) (M t i+1 ∧t − M t i ∧t )
qui sont orthogonales et de processus croissants respectifs
M
i , M
i
t
= H
2
(i)
M, M
t i+1 ∧t
−
M, M
t i ∧t