

4 Exercices
75
lim
t→∞
M t existe et est finie
= {{M, M ∞ < ∞} , p.s.
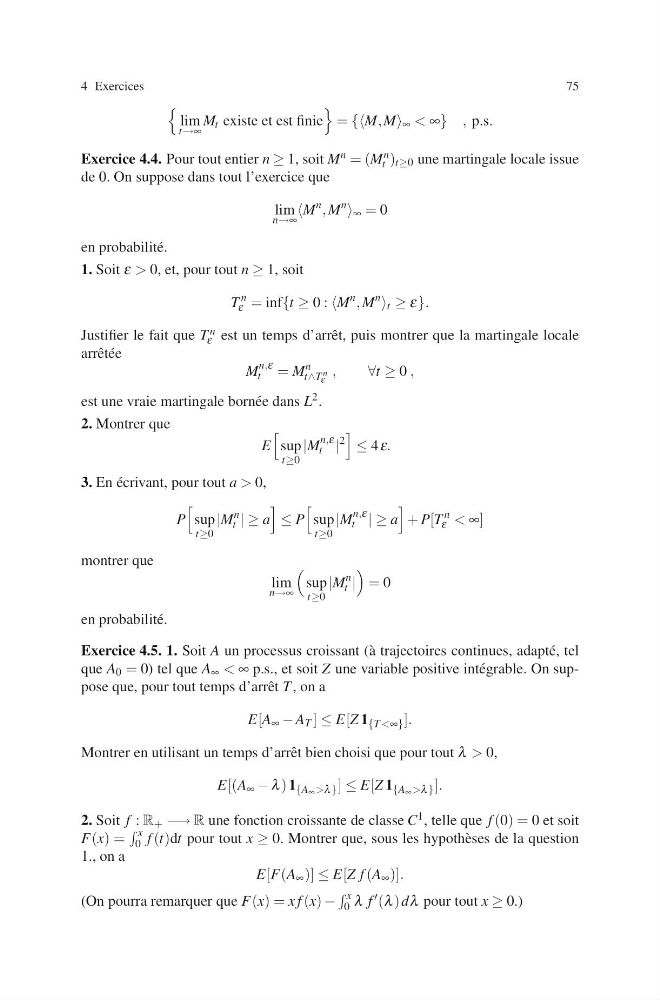
Exercice 4.4. Pour tout entier n ≥ 1, soit M n = (M n
t ) t≥0 une martingale locale issue
de 0. On suppose dans tout l’exercice que
lim
n→∞
M
n , M
n ∞ = 0
en probabilit´ e.
1. Soit ε > 0, et, pour tout n ≥ 1, soit
T
n
ε = inf{t ≥ 0 : M
n , M
n t ≥ ε}.
Justifier le fait que T n
ε est un temps d’arrˆ et, puis montrer que la martingale locale
arrˆ et´ ee
M
n,ε
t
= M
n
t∧T n
ε
,
∀t ≥ 0 ,
est une vraie martingale born´ ee dans L 2 .
2. Montrer que
E
sup
t≥0
|M
n,ε
t | ≤
2
4ε.
3. En ´
ecrivant, pour tout a > 0,
P
sup
t≥0
|M
n
t | ≥ a
≤ P
sup
t≥0
|M
n,ε
t | ≥ a
+ P[T
n
ε < ∞]
montrer que
lim
n→∞
sup
t≥0
|M
n
t |
= 0
en probabilit´ e.
Exercice 4.5. 1. Soit A un processus croissant (` a trajectoires continues, adapt´ e, tel
que A 0 = 0) tel que A ∞ < ∞ p.s., et soit Z une variable positive int´ egrable. On suppose que, pour tout temps d’arrˆ et T , on a
E[A ∞ − A T ] ≤ E[Z 1 {T <∞} ].
Montrer en utilisant un temps d’arrˆ et bien choisi que pour tout λ > 0,
E[(A ∞ − λ ) 1 {A ∞ >λ } ] ≤ E[Z 1 {A ∞ >λ } ].
2. Soit f : R + −→ R une fonction croissante de classe C 1 , telle que f (0) = 0 et soit
F(x) =
x
0 f (t)dt pour tout x ≥ 0. Montrer que, sous les hypoth` eses de la question
1., on a
E[F(A ∞ )] ≤ E[Z f (A ∞ )].
(On pourra remarquer que F(x) = x f (x) −
x
0 λ f (λ ) dλ pour tout x ≥ 0.)