

4.3 Variation quadratique d’une martingale locale
71
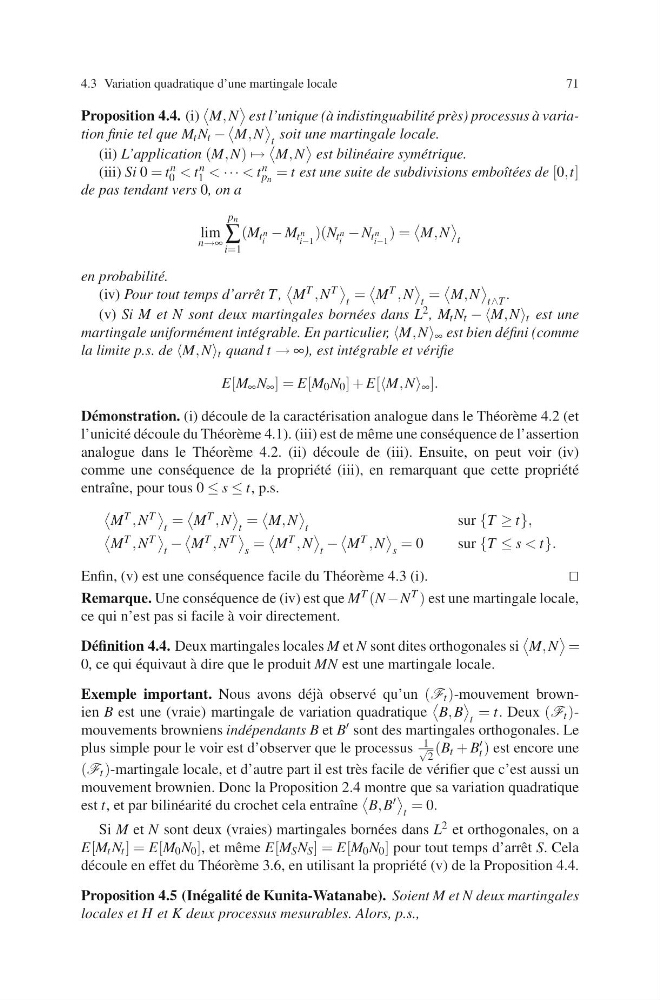
Proposition 4.4. (i)
M, N
est l’unique (` a indistinguabilit´ e pr` es) processus `
a variation finie tel que M t N t −
M, N
t
soit une martingale locale.
(ii) L’application (M, N) →
M, N
est bilin´ eaire sym´ etrique.
(iii) Si 0 = t n
0 < t n
1 < · · · < t n
p n = t est une suite de subdivisions emboˆ ıt´ ees de [0,t]
de pas tendant vers 0, on a
lim
n→∞
p n
∑
i=1
(M t n
i
− M t n
i−1
)(N t n
i
− N t n
i−1
) =
M, N
t
en probabilit´ e.
(iv) Pour tout temps d’arrˆ et T ,
M T , N T
t
=
M T , N
t
=
M, N
t∧T
.
(v) Si M et N sont deux martingales born´ ees dans L 2 , M t N t − −M, N t est une
martingale uniform´ ement int´ egrable. En particulier, M, N ∞ est bien d´ efini (comme
la limite p.s. de M, N t quand t → ∞), est int´ egrable et v´ erifie
E[M ∞ N ∞ ] = E[M 0 N 0 ] + E[M, N ∞ ].
D´ emonstration. (i) d´ ecoule de la caract´ erisation analogue dans le Th´ eor` eme 4.2 (et
l’unicit´ e d´ ecoule du Th´ eor` eme 4.1). (iii) est de mˆ eme une cons´ equence de l’assertion
analogue dans le Th´ eor` eme 4.2. (ii) d´ ecoule de (iii). Ensuite, on peut voir (iv)
comme une cons´ equence de la propri´ et´ e (iii), en remarquant que cette propri´ et´ e
entraˆ ıne, pour tous 0 ≤ s ≤ t, p.s.
M T , N T
t
=
M T , N
t
=
M, N
t
sur {T ≥ t},
M T , N T
t
−
M T , N T
s
=
M T , N
t
−
M T , N
s
= 0
sur {T ≤ s < t}.
Enfin, (v) est une cons´ equence facile du Th´ eor` eme 4.3 (i).
Remarque. Une cons´ equence de (iv) est que M T (N −N T ) est une martingale locale,
ce qui n’est pas si facile `
a voir directement.
D´ efinition 4.4. Deux martingales locales M et N sont dites orthogonales si
M, N
=
0, ce qui ´
equivaut `
a dire que le produit MN est une martingale locale.
Exemple important. Nous avons d´ ej` a observ´ e qu’un (F t )-mouvement brownien B est une (vraie) martingale de variation quadratique
B, B
t
= t. Deux (F t )mouvements browniens ind´ ependants B et B sont des martingales orthogonales. Le
plus simple pour le voir est d’observer que le processus
1
√
2
(B t + B
t ) est encore une
(F t )-martingale locale, et d’autre part il est tr` es facile de v´ erifier que c’est aussi un
mouvement brownien. Donc la Proposition 2.4 montre que sa variation quadratique
est t, et par bilin´ earit´ e du crochet cela entraˆ ıne
B, B
t
= 0.
Si M et N sont deux (vraies) martingales born´ ees dans L 2 et orthogonales, on a
E[M t N t ] = E[M 0 N 0 ], et mˆ eme E[M S N S ] = E[M 0 N 0 ] pour tout temps d’arrˆ et S. Cela
d´ ecoule en effet du Th´ eor` eme 3.6, en utilisant la propri´ et´ e (v) de la Proposition 4.4.
Proposition 4.5 (In´ egalit´ e de Kunita-Watanabe). Soient M et N deux martingales
locales et H et K deux processus mesurables. Alors, p.s.,