

68
4 Semimartingales continues
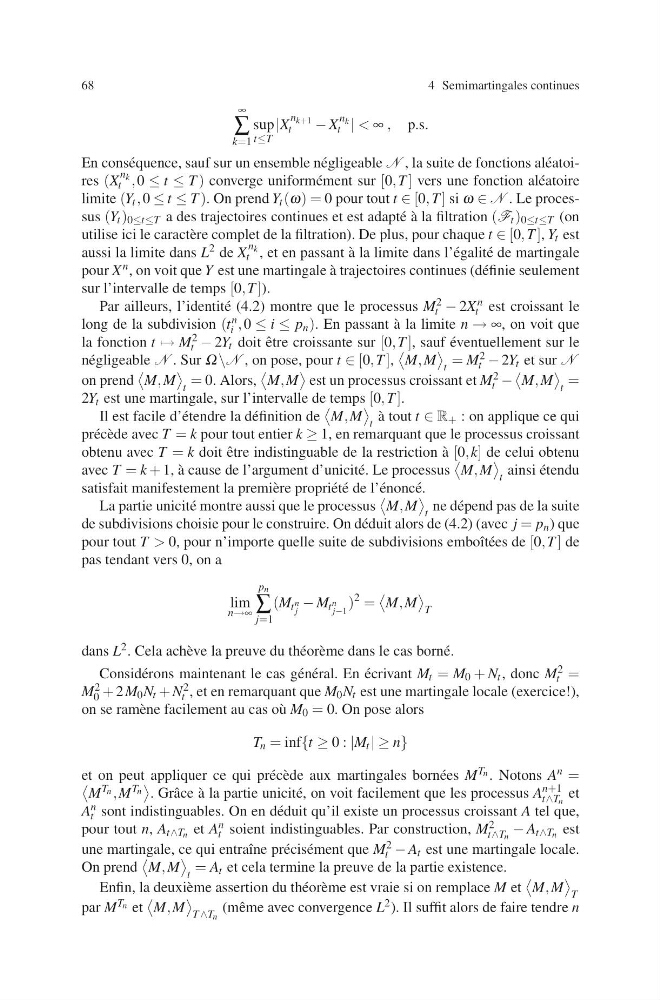
∞
∑
k=1
sup
t≤T
|X
n k+1
t
− X
n k
t | < ∞ , p.s.
En cons´ equence, sauf sur un ensemble n´ egligeable N , la suite de fonctions al´ eatoires (X
n k
t , 0 ≤ t ≤ T ) converge uniform´ ement sur [0, T ] vers une fonction al´ eatoire
limite (Y t , 0 ≤ t ≤ T ). On prend Y t (ω) = 0 pour tout t ∈ [0, T ] si ω ∈ N . Le processus (Y t ) 0≤t≤T a des trajectoires continues et est adapt´ e `
a la filtration (F t ) 0≤t≤T (on
utilise ici le caract` ere complet de la filtration). De plus, pour chaque t ∈ [0, T ], Y t est
aussi la limite dans L 2 de X
n k
t , et en passant `
a la limite dans l’´ egalit´ e de martingale
pour X n , on voit que Y est une martingale `
a trajectoires continues (d´ efinie seulement
sur l’intervalle de temps [0, T ]).
Par ailleurs, l’identit´ e (4.2) montre que le processus M 2
t − 2X n
t est croissant le
long de la subdivision (t n
i , 0 ≤ i ≤ p n ). En passant `
a la limite n → ∞, on voit que
la fonction t → M 2
t − 2Y t doit ˆ
etre croissante sur [0, T ], sauf ´
eventuellement sur le
n´ egligeable N . Sur Ω \N , on pose, pour t ∈ [0, T ],
M, M
t
= M 2
t − 2Y t et sur N
on prend
M, M
t
= 0. Alors,
M, M
est un processus croissant et M 2
t −
M, M
t
=
2Y t est une martingale, sur l’intervalle de temps [0, T ].
Il est facile d’´ etendre la d´ efinition de
M, M
t
`
a tout t ∈ R + : on applique ce qui
pr´ ec` ede avec T = k pour tout entier k ≥ 1, en remarquant que le processus croissant
obtenu avec T = k doit ˆ
etre indistinguable de la restriction `
a [0, k] de celui obtenu
avec T = k + 1, `
a cause de l’argument d’unicit´ e. Le processus
M, M
t
ainsi ´
etendu
satisfait manifestement la premi` ere propri´ et´ e de l’´ enonc´ e.
La partie unicit´ e montre aussi que le processus
M, M
t
ne d´ epend pas de la suite
de subdivisions choisie pour le construire. On d´ eduit alors de (4.2) (avec j = p n ) que
pour tout T > 0, pour n’importe quelle suite de subdivisions emboˆ ıt´ ees de [0, T ] de
pas tendant vers 0, on a
lim
n→∞
p n
∑
j=1
(M t n
j
− M t n
j−1
)
2 =
M, M
T
dans L 2 . Cela ach` eve la preuve du th´ eor` eme dans le cas born´ e.
Consid´ erons maintenant le cas g´ en´ eral. En ´
ecrivant M t = M 0 + N t , donc M 2
t =
M 2
0 + 2 M 0 N t + N 2
t , et en remarquant que M 0 N t est une martingale locale (exercice!),
on se ram` ene facilement au cas o` u M 0 = 0. On pose alors
T n = inf{t ≥ 0 : |M t | ≥ n}
et on peut appliquer ce qui pr´ ec` ede aux martingales born´ ees M T n . Notons A n =
M T n , M T n
. Grˆ ace `
a la partie unicit´ e, on voit facilement que les processus A
n+1
t∧T n
et
A n
t sont indistinguables. On en d´ eduit qu’il existe un processus croissant A tel que,
pour tout n, A t∧T n et A n
t soient indistinguables. Par construction, M 2
t∧T n
− A t∧T n est
une martingale, ce qui entraˆ ıne pr´ ecis´ ement que M 2
t − A t est une martingale locale.
On prend
M, M
t
= A t et cela termine la preuve de la partie existence.
Enfin, la deuxi` eme assertion du th´ eor` eme est vraie si on remplace M et
M, M
T
par M T n et
M, M
T ∧T n
(mˆ eme avec convergence L 2 ). Il suffit alors de faire tendre n