

4.3 Variation quadratique d’une martingale locale
65
le processus A t −A
t = (M 2
t −A
t )−(M 2
t −A t ) doit ˆ
etre `
a la fois une martingale locale
et un processus `
a variation finie, et donc A − A = 0.
Pour l’existence consid´ erons d’abord le cas o` u M 0 = 0 et M est born´ ee (donc en
particulier est une vraie martingale, d’apr` es la Proposition 4.3 (ii)). Fixons T > 0
et 0 = t n
0 < t n
1 < · · · < t n
p n = T une suite de subdivisions emboˆ ıt´ ees de [0, T ] de pas
tendant vers 0.
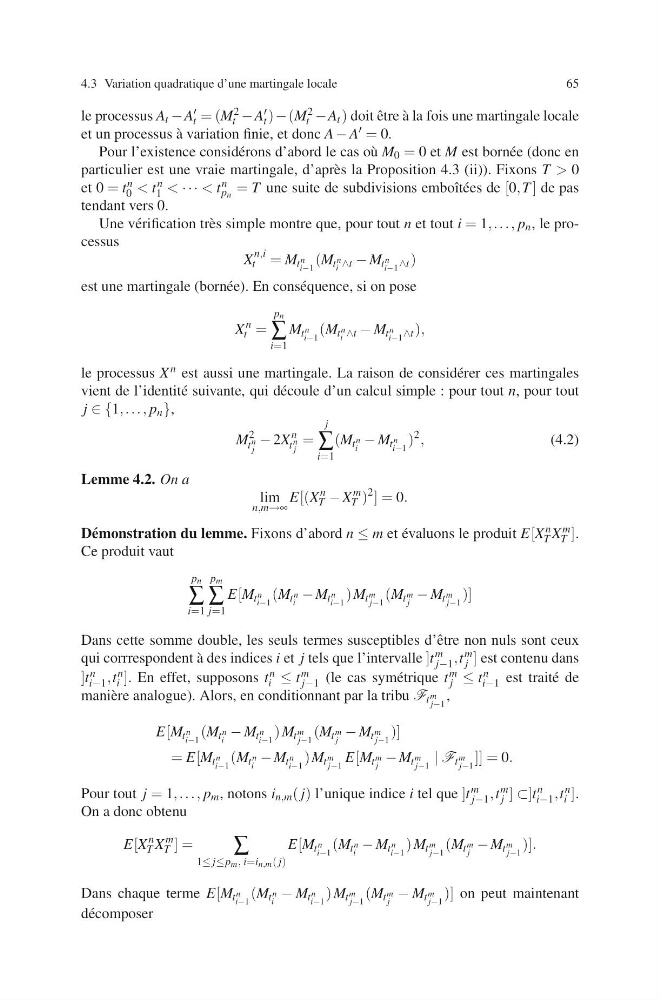
Une v´ erification tr` es simple montre que, pour tout n et tout i = 1, . . . , p n , le processus
X
n,i
t = M t n
i−1
(M t n
i ∧t − M t n
i−1 ∧t )
est une martingale (born´ ee). En cons´ equence, si on pose
X
n
t =
p n
∑
i=1
M t n
i−1
(M t n
i ∧t − M t n
i−1 ∧t ),
le processus X n est aussi une martingale. La raison de consid´ erer ces martingales
vient de l’identit´ e suivante, qui d´ ecoule d’un calcul simple : pour tout n, pour tout
j ∈ {1, . . . , p n },
M
2
t n
j
− 2X
n
t n
j
=
j
∑
i=1
(M t n
i
− M t n
i−1
)
2 ,
(4.2)
Lemme 4.2. On a
lim
n,m→∞
E[(X
n
T − X
m
T )
2 ] = 0.
D´ emonstration du lemme. Fixons d’abord n ≤ m et ´
evaluons le produit E[X n
T X m
T ].
Ce produit vaut
p n
∑
i=1
p m
∑
j=1
E[M t n
i−1
(M t n
i
− M t n
i−1
) M t m
j−1
(M t m
j
− M t m
j−1
)]
Dans cette somme double, les seuls termes susceptibles d’ˆ etre non nuls sont ceux
qui corrrespondent `
a des indices i et j tels que l’intervalle ]t m
j−1 ,t m
j ] est contenu dans
]t n
i−1 ,t n
i ]. En effet, supposons t n
i ≤ t m
j−1 (le cas sym´ etrique t m
j ≤ t n
i−1 est trait´ e de
mani` ere analogue). Alors, en conditionnant par la tribu F t m
j−1
,
E[M t n
i−1
(M t n
i
− M t n
i−1
) M t m
j−1
(M t m
j
− M t m
j−1
)]
= E[M t n
i−1
(M t n
i
− M t n
i−1
) M t m
j−1
E[M t m
j
− M t m
j−1
| F t m
j−1
]] = 0.
Pour tout j = 1, . . . , p m , notons i n,m ( j) l’unique indice i tel que ]t m
j−1 ,t m
j ] ⊂]t n
i−1 ,t n
i ].
On a donc obtenu
E[X
n
T X
m
T ] =
∑
1≤ j≤p m , i=i n,m ( j)
E[M t n
i−1
(M t n
i
− M t n
i−1
) M t m
j−1
(M t m
j
− M t m
j−1
)].
Dans chaque terme E[M t n
i−1
(M t n
i
− M t n
i−1
) M t m
j−1
(M t m
j
− M t m
j−1
)] on peut maintenant
d´ ecomposer