

64
4 Semimartingales continues
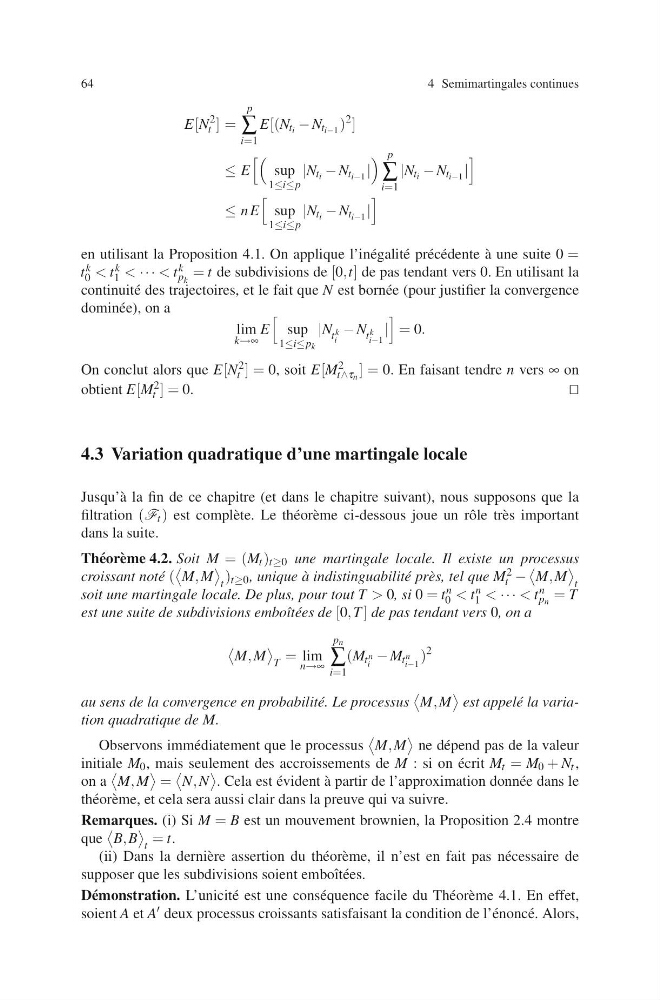
E[N
2
t ] =
p
∑
i=1
E[(N t i − N t i−1 )
2 ]
≤ E
sup
1≤i≤p
|N t i − N t i−1 |
p
∑
i=1
|N t i − N t i−1 |
≤ n E
sup
1≤i≤p
|N t i − N t i−1 |
en utilisant la Proposition 4.1. On applique l’in´ egalit´ e pr´ ec´ edente `
a une suite 0 =
t k
0 < t k
1 < · · · < t k
p k
= t de subdivisions de [0,t] de pas tendant vers 0. En utilisant la
continuit´ e des trajectoires, et le fait que N est born´ ee (pour justifier la convergence
domin´ ee), on a
lim
k→∞
E
sup
1≤i≤p k
|N t k
i
− N t k
i−1
|
= 0.
On conclut alors que E[N 2
t ] = 0, soit E[M 2
t∧τ n ] = 0. En faisant tendre n vers ∞ on
obtient E[M 2
t ] = 0.
4.3 Variation quadratique d’une martingale locale
Jusqu’` a la fin de ce chapitre (et dans le chapitre suivant), nous supposons que la
filtration (F t ) est compl` ete. Le th´ eor` eme ci-dessous joue un rˆ ole tr` es important
dans la suite.
Th´ eor` eme 4.2. Soit M = (M t ) t≥0 une martingale locale. Il existe un processus
croissant not´ e (
M, M
t
) t≥0 , unique `
a indistinguabilit´ e pr` es, tel que M 2
t −
M, M
t
soit une martingale locale. De plus, pour tout T > 0, si 0 = t n
0 < t n
1 < · · · < t n
p n = T
est une suite de subdivisions emboˆ ıt´ ees de [0, T ] de pas tendant vers 0, on a
M, M
T
= lim
n→∞
p n
∑
i=1
(M t n
i
− M t n
i−1
)
2
au sens de la convergence en probabilit´ e. Le processus
M, M
est appel´ e la variation quadratique de M.
Observons imm´ ediatement que le processus
M, M
ne d´ epend pas de la valeur
initiale M 0 , mais seulement des accroissements de M : si on ´
ecrit M t = M 0 + N t ,
on a
M, M
=
N, N
. Cela est ´
evident `
a partir de l’approximation donn´ ee dans le
th´ eor` eme, et cela sera aussi clair dans la preuve qui va suivre.
Remarques. (i) Si M = B est un mouvement brownien, la Proposition 2.4 montre
que
B, B
t
= t.
(ii) Dans la derni` ere assertion du th´ eor` eme, il n’est en fait pas n´ ecessaire de
supposer que les subdivisions soient emboˆ ıt´ ees.
D´ emonstration. L’unicit´ e est une cons´ equence facile du Th´ eor` eme 4.1. En effet,
soient A et A deux processus croissants satisfaisant la condition de l’´ enonc´ e. Alors,