

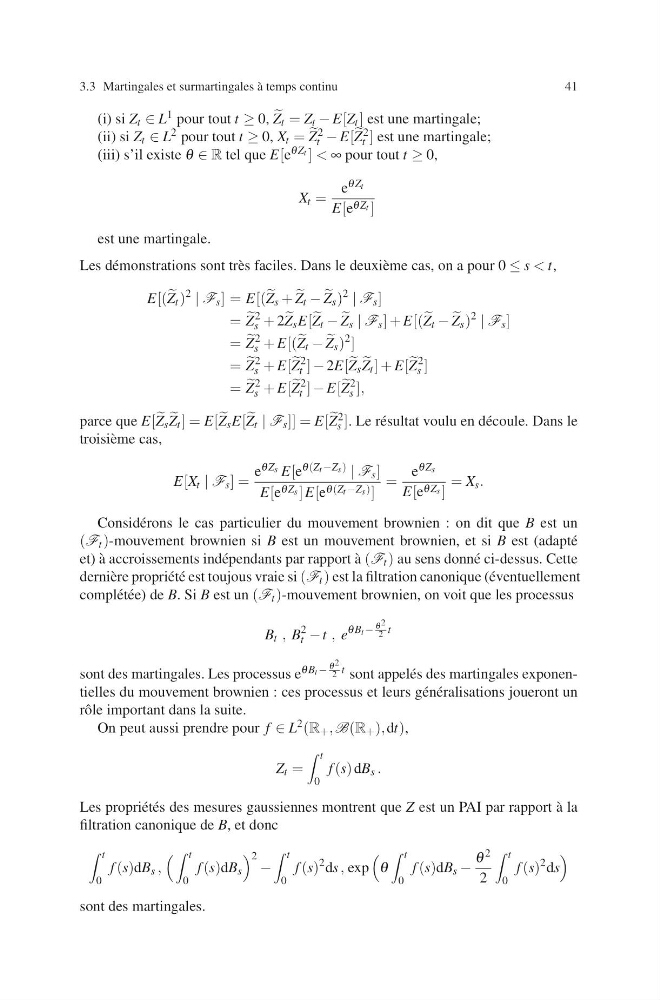
3.3 Martingales et surmartingales `
a temps continu
41
(i) si Z t ∈ L 1 pour tout t ≥ 0,
Z t = Z t − E[Z t ] est une martingale;
(ii) si Z t ∈ L 2 pour tout t ≥ 0, X t =
Z 2
t − E[
Z 2
t ] est une martingale;
(iii) s’il existe θ ∈ R tel que E[e θ Z t ] < ∞ pour tout t ≥ 0,
X t =
e θ Z t
E[e θ Z t ]
est une martingale.
Les d´ emonstrations sont tr` es faciles. Dans le deuxi` eme cas, on a pour 0 ≤ s < t,
E[(
Z t )
2 | F s ] = E[(
Z s +
Z t −
Z s )
2 | F s ]
=
Z
2
s + 2
Z s E[
Z t −
Z s | F s ] + E[(
Z t −
Z s )
2 | F s ]
=
Z
2
s + E[(
Z t −
Z s )
2 ]
=
Z
2
s + E[
Z
2
t ] − 2E[
Z s
Z t ] + E[
Z
2
s ]
=
Z
2
s + E[
Z
2
t ] − E[
Z
2
s ],
parce que E[
Z s
Z t ] = E[
Z s E[
Z t | F s ]] = E[
Z 2
s ]. Le r´ esultat voulu en d´ ecoule. Dans le
troisi` eme cas,
E[X t | F s ] =
e θ Z s E[e θ (Z t −Z s ) | F s ]
E[e θ Z s ] E[e θ (Z t −Z s ) ]
=
e θ Z s
E[e θ Z s ]
= X s .
Consid´ erons le cas particulier du mouvement brownien : on dit que B est un
(F t )-mouvement brownien si B est un mouvement brownien, et si B est (adapt´ e
et) `
a accroissements ind´ ependants par rapport `
a (F t ) au sens donn´ e ci-dessus. Cette
derni` ere propri´ et´ e est toujous vraie si (F t ) est la filtration canonique (´ eventuellement
compl´ et´ ee) de B. Si B est un (F t )-mouvement brownien, on voit que les processus
B t , B
2
t − t , e
θ B t − θ 2
2 t
sont des martingales. Les processus e θ B t − θ 2
2 t sont appel´ es des martingales exponentielles du mouvement brownien : ces processus et leurs g´ en´ eralisations joueront un
rˆ ole important dans la suite.
On peut aussi prendre pour f ∈ L 2 (R + , B(R + ), dt),
Z t =
t
0
f (s) dB s .
Les propri´ et´ es des mesures gaussiennes montrent que Z est un PAI par rapport `
a la
filtration canonique de B, et donc
t
0
f (s)dB s ,
t
0
f (s)dB s
2
−
t
0
f (s)
2 ds , exp
θ
t
0
f (s)dB s −
θ 2
2
t
0
f (s)
2 ds
sont des martingales.