

38
3 Filtrations et martingales
De plus, d’apr` es (f) on a F S+ ⊂ F S n + pour tout n, et inversement si A ∈
n F S n + ,
A ∩ {S < t} =
n
(A ∩ {S n < t}) ∈ F t ,
d’o` u A ∈ F S+ .
(i) Dans ce cas on a aussi
{S ≤ t} =
n
{S n ≤ t} ∈ F t ,
et pour A ∈
n F S n ,
A ∩ {S ≤ t} =
n
(A ∩ {S n ≤ t}) ∈ F t ,
d’o` u A ∈ F S .
(j) Supposons d’abord que, pour tout t ≥ 0, la restriction de Y `
a {T ≤ t} est
F t -mesurable. On a alors, pour toute partie mesurable A de E,
{Y ∈ A} ∩ {T ≤ t} ∈ F t .
En faisant tendre t vers ∞, on obtient d’abord que {Y ∈ A} ∈ F ∞ , puis on d´ eduit de
l’´ egalit´ e pr´ ec´ edente que {Y ∈ A} est dans F T . On conclut que Y est F T -mesurable.
Inversement, si Y est F T -mesurable, {Y ∈ A} ∈ F T et donc {Y ∈ A}∩{T ≤ t} ∈ F t ,
d’o` u le r´ esultat voulu.
Th´ eor` eme 3.1. Soit (X t ) t≥0 un processus progressif `
a valeurs dans un espace
mesurable (E, E ), et soit T un temps d’arrˆ et. Alors la fonction ω → X T (ω) =
X T (ω) (ω), d´ efinie sur l’ensemble {T < ∞}, est F T -mesurable.
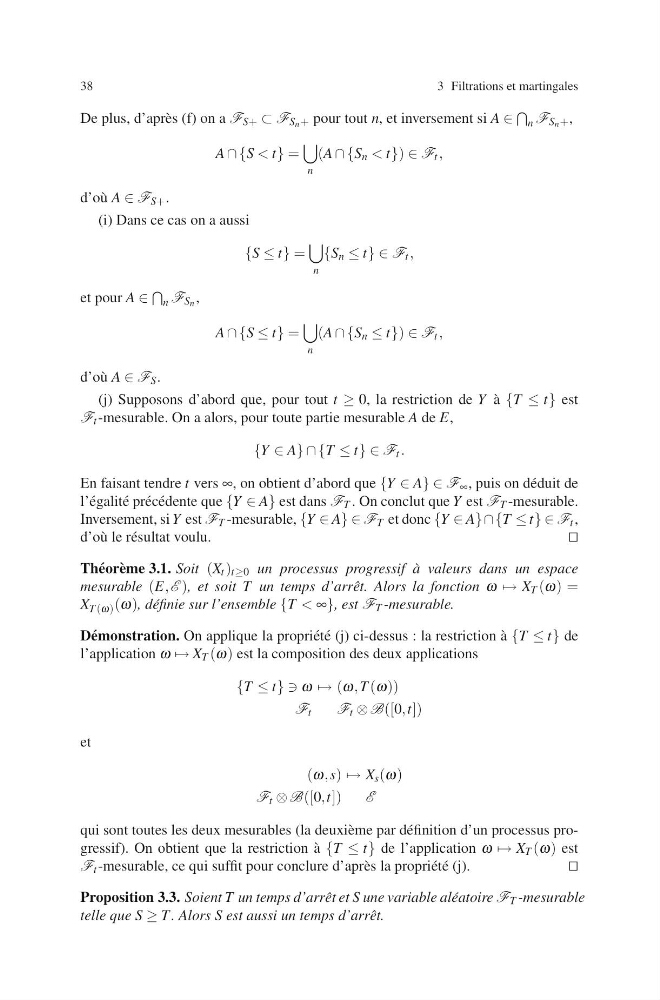
D´ emonstration. On applique la propri´ et´ e (j) ci-dessus : la restriction `
a {T ≤ t} de
l’application ω → X T (ω) est la composition des deux applications
{T ≤ t} } ω → (ω, T (ω))
F t
F t ⊗ B([0,t])
et
(ω, s) → X s (ω)
F t ⊗ B([0,t])
E
qui sont toutes les deux mesurables (la deuxi` eme par d´ efinition d’un processus progressif). On obtient que la restriction `
a {T ≤ t} de l’application ω → X T (ω) est
F t -mesurable, ce qui suffit pour conclure d’apr` es la propri´ et´ e (j).
Proposition 3.3. Soient T un temps d’arrˆ et et S une variable al´ eatoire F T -mesurable
telle que S ≥ T . Alors S est aussi un temps d’arrˆ et.