

2 Exercices
31
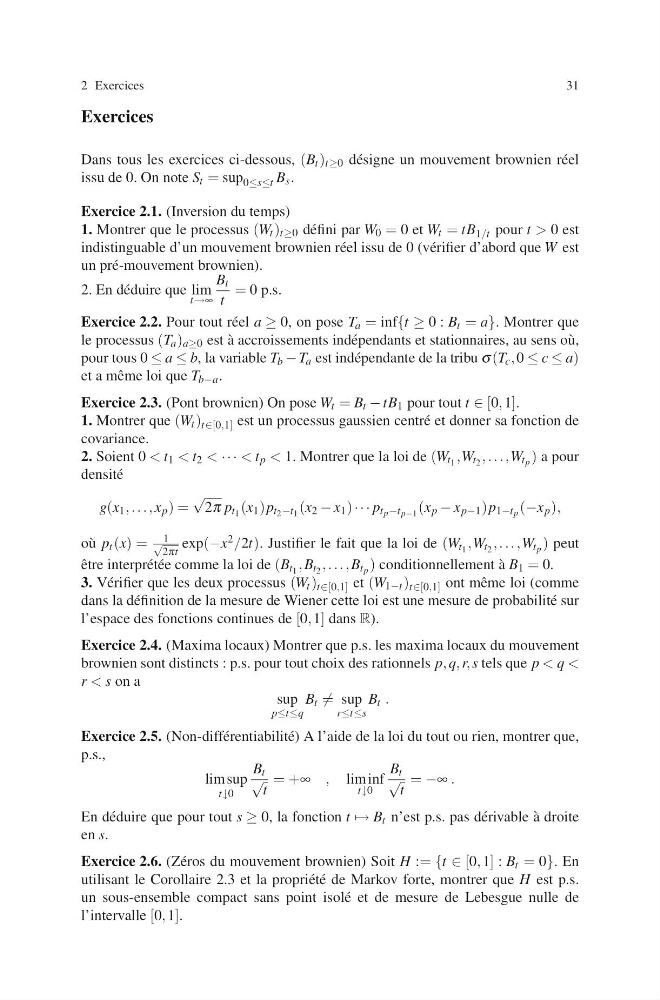
Exercices
Dans tous les exercices ci-dessous, (B t ) t≥0 d´ esigne un mouvement brownien r´ eel
issu de 0. On note S t = sup 0≤s≤t B s .
Exercice 2.1. (Inversion du temps)
1. Montrer que le processus (W t ) t≥0 d´ efini par W 0 = 0 et W t = tB 1/t pour t > 0 est
indistinguable d’un mouvement brownien r´ eel issu de 0 (v´ erifier d’abord que W est
un pr´ e-mouvement brownien).
2. En d´ eduire que lim
t→∞
B t
t
= 0 p.s.
Exercice 2.2. Pour tout r´ eel a ≥ 0, on pose T a = inf{t ≥ 0 : B t = a}. Montrer que
le processus (T a ) a≥0 est `
a accroissements ind´ ependants et stationnaires, au sens o` u,
pour tous 0 ≤ a ≤ b, la variable T b − T a est ind´ ependante de la tribu σ (T c , 0 ≤ c ≤ a)
et a mˆ eme loi que T b−a .
Exercice 2.3. (Pont brownien) On pose W t = B t − tB 1 pour tout t ∈ [0, 1].
1. Montrer que (W t ) t∈[0,1] est un processus gaussien centr´ e et donner sa fonction de
covariance.
2. Soient 0 < t 1 < t 2 < · · · < t p < 1. Montrer que la loi de (W t 1 ,W t 2 , . . . ,W t p ) a pour
densit´ e
g(x 1 , . . . , x p ) =
√
2π p t 1 (x 1 )p t 2 −t 1 (x 2 − x 1 ) · · · p t p −t p−1 (x p − x p−1 )p 1−t p (−x p ),
o` u p t (x) =
1
√
2πt
exp(−x 2 /2t). Justifier le fait que la loi de (W t 1 ,W t 2 , . . . ,W t p ) peut
ˆ
etre interpr´ et´ ee comme la loi de (B t 1 , B t 2 , . . . , B t p ) conditionnellement `
a B 1 = 0.
3. V´ erifier que les deux processus (W t ) t∈[0,1] et (W 1−t ) t∈[0,1] ont mˆ eme loi (comme
dans la d´ efinition de la mesure de Wiener cette loi est une mesure de probabilit´ e sur
l’espace des fonctions continues de [0, 1] dans R).
Exercice 2.4. (Maxima locaux) Montrer que p.s. les maxima locaux du mouvement
brownien sont distincts : p.s. pour tout choix des rationnels p, q, r, s tels que p < q <
r < s on a
sup
p≤t≤q
B t = sup
r≤t≤s
B t .
Exercice 2.5. (Non-diff´ erentiabilit´ e) A l’aide de la loi du tout ou rien, montrer que,
p.s.,
lim sup
t↓0
B t
√
t
= +∞ , lim inf
t↓0
B t
√
t
= −∞ .
En d´ eduire que pour tout s ≥ 0, la fonction t → B t n’est p.s. pas d´ erivable `
a droite
en s.
Exercice 2.6. (Z´ eros du mouvement brownien) Soit H := {t ∈ [0, 1] : B t = 0}. En
utilisant le Corollaire 2.3 et la propri´ et´ e de Markov forte, montrer que H est p.s.
un sous-ensemble compact sans point isol´ e et de mesure de Lebesgue nulle de
l’intervalle [0, 1].