

2.4 La propri´ et´ e de Markov forte
29
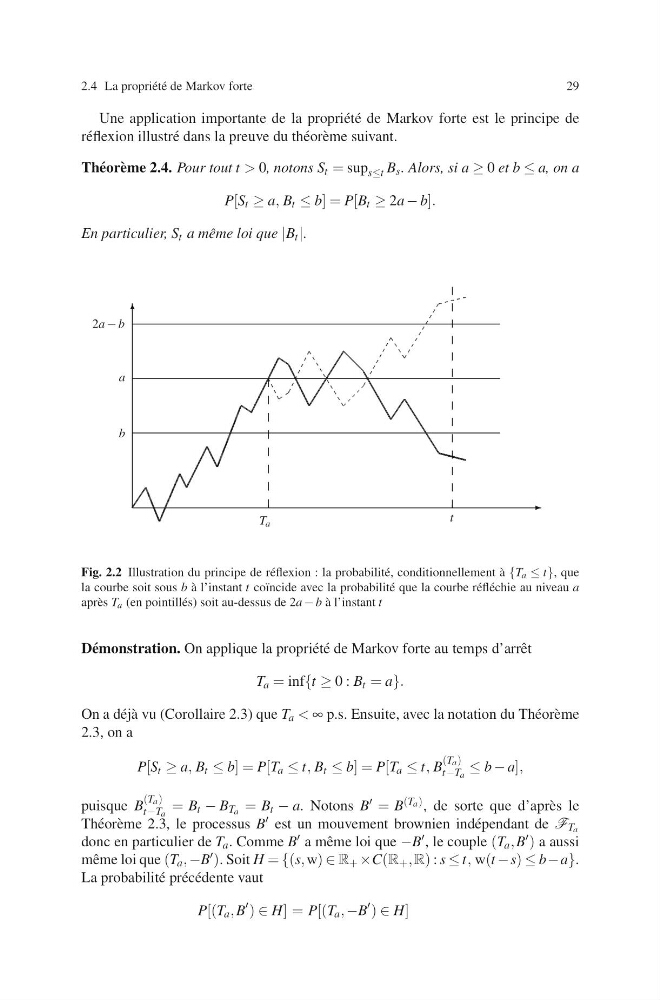
Une application importante de la propri´ et´ e de Markov forte est le principe de
r´ eflexion illustr´ e dans la preuve du th´ eor` eme suivant.
Th´ eor` eme 2.4. Pour tout t > 0, notons S t = sup s≤t B s . Alors, si a ≥ 0 et b ≤ a, on a
P[S t ≥ a, B t ≤ b] = P[B t ≥ 2a − b].
En particulier, S t a mˆ eme loi que |B t |.
-
6
T a
t
a
b
2a − b
Fig. 2.2 Illustration du principe de r´ eflexion : la probabilit´ e, conditionnellement `
a {T a ≤ t}, que
la courbe soit sous b `
a l’instant t co¨ ıncide avec la probabilit´ e que la courbe r´ efl´ echie au niveau a
apr` es T a (en pointill´ es) soit au-dessus de 2a − b `
a l’instant t
D´ emonstration. On applique la propri´ et´ e de Markov forte au temps d’arrˆ et
T a = inf{t ≥ 0 : B t = a}.
On a d´ ej` a vu (Corollaire 2.3) que T a < ∞ p.s. Ensuite, avec la notation du Th´ eor` eme
2.3, on a
P[S t ≥ a, B t ≤ b] = P[T a ≤ t, B t ≤ b] = P[T a ≤ t, B
(T a )
t−T a
≤ b − a],
puisque B
(T a )
t−T a
= B t − B T a = B t − a. Notons B = B (T a ) , de sorte que d’apr` es le
Th´ eor` eme 2.3, le processus B est un mouvement brownien ind´ ependant de F T a
donc en particulier de T a . Comme B a mˆ eme loi que −B , le couple (T a , B ) a aussi
mˆ eme loi que (T a , −B ). Soit H = {(s, w) ∈ R + ×C(R + , R) : s ≤ t, w(t −s) ≤ b−a}.
La probabilit´ e pr´ ec´ edente vaut
P[(T a , B
) ∈ H] = P[(T a , −B
) ∈ H]