

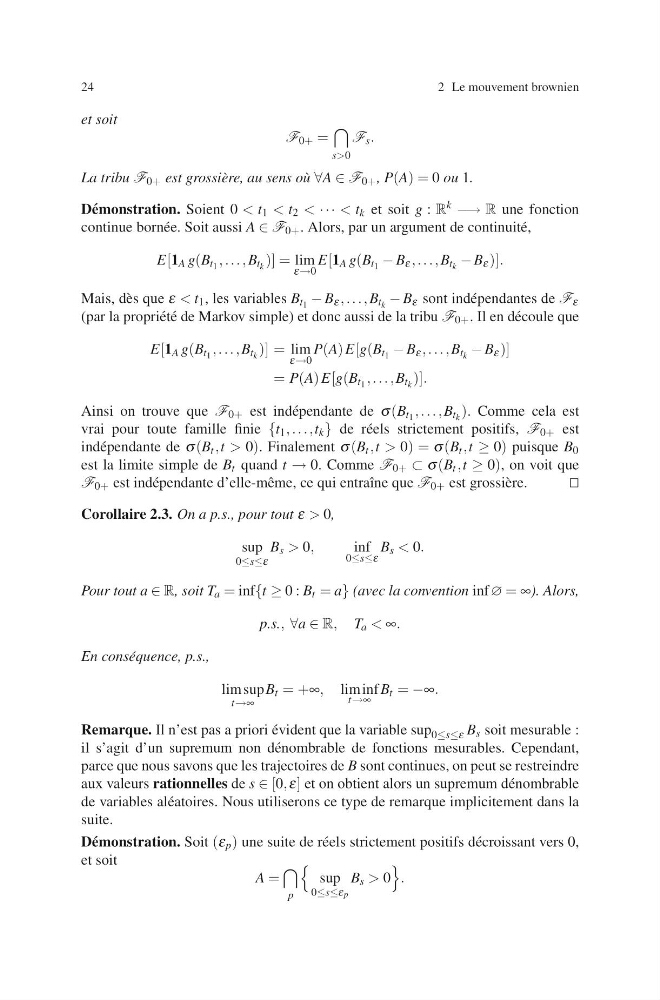
24
2 Le mouvement brownien
et soit
F 0+ =
s>0
F s .
La tribu F 0+ est grossi` ere, au sens o` u ∀A ∈ F 0+ , P(A) = 0 ou 1.
D´ emonstration. Soient 0 < t 1 < t 2 < · · · < t k et soit g : R k −→ R une fonction
continue born´ ee. Soit aussi A ∈ F 0+ . Alors, par un argument de continuit´ e,
E[1 A g(B t 1 , . . . , B t k )] = lim
ε→0
E[1 A g(B t 1 − B ε , . . . , B t k − B ε )].
Mais, d` es que ε < t 1 , les variables B t 1 − B ε , . . . , B t k − B ε sont ind´ ependantes de F ε
(par la propri´ et´ e de Markov simple) et donc aussi de la tribu F 0+ . Il en d´ ecoule que
E[1 A g(B t 1 , . . . , B t k )] = lim
ε→0
P(A) E[g(B t 1 − B ε , . . . , B t k − B ε )]
= P(A) E[g(B t 1 , . . . , B t k )].
Ainsi on trouve que F 0+ est ind´ ependante de σ (B t 1 , . . . , B t k ). Comme cela est
vrai pour toute famille finie {t 1 , . . . ,t k } de r´ eels strictement positifs, F 0+ est
ind´ ependante de σ (B t ,t > 0). Finalement σ (B t ,t > 0) = σ (B t ,t ≥ 0) puisque B 0
est la limite simple de B t quand t → 0. Comme F 0+ ⊂ σ (B t ,t ≥ 0), on voit que
F 0+ est ind´ ependante d’elle-mˆ eme, ce qui entraˆ ıne que F 0+ est grossi` ere.
Corollaire 2.3. On a p.s., pour tout ε > 0,
sup
0≤s≤ε
B s > 0,
inf
0≤s≤ε
B s < 0.
Pour tout a ∈ R, soit T a = inf{t ≥ 0 : B t = a} (avec la convention inf ∅ = ∞). Alors,
p.s., ∀a ∈ R, T a < ∞.
En cons´ equence, p.s.,
lim sup
t→∞
B t = +∞, lim inf
t→∞
B t = −∞.
Remarque. Il n’est pas a priori ´
evident que la variable sup 0≤s≤ε B s soit mesurable :
il s’agit d’un supremum non d´ enombrable de fonctions mesurables. Cependant,
parce que nous savons que les trajectoires de B sont continues, on peut se restreindre
aux valeurs rationnelles de s ∈ [0, ε] et on obtient alors un supremum d´ enombrable
de variables al´ eatoires. Nous utiliserons ce type de remarque implicitement dans la
suite.
D´ emonstration. Soit (ε p ) une suite de r´ eels strictement positifs d´ ecroissant vers 0,
et soit
A =
p
sup
0≤s≤ε p
B s > 0
.