

1 Exercices
13
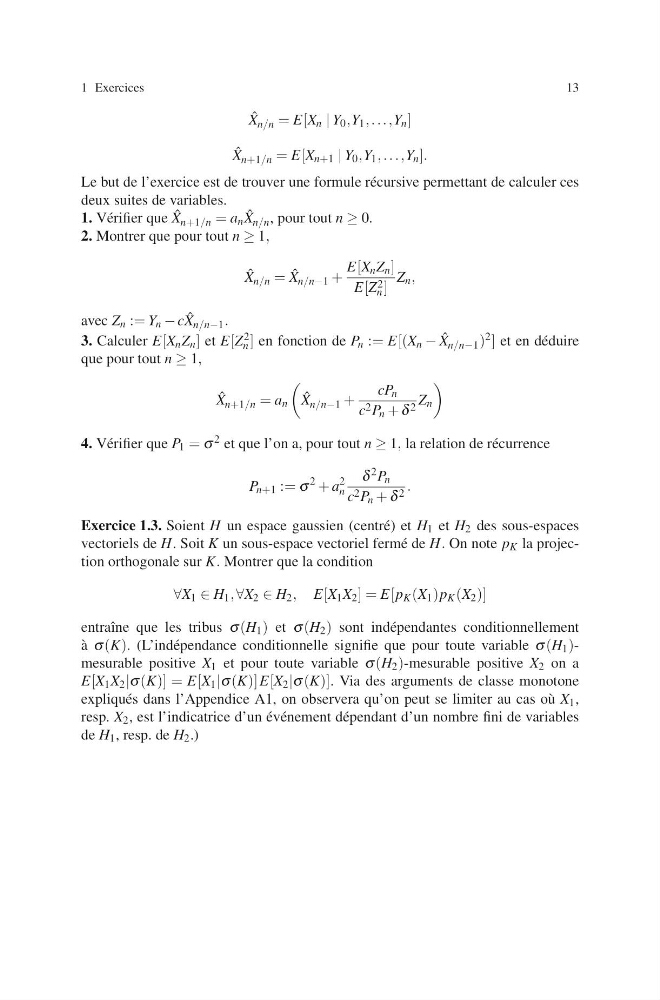
ˆ
X n/n = E[X n | Y 0 ,Y 1 , . . . ,Y n ]
ˆ
X n+1/n = E[X n+1 | Y 0 ,Y 1 , . . . ,Y n ].
Le but de l’exercice est de trouver une formule r´ ecursive permettant de calculer ces
deux suites de variables.
1. V´ erifier que ˆ
X n+1/n = a n ˆ
X n/n , pour tout n ≥ 0.
2. Montrer que pour tout n ≥ 1,
ˆ
X n/n = ˆ
X n/n−1 +
E[X n Z n ]
E[Z 2
n ]
Z n ,
avec Z n := Y n − c ˆ
X n/n−1 .
3. Calculer E[X n Z n ] et E[Z 2
n ] en fonction de P n := E[(X n − ˆ
X n/n−1 ) 2 ] et en d´ eduire
que pour tout n ≥ 1,
ˆ
X n+1/n = a n
ˆ
X n/n−1 +
cP n
c 2 P n + δ 2 Z n
4. V´ erifier que P 1 = σ 2 et que l’on a, pour tout n ≥ 1, la relation de r´ ecurrence
P n+1 := σ
2 + a
2
n
δ 2 P n
c 2 P n + δ 2 .
Exercice 1.3. Soient H un espace gaussien (centr´ e) et H 1 et H 2 des sous-espaces
vectoriels de H. Soit K un sous-espace vectoriel ferm´ e de H. On note p K la projection orthogonale sur K. Montrer que la condition
∀X 1 ∈ H 1 , ∀X 2 ∈ H 2 , E[X 1 X 2 ] = E[p K (X 1 )p K (X 2 )]
entraˆ ıne que les tribus σ (H 1 ) et σ (H 2 ) sont ind´ ependantes conditionnellement
`
a σ (K). (L’ind´ ependance conditionnelle signifie que pour toute variable σ (H 1 )mesurable positive X 1 et pour toute variable σ (H 2 )-mesurable positive X 2 on a
E[X 1 X 2 |σ (K)] = E[X 1 |σ (K)] E[X 2 |σ (K)]. Via des arguments de classe monotone
expliqu´ es dans l’Appendice A1, on observera qu’on peut se limiter au cas o` u X 1 ,
resp. X 2 , est l’indicatrice d’un ´
ev´ enement d´ ependant d’un nombre fini de variables
de H 1 , resp. de H 2 .)