

166
7 Exercices
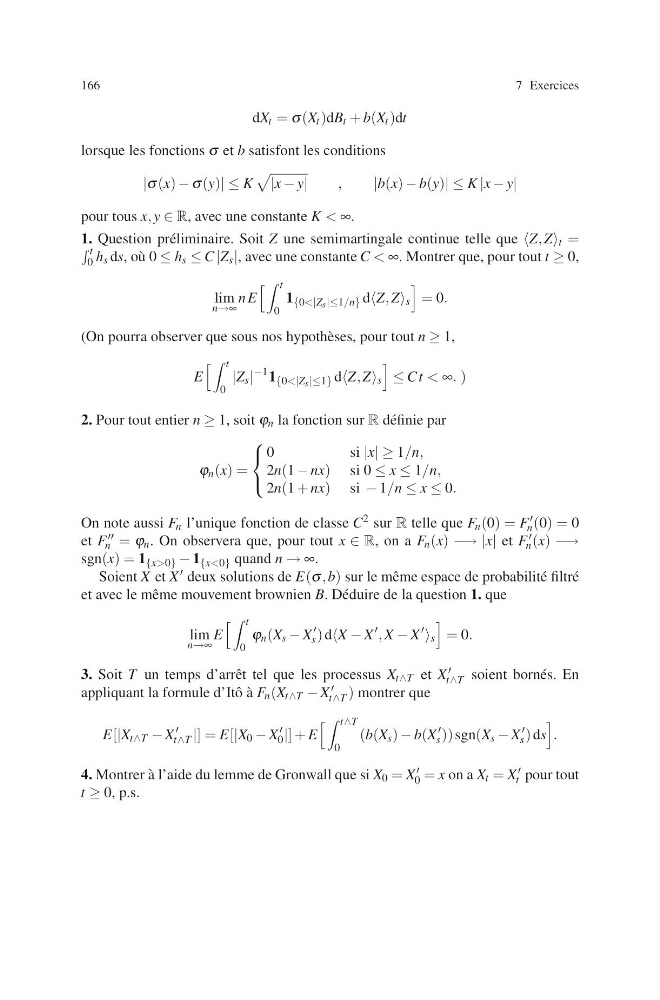
dX t = σ (X t )dB t + b(X t )dt
lorsque les fonctions σ et b satisfont les conditions
|σ (x) − σ (y)| ≤ K
|x − y|
,
|b(x) − b(y)| ≤ K |x − y|
pour tous x, y ∈ R, avec une constante K < ∞.
1. Question pr´ eliminaire. Soit Z une semimartingale continue telle que Z, Z t =
t
0 h s ds, o` u 0 ≤ h s ≤ C |Z s |, avec une constante C < ∞. Montrer que, pour tout t ≥ 0,
lim
n→∞
n E
t
0
1 {0<|Z s |≤1/n} dZ, Z s
= 0.
(On pourra observer que sous nos hypoth` eses, pour tout n ≥ 1,
E
t
0
|Z s |
−1 1 {0<|Z s |≤1} dZ, Z s
≤ C t < ∞. )
2. Pour tout entier n ≥ 1, soit ϕ n la fonction sur R d´ efinie par
ϕ n (x) =
0
si |x| ≥ 1/n,
2n(1 − nx) si 0 ≤ x ≤ 1/n,
2n(1 + nx) si − 1/n ≤ x ≤ 0.
On note aussi F n l’unique fonction de classe C 2 sur R telle que F n (0) = F
n (0) = 0
et F
n = ϕ n . On observera que, pour tout x ∈ R, on a F n (x) −→ |x| et F
n (x) −→
sgn(x) = 1 {x>0} − 1 {x<0} quand n → ∞.
Soient X et X deux solutions de E(σ , b) sur le mˆ eme espace de probabilit´ e filtr´ e
et avec le mˆ eme mouvement brownien B. D´ eduire de la question 1. que
lim
n→∞
E
t
0
ϕ n (X s − X
s ) dX − X
, X − X
s
= 0.
3. Soit T un temps d’arrˆ et tel que les processus X t∧T et X
t∧T soient born´ es. En
appliquant la formule d’Itˆ o `
a F n (X t∧T − X
t∧T ) montrer que
E[|X t∧T − X
t∧T |] = E[|X 0 − X
0 |] + E
t∧T
0
(b(X s ) − b(X
s )) sgn(X s − X
s ) ds
.
4. Montrer `
a l’aide du lemme de Gronwall que si X 0 = X
0 = x on a X t = X
t pour tout
t ≥ 0, p.s.