

156
7 Equations diff´ erentielles stochastiques
Soit x ∈ R d , et soit X x une solution de E x (σ , b). Pour tout t ≥ 0 fix´ e, la loi de X x
t
ne d´ epend pas de la solution choisie : c’est n´ ecessairement la mesure-image de la
mesure de Wiener sur C(R + , R d ) par l’application w → F x (w) t , o` u les applications
F x sont comme dans le Th´ eor` eme 7.2. Ce th´ eor` eme montre aussi que la loi de X x
t
d´ epend continˆ ument du couple (x,t).
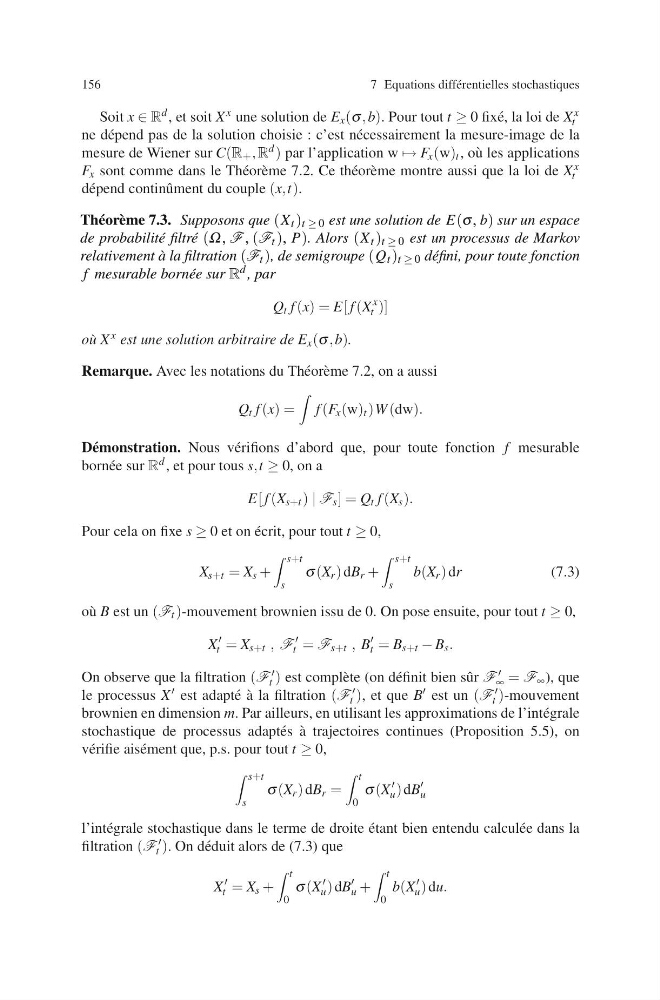
Q t f (x) = E[ f (X
x
t )]
o` u X x est une solution arbitraire de E x (σ , b).
Remarque. Avec les notations du Th´ eor` eme 7.2, on a aussi
Q t f (x) =
f (F x (w) t )W (dw).
D´ emonstration. Nous v´ erifions d’abord que, pour toute fonction f mesurable
born´ ee sur R d , et pour tous s,t ≥ 0, on a
E[ f (X s+t ) | F s ] = Q t f (X s ).
Pour cela on fixe s ≥ 0 et on ´
ecrit, pour tout t ≥ 0,
X s+t = X s +
s+t
s
σ (X r ) dB r +
s+t
s
b(X r ) dr
(7.3)
o` u B est un (F t )-mouvement brownien issu de 0. On pose ensuite, pour tout t ≥ 0,
X
t = X s+t , F
t = F s+t , B
t = B s+t − B s .
On observe que la filtration (F
t ) est compl` ete (on d´ efinit bien sˆ ur F
∞ = F ∞ ), que
le processus X est adapt´ e `
a la filtration (F
t ), et que B est un (F
t )-mouvement
brownien en dimension m. Par ailleurs, en utilisant les approximations de l’int´ egrale
stochastique de processus adapt´ es `
a trajectoires continues (Proposition 5.5), on
v´ erifie ais´ ement que, p.s. pour tout t ≥ 0,
s+t
s
σ (X r ) dB r =
t
0
σ (X
u ) dB
u
l’int´ egrale stochastique dans le terme de droite ´
etant bien entendu calcul´ ee dans la
filtration (F
t ). On d´ eduit alors de (7.3) que
X
t = X s +
t
0
σ (X
u ) dB
u +
t
0
b(X
u ) du.
Théorème 7.3. Supposons que (X t ) t ≥ 0 est une solution de E(σ, b) sur un espace
de probabilité filtré (Ω , F , (F t ), P). Alors (X t ) t ≥ 0 est un processus de Markov
relativement à la filtration (F t ), de semigroupe (Q t ) t ≥ 0 défini, pour toute fonction
f mesurable bornée sur R d , par