

7.2 Le cas lipschitzien
153
≤ C
p
|x − y|
p + T
p
t
0
E[|X
x
r∧T n − X
y
r∧T n
|
p ] dr
,
o` u la constante C
p < ∞ d´ epend de p (et de la constante K intervenant dans
l’hypoth` ese sur σ et b) mais pas de n ni de x, y et T .
Puisque la fonction t → E
sup s≤t |X x
s∧T n
− X
y
s∧T n
| p
est ´
evidemment born´ ee, le
Lemme 7.1 entraˆ ıne alors pour t ∈ [0, T ]
E
sup
s≤t
|X
x
s∧T n − X
y
s∧T n
|
p
≤ C
p |x − y|
p exp(C
p T
p t),
d’o` u en faisant tendre n vers ∞,
E
sup
s≤t
|X
x
s − X
y
s |
p
≤ C
p |x − y|
p exp(C
p T
p t).
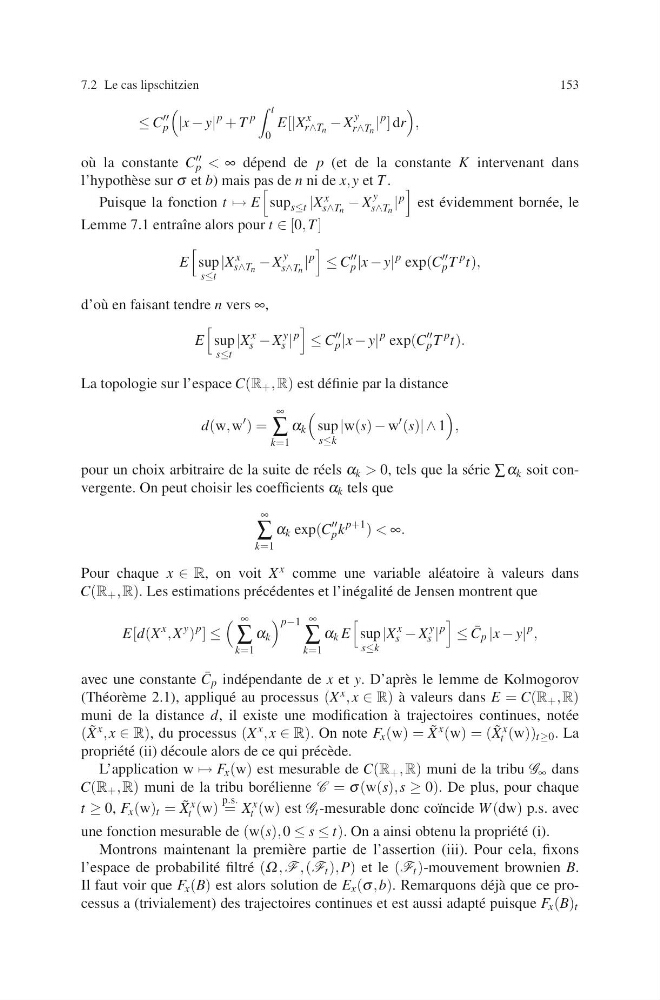
La topologie sur l’espace C(R + , R) est d´ efinie par la distance
d(w, w
) =
∞
∑
k=1
α k
sup
s≤k
|w(s) − w
(s)| ∧ 1
,
pour un choix arbitraire de la suite de r´ eels α k > 0, tels que la s´ erie ∑ α k soit convergente. On peut choisir les coefficients α k tels que
∞
∑
k=1
α k exp(C
p k
p+1 ) < ∞.
Pour chaque x ∈ R, on voit X x comme une variable al´ eatoire `
a valeurs dans
C(R + , R). Les estimations pr´ ec´ edentes et l’in´ egalit´ e de Jensen montrent que
E[d(X
x , X
y )
p ] ≤
∞
∑
k=1
α k
p−1 ∞
∑
k=1
α k E
sup
s≤k
|X
x
s − X
y
s |
p
≤ ¯
C p |x − y|
p ,
avec une constante ¯
C p ind´ ependante de x et y. D’apr` es le lemme de Kolmogorov
(Th´ eor` eme 2.1), appliqu´ e au processus (X x , x ∈ R) `
a valeurs dans E = C(R + , R)
muni de la distance d, il existe une modification `
a trajectoires continues, not´ ee
( ˜
X x , x ∈ R), du processus (X x , x ∈ R). On note F x (w) = ˜
X x (w) = ( ˜
X x
t (w)) t≥0 . La
propri´ et´ e (ii) d´ ecoule alors de ce qui pr´ ec` ede.
L’application w → F x (w) est mesurable de C(R + , R) muni de la tribu G ∞ dans
C(R + , R) muni de la tribu bor´ elienne C = σ (w(s), s ≥ 0). De plus, pour chaque
t ≥ 0, F x (w) t = ˜
X x
t (w)
p.s.
= X x
t (w) est G t -mesurable donc co¨ ıncide W (dw) p.s. avec
une fonction mesurable de (w(s), 0 ≤ s ≤ t). On a ainsi obtenu la propri´ et´ e (i).
Montrons maintenant la premi` ere partie de l’assertion (iii). Pour cela, fixons
l’espace de probabilit´ e filtr´ e (Ω , F , (F t ), P) et le (F t )-mouvement brownien B.
Il faut voir que F x (B) est alors solution de E x (σ , b). Remarquons d´ ej` a que ce processus a (trivialement) des trajectoires continues et est aussi adapt´ e puisque F x (B) t