

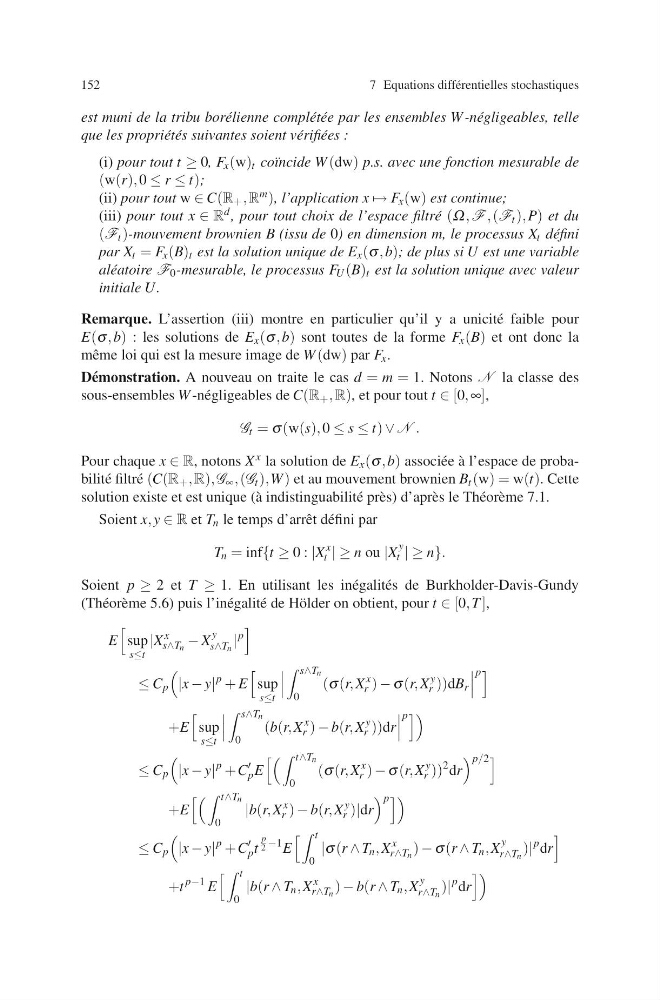
152
7 Equations diff´ erentielles stochastiques
est muni de la tribu bor´ elienne compl´ et´ ee par les ensembles W -n´ egligeables, telle
que les propri´ et´ es suivantes soient v´ erifi´ ees :
(i) pour tout t ≥ 0, F x (w) t co¨ ıncide W (dw) p.s. avec une fonction mesurable de
(w(r), 0 ≤ r ≤ t);
(ii) pour tout w ∈ C(R + , R m ), l’application x → F x (w) est continue;
(iii) pour tout x ∈ R d , pour tout choix de l’espace filtr´ e (Ω , F , (F t ), P) et du
(F t )-mouvement brownien B (issu de 0) en dimension m, le processus X t d´ efini
par X t = F x (B) t est la solution unique de E x (σ , b); de plus si U est une variable
al´ eatoire F 0 -mesurable, le processus F U (B) t est la solution unique avec valeur
initiale U.
Remarque. L’assertion (iii) montre en particulier qu’il y a unicit´ e faible pour
E(σ , b) : les solutions de E x (σ , b) sont toutes de la forme F x (B) et ont donc la
mˆ eme loi qui est la mesure image de W (dw) par F x .
D´ emonstration. A nouveau on traite le cas d = m = 1. Notons N la classe des
sous-ensembles W -n´ egligeables de C(R + , R), et pour tout t ∈ [0, ∞],
G t = σ (w(s), 0 ≤ s ≤ t) ∨ N .
Pour chaque x ∈ R, notons X x la solution de E x (σ , b) associ´ ee `
a l’espace de probabilit´ e filtr´ e (C(R + , R), G ∞ , (G t ),W ) et au mouvement brownien B t (w) = w(t). Cette
solution existe et est unique (` a indistinguabilit´ e pr` es) d’apr` es le Th´ eor` eme 7.1.
Soient x, y ∈ R et T n le temps d’arrˆ et d´ efini par
T n = inf{t ≥ 0 : |X
x
t | ≥ n ou |X
y
t | ≥ n}.
Soient p ≥ 2 et T ≥ 1. En utilisant les in´ egalit´ es de Burkholder-Davis-Gundy
(Th´ eor` eme 5.6) puis l’in´ egalit´ e de H¨ older on obtient, pour t ∈ [0, T ],
E
sup
s≤t
|X
x
s∧T n − X
y
s∧T n
|
p
≤ C p
|x − y|
p + E
sup
s≤t
s∧T n
0
(σ (r, X
x
r ) − σ (r, X
y
r ))dB r
p
+E
sup
s≤t
s∧T n
0
(b(r, X
x
r ) − b(r, X
y
r ))dr
p
≤ C p
|x − y|
p +C
p E
t∧T n
0
(σ (r, X
x
r ) − σ (r, X
y
r ))
2 dr
p/2
+E
t∧T n
0
|b(r, X
x
r ) − b(r, X
y
r )|dr
p
≤ C p
|x − y|
p +C
p t
p
2 −1 E
t
0
|σ (r ∧ T n , X
x
r∧T n ) − σ (r ∧ T n , X
y
r∧T n
)|
p dr
+t
p−1 E
t
0
|b(r ∧ T n , X
x
r∧T n ) − b(r ∧ T n , X
y
r∧T n
)|
p dr