

150
7 Equations diff´ erentielles stochastiques
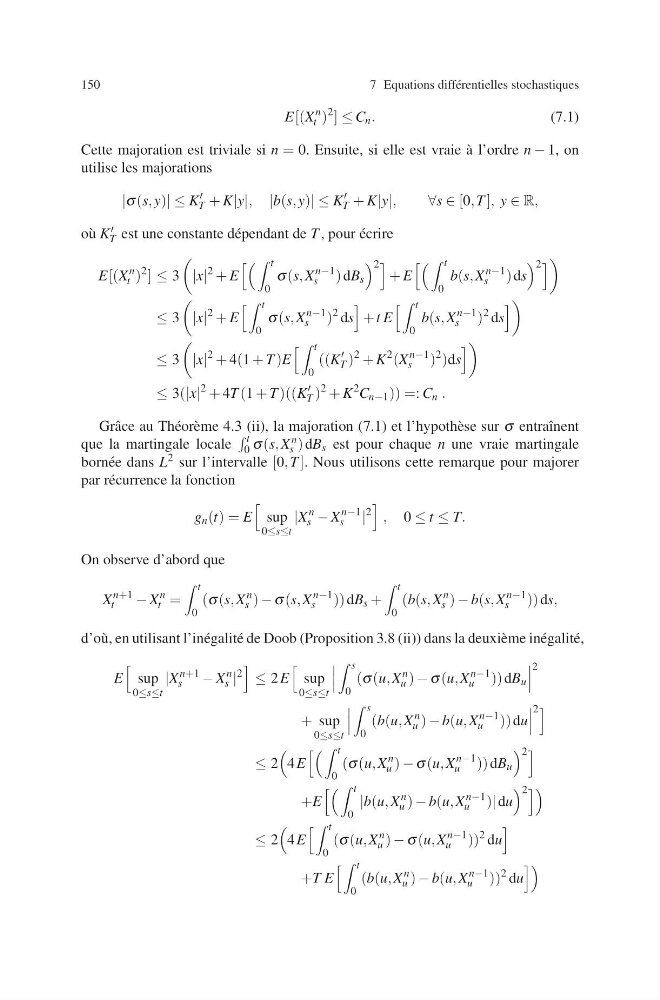
E[(X
n
t )
2 ] ≤ C n .
(7.1)
Cette majoration est triviale si n = 0. Ensuite, si elle est vraie `
a l’ordre n − 1, on
utilise les majorations
|σ (s, y)| ≤ K
T + K|y|, |b(s, y)| ≤ K
T + K|y|,
∀s ∈ [0, T ], y ∈ R,
o` u K
T est une constante d´ ependant de T , pour ´
ecrire
E[(X
n
t )
2 ] ≤ 3
|x|
2 + E
t
0
σ (s, X
n−1
s
) dB s
2
+ E
t
0
b(s, X
n−1
s
) ds
2
≤ 3
|x|
2 + E
t
0
σ (s, X
n−1
s
)
2 ds
+ t E
t
0
b(s, X
n−1
s
)
2 ds
≤ 3
|x|
2 + 4(1 + T )E
t
0
((K
T )
2 + K
2 (X
n−1
s
)
2 )ds
≤ 3(|x|
2 + 4T (1 + T )((K
T )
2 + K
2
C n−1 )) =: C n .
Grˆ ace au Th´ eor` eme 4.3 (ii), la majoration (7.1) et l’hypoth` ese sur σ entraˆ ınent
que la martingale locale
t
0 σ (s, X n
s ) dB s est pour chaque n une vraie martingale
born´ ee dans L 2 sur l’intervalle [0, T ]. Nous utilisons cette remarque pour majorer
par r´ ecurrence la fonction
g n (t) = E
sup
0≤s≤t
|X
n
s − X
n−1
s
|
2
, 0 ≤ t ≤ T.
On observe d’abord que
X
n+1
t
− X
n
t =
t
0
(σ (s, X
n
s ) − σ (s, X
n−1
s
)) dB s +
t
0
(b(s, X
n
s ) − b(s, X
n−1
s
)) ds,
d’o` u, en utilisant l’in´ egalit´ e de Doob (Proposition 3.8 (ii)) dans la deuxi` eme in´ egalit´ e,
E
sup
0≤s≤t
|X
n+1
s
− X
n
s |
2
≤ 2 E
sup
0≤s≤t
s
0
(σ (u, X
n
u ) − σ (u, X
n−1
u
)) dB u
2
+ sup
0≤s≤t
s
0
(b(u, X
n
u ) − b(u, X
n−1
u
)) du
2
≤ 2
4 E
t
0
(σ (u, X
n
u ) − σ (u, X
n−1
u
)) dB u
2
+E
t
0
|b(u, X
n
u ) − b(u, X
n−1
u
)| du
2
≤ 2
4 E
t
0
(σ (u, X
n
u ) − σ (u, X
n−1
u
))
2 du
+T E
t
0
(b(u, X
n
u ) − b(u, X
n−1
u
))
2 du