

140
6 Exercices
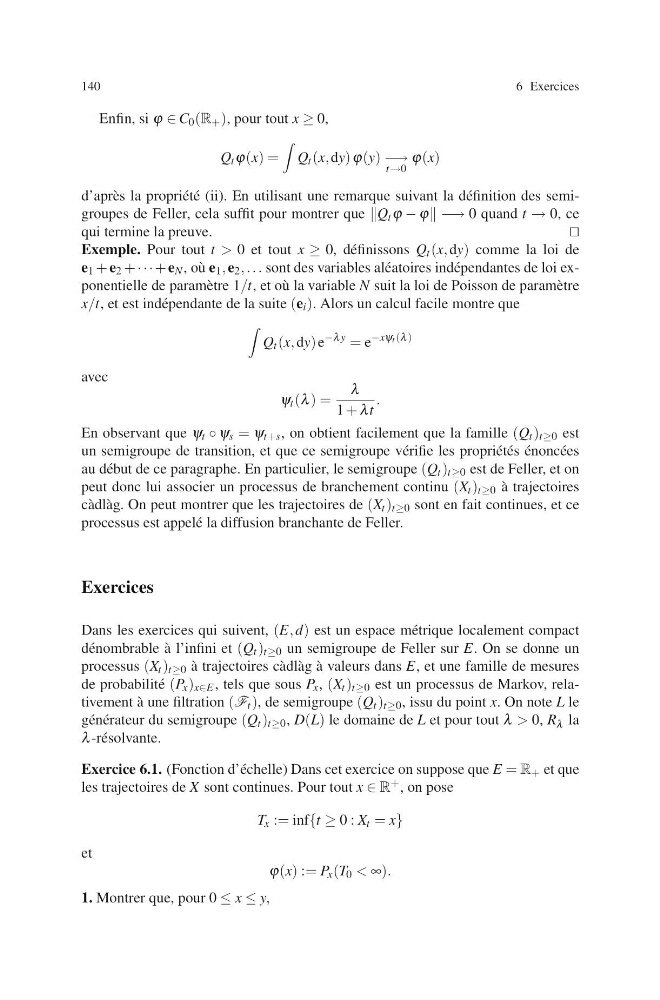
Enfin, si ϕ ∈ C 0 (R + ), pour tout x ≥ 0,
Q t ϕ(x) =
Q t (x, dy) ϕ(y) −→
t→0
ϕ(x)
d’apr` es la propri´ et´ e (ii). En utilisant une remarque suivant la d´ efinition des semigroupes de Feller, cela suffit pour montrer que Q t ϕ − ϕ −→ 0 quand t → 0, ce
qui termine la preuve.
Exemple. Pour tout t > 0 et tout x ≥ 0, d´ efinissons Q t (x, dy) comme la loi de
e 1 + e 2 + · · · + e N , o` u e 1 , e 2 , . . . sont des variables al´ eatoires ind´ ependantes de loi exponentielle de param` etre 1/t, et o` u la variable N suit la loi de Poisson de param` etre
x/t, et est ind´ ependante de la suite (e i ). Alors un calcul facile montre que
Q t (x, dy) e
−λ y = e
−xψ t (λ )
avec
ψ t (λ ) =
λ
1 + λt
.
En observant que ψ t ◦ ψ s = ψ t+s , on obtient facilement que la famille (Q t ) t≥0 est
un semigroupe de transition, et que ce semigroupe v´ erifie les propri´ et´ es ´
enonc´ ees
au d´ ebut de ce paragraphe. En particulier, le semigroupe (Q t ) t≥0 est de Feller, et on
peut donc lui associer un processus de branchement continu (X t ) t≥0 `
a trajectoires
c` adl` ag. On peut montrer que les trajectoires de (X t ) t≥0 sont en fait continues, et ce
processus est appel´ e la diffusion branchante de Feller.
Exercices
Dans les exercices qui suivent, (E, d) est un espace m´ etrique localement compact
d´ enombrable `
a l’infini et (Q t ) t≥0 un semigroupe de Feller sur E. On se donne un
processus (X t ) t≥0 `
a trajectoires c` adl` ag `
a valeurs dans E, et une famille de mesures
de probabilit´ e (P x ) x∈E , tels que sous P x , (X t ) t≥0 est un processus de Markov, relativement `
a une filtration (F t ), de semigroupe (Q t ) t≥0 , issu du point x. On note L le
g´ en´ erateur du semigroupe (Q t ) t≥0 , D(L) le domaine de L et pour tout λ > 0, R λ la
λ -r´ esolvante.
Exercice 6.1. (Fonction d’´ echelle) Dans cet exercice on suppose que E = R + et que
les trajectoires de X sont continues. Pour tout x ∈ R + , on pose
T x := inf{t ≥ 0 : X t = x}
et
ϕ(x) := P x (T 0 < ∞).
1. Montrer que, pour 0 ≤ x ≤ y,