

1.2 Vecteurs gaussiens
5
A partir de maintenant, pour simplifier l’´ ecriture, on se limite `
a des vecteurs
gaussiens centr´ es, i.e. tels que m X = 0, mais les r´ esultats qui suivent s’´ etendent
facilement au cas non centr´ e.
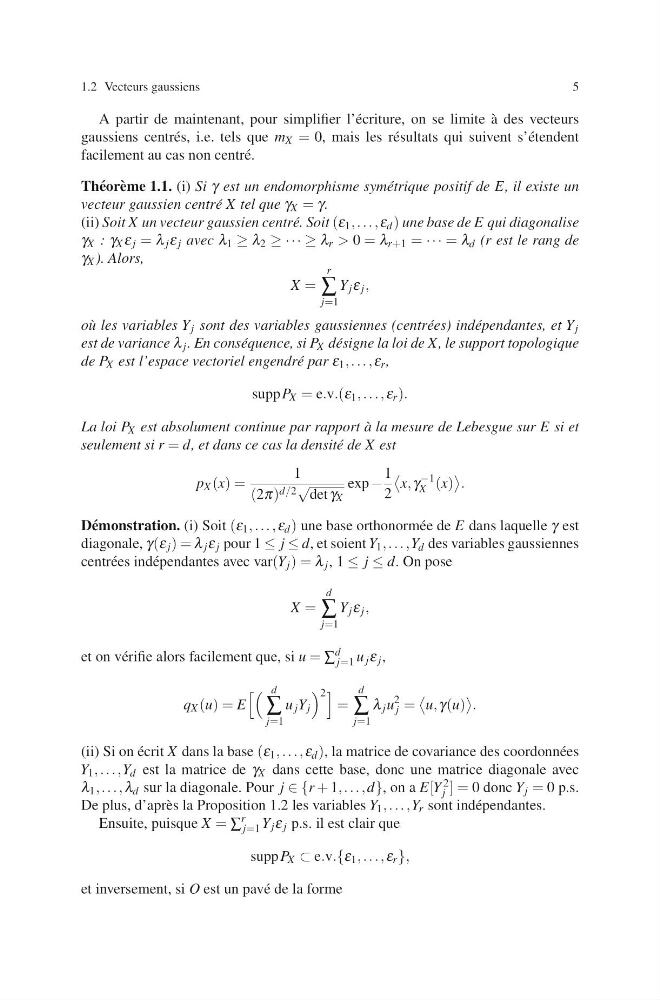
Th´ eor` eme 1.1. (i) Si γ est un endomorphisme sym´ etrique positif de E, il existe un
vecteur gaussien centr´ e X tel que γ X = γ.
(ii) Soit X un vecteur gaussien centr´ e. Soit (ε 1 , . . . , ε d ) une base de E qui diagonalise
γ X : γ X ε j = λ j ε j avec λ 1 ≥ λ 2 ≥ · · · ≥ λ r > 0 = λ r+1 = · · · = λ d (r est le rang de
γ X ). Alors,
X =
r
∑
j=1
Y j ε j ,
o` u les variables Y j sont des variables gaussiennes (centr´ ees) ind´ ependantes, et Y j
est de variance λ j . En cons´ equence, si P X d´ esigne la loi de X, le support topologique
de P X est l’espace vectoriel engendr´ e par ε 1 , . . . , ε r ,
supp P X = e.v.(ε 1 , . . . , ε r ).
La loi P X est absolument continue par rapport `
a la mesure de Lebesgue sur E si et
seulement si r = d, et dans ce cas la densit´ e de X est
p X (x) =
1
(2π) d/2 √
det γ X
exp −
1
2
x, γ
−1
X (x)
.
D´ emonstration. (i) Soit (ε 1 , . . . , ε d ) une base orthonorm´ ee de E dans laquelle γ est
diagonale, γ(ε j ) = λ j ε j pour 1 ≤ j ≤ d, et soient Y 1 , . . . ,Y d des variables gaussiennes
centr´ ees ind´ ependantes avec var(Y j ) = λ j , 1 ≤ j ≤ d. On pose
X =
d
∑
j=1
Y j ε j ,
et on v´ erifie alors facilement que, si u = ∑
d
j=1 u j ε j ,
q X (u) = E
d
∑
j=1
u j Y j
2
=
d
∑
j=1
λ j u
2
j =
u, γ(u)
.
(ii) Si on ´
ecrit X dans la base (ε 1 , . . . , ε d ), la matrice de covariance des coordonn´ ees
Y 1 , . . . ,Y d est la matrice de γ X dans cette base, donc une matrice diagonale avec
λ 1 , . . . , λ d sur la diagonale. Pour j ∈ {r + 1, . . . , d}, on a E[Y 2
j ] = 0 donc Y j = 0 p.s.
De plus, d’apr` es la Proposition 1.2 les variables Y 1 , . . . ,Y r sont ind´ ependantes.
Ensuite, puisque X = ∑
r
j=1 Y j ε j p.s. il est clair que
supp P X ⊂ e.v.{ε 1 , . . . , ε r },
et inversement, si O est un pav´ e de la forme