

6.1 D´ efinitions g´ en´ erales et probl` eme d’existence
123
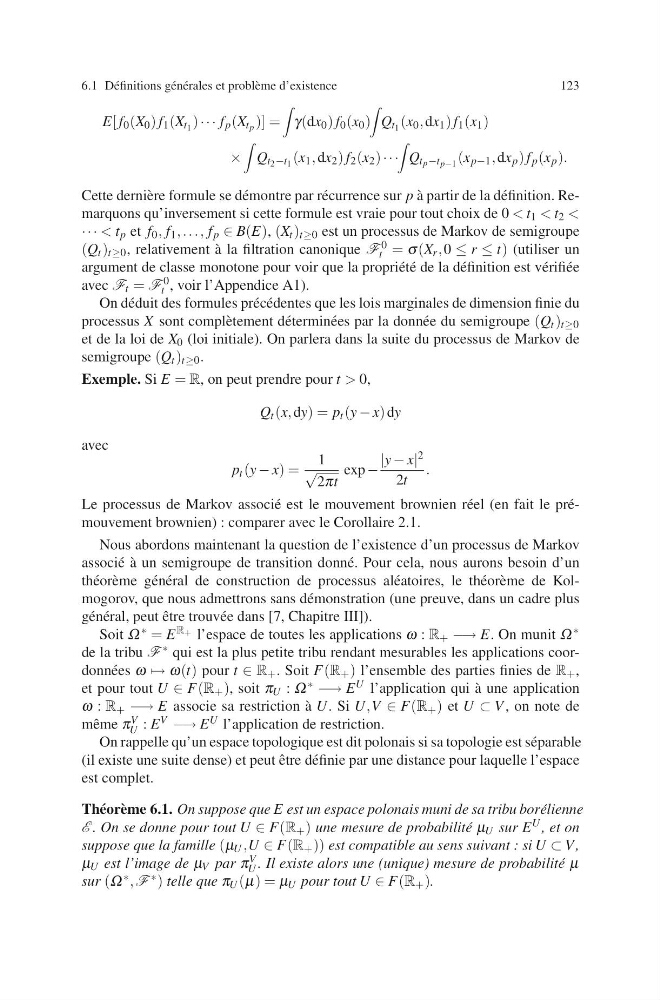
E[ f 0 (X 0 ) f 1 (X t 1 ) · · · f p (X t p )] =
γ(dx 0 ) f 0 (x 0 )
Q t 1 (x 0 , dx 1 ) f 1 (x 1 )
×
Q t 2 −t 1 (x 1 , dx 2 ) f 2 (x 2 ) · · ·
Q t p −t p−1 (x p−1 , dx p ) f p (x p ).
Cette derni` ere formule se d´ emontre par r´ ecurrence sur p `
a partir de la d´ efinition. Remarquons qu’inversement si cette formule est vraie pour tout choix de 0 < t 1 < t 2 <
· · · < t p et f 0 , f 1 , . . . , f p ∈ B(E), (X t ) t≥0 est un processus de Markov de semigroupe
(Q t ) t≥0 , relativement `
a la filtration canonique F 0
t = σ (X r , 0 ≤ r ≤ t) (utiliser un
argument de classe monotone pour voir que la propri´ et´ e de la d´ efinition est v´ erifi´ ee
avec F t = F 0
t , voir l’Appendice A1).
On d´ eduit des formules pr´ ec´ edentes que les lois marginales de dimension finie du
processus X sont compl` etement d´ etermin´ ees par la donn´ ee du semigroupe (Q t ) t≥0
et de la loi de X 0 (loi initiale). On parlera dans la suite du processus de Markov de
semigroupe (Q t ) t≥0 .
Exemple. Si E = R, on peut prendre pour t > 0,
Q t (x, dy) = p t (y − x) dy
avec
p t (y − x) =
1
√
2πt
exp −
|y − x| 2
2t
.
Le processus de Markov associ´ e est le mouvement brownien r´ eel (en fait le pr´ emouvement brownien) : comparer avec le Corollaire 2.1.
Nous abordons maintenant la question de l’existence d’un processus de Markov
associ´ e `
a un semigroupe de transition donn´ e. Pour cela, nous aurons besoin d’un
th´ eor` eme g´ en´ eral de construction de processus al´ eatoires, le th´ eor` eme de Kolmogorov, que nous admettrons sans d´ emonstration (une preuve, dans un cadre plus
g´ en´ eral, peut ˆ
etre trouv´ ee dans [7, Chapitre III]).
Soit Ω ∗ = E R + l’espace de toutes les applications ω : R + −→ E. On munit Ω ∗
de la tribu F ∗ qui est la plus petite tribu rendant mesurables les applications coordonn´ ees ω → ω(t) pour t ∈ R + . Soit F(R + ) l’ensemble des parties finies de R + ,
et pour tout U ∈ F(R + ), soit π U : Ω ∗ −→ E U l’application qui `
a une application
ω : R + −→ E associe sa restriction `
a U. Si U,V ∈ F(R + ) et U ⊂ V , on note de
mˆ eme π V
U : E V −→ E U l’application de restriction.
On rappelle qu’un espace topologique est dit polonais si sa topologie est s´ eparable
(il existe une suite dense) et peut ˆ
etre d´ efinie par une distance pour laquelle l’espace
est complet.
Th´ eor` eme 6.1. On suppose que E est un espace polonais muni de sa tribu bor´ elienne
E . On se donne pour tout U ∈ F(R + ) une mesure de probabilit´ e µ U sur E U , et on
suppose que la famille (µ U ,U ∈ F(R + )) est compatible au sens suivant : si U ⊂ V ,
µ U est l’image de µ V par π V
U . Il existe alors une (unique) mesure de probabilit´ e µ
sur (Ω ∗ , F ∗ ) telle que π U (µ) = µ U pour tout U ∈ F(R + ).