

112
5 Int´ egrale stochastique
Une application : loi de temps d’atteinte pour un mouvement brownien avec
d´ erive. Soit B un mouvement brownien r´ eel issu de 0, et pour tout a > 0, soit T a :=
inf{t ≥ 0 : B t = a}. Soit aussi c ∈ R. Nous voulons calculer la loi du temps d’arrˆ et
S a := inf{t ≥ 0 : B t + ct = a}.
Bien entendu si c = 0, on a S a = T a , et la loi recherch´ ee est donn´ ee par le Corollaire
2.4. Le th´ eor` eme de Girsanov (ou plutˆ ot la formule de Cameron-Martin) va nous
permettre de passer au cas o` u c est quelconque.
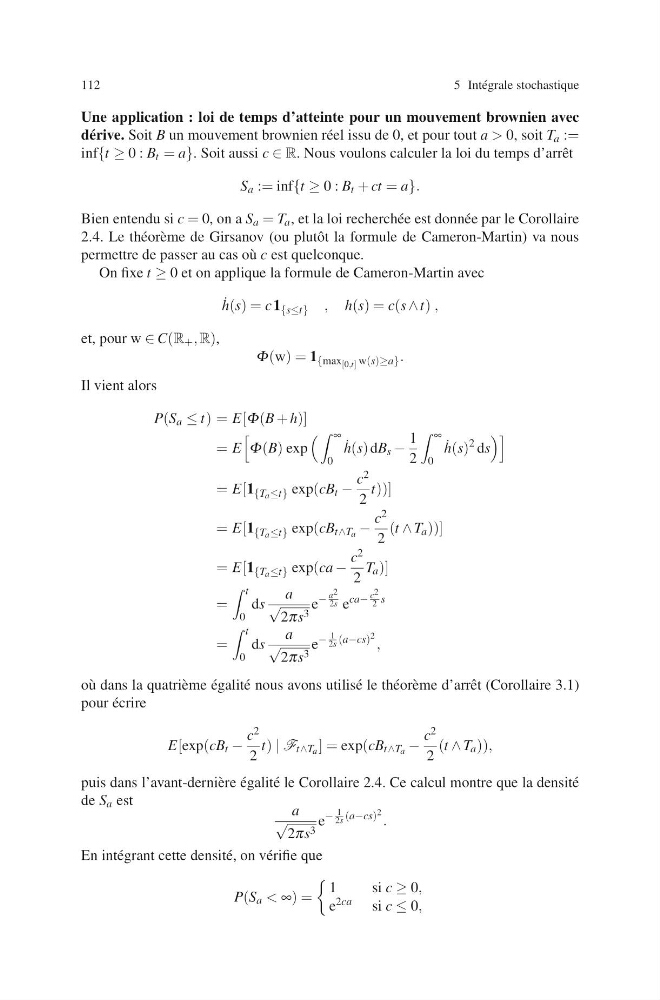
On fixe t ≥ 0 et on applique la formule de Cameron-Martin avec
˙
h(s) = c 1 {s≤t} , h(s) = c(s ∧ t) ,
et, pour w ∈ C(R + , R),
Φ(w) = 1 {max [0,t] w(s)≥a} .
Il vient alors
P(S a ≤ t) = E[Φ(B + h)]
= E
Φ(B) exp
∞
0
˙
h(s) dB s −
1
2
∞
0
˙
h(s)
2 ds
= E[1 {T a ≤t} exp(cB t −
c 2
2
t))]
= E[1 {T a ≤t} exp(cB t∧T a −
c 2
2
(t ∧ T a ))]
= E[1 {T a ≤t} exp(ca −
c 2
2
T a )]
=
t
0
ds
a
√
2πs 3
e
− a 2
2s e
ca− c 2
2 s
=
t
0
ds
a
√
2πs 3
e
− 1
2s (a−cs) 2 ,
o` u dans la quatri` eme ´
egalit´ e nous avons utilis´ e le th´ eor` eme d’arrˆ et (Corollaire 3.1)
pour ´
ecrire
E[exp(cB t −
c 2
2
t) | F t∧T a ] = exp(cB t∧T a −
c 2
2
(t ∧ T a )),
puis dans l’avant-derni` ere ´
egalit´ e le Corollaire 2.4. Ce calcul montre que la densit´ e
de S a est
a
√
2πs 3
e
− 1
2s (a−cs) 2 .
En int´ egrant cette densit´ e, on v´ erifie que
P(S a < ∞) =
1
si c ≥ 0,
e 2ca si c ≤ 0,